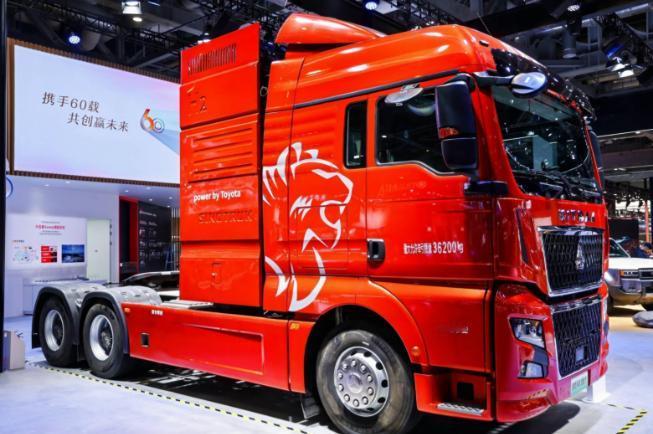
丰田研究氢燃料电池几十年,如今却把一辆49吨氢燃料电池牵引车摆在中国进博会的展台上。这件事挺值得琢磨:为什么日本在氢能技术上积累深厚,中国却逐渐成了氢能商用车的重要应用市场?
先看日本的情况。
丰田2014年推出Mirai,把氢燃料电池乘用车推向量产市场。但技术能造出来,不代表消费者就愿意买。以美国市场为例,Mirai在2025年全年只卖出210辆。加氢站建设、氢气价格、维修便利性和车辆保值率,任何一环跟不上,都会影响消费者的购买意愿。
日本并不是没有发展氢能。问题是,乘用车市场始终没有形成足够大的规模。车少,加氢站就难以盈利;加氢站少,消费者又不愿意买车。这种相互制约,不是单靠提高燃料电池性能就能解决的。
中国走的路有所不同。
氢燃料电池乘用车并没有成为市场主角,商用车反而找到了更明确的应用场景。港口运输、矿区倒运、钢铁物流、固定线路的重型运输,车辆每天跑得多,路线相对固定,运营方也更容易集中建设加氢设施。
2025年的行业数据就能看出这种变化:国内燃料电池牵引车销量达到4602辆,其中49吨级车型占比达到99.6%。这说明氢能重卡已经不是单纯摆在展台上的技术展示,而是在特定运输场景中寻找规模化应用。
为什么重卡值得尝试?
因为运营企业算的是长期账。车辆每天跑多少公里、每公里消耗多少氢、加氢站离线路有多远、车辆停运会损失多少钱,这些都直接关系到利润。
如果氢价足够低,车辆出勤率又足够高,氢燃料电池重卡就有机会形成自己的竞争空间。但如果氢气价格居高不下,即使续航达到800公里,也不代表运营成本就有优势。
这也是氢能产业真正需要突破的地方:不能只展示技术参数,还得让企业算得过账。
中国已经开始把应用场景从汽车向工业领域拓展。2026年,工信部、财政部、国家发展改革委启动氢能综合应用试点,单个城市群试点期内奖励上限为16亿元,重点推动交通、工业等领域的多场景应用。氢能不再只盯着汽车市场,还要进入钢铁、化工等用能规模更大的行业。
不过,也不能因此认定中国氢能已经全面跑通商业模式。氢气制取、储存、运输、加注,每个环节都有成本;重卡能不能盈利,也要看具体线路、氢价、车辆购置成本和运营补贴。技术落地只是第一步,持续赚钱才是更难的一关。
丰田的经历恰好说明了这一点。
一家企业花几十年积累技术,最后能不能把技术变成生意,不只取决于实验室里的突破,还取决于当地有没有足够多的用户、合适的应用场景和完整的基础设施。
日本有长期技术积累,中国有庞大的运输市场和工业应用场景。丰田愿意把技术带到中国寻找合作机会,本身就说明氢能产业的竞争已经不只是比谁先发明,而是比谁能把产业链真正运转起来。
氢燃料电池汽车的未来,未必先从普通家庭的车库里开始,也可能先从港口、矿区和每天不停运转的重卡车队里跑出来。