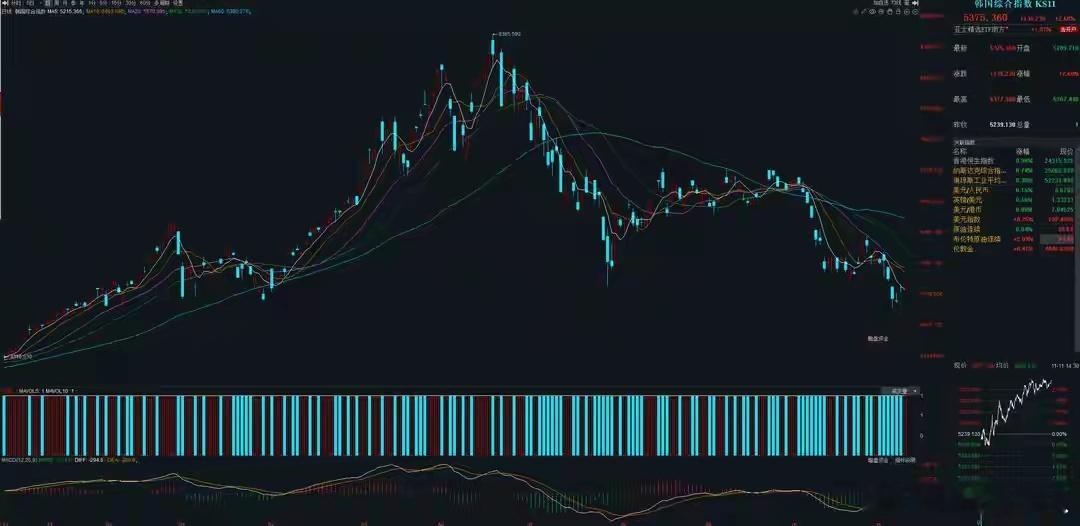
注意!今天A股已释放出重要变盘信号!本轮反弹行情目标位在哪?周三午后,A股迎来一波放量拉升,虽然大盘涨幅不算突出,但从技术形态来看,已经发出向上突破的信号,值得我们重点留意。近几日的复盘当中,我们已经梳理过A股短期资金结构。现阶段,国家队作为市场当中的多头主力,更多是在大盘回调阶段出手维稳,并不会主动发起进攻。大盘想要真正启动上行行情,还需要此前持续偏空的内资机构扭转态度、反手做多。内资机构的调仓动作,很大程度上会参考外围市场的走向,而外盘的走势又由两大核心变量主导:其一,全球 AI 抛售潮能否告一段落;其二,美联储 12 月的加息预期如何演绎。有意思的是,周一、周二的交易数据都能看出,内外资的做多意愿相比前几周明显抬升。就拿前期持续做空的内资机构来说,上周五个交易日整体以减仓为主,仅有上周三大盘反弹时属于小幅减仓,其余时段抛压都较重,上周整体净流出创出阶段新高。到了本周一,内资开始空翻多,选择加仓,只是买入力度有限;周二大盘高开低走之际,内资进一步加大抄底力度,由周一的小幅净流入升级为中幅净流入。今天完整交易数据还未公布,不过我们可以通过盘面表现,提前预判主力资金当日的调仓方向。从过往经验来看,多数情况下,如果市场主线热点大面积走强,主力资金大多偏向加仓;反过来,即便指数收涨,要是主线板块普遍表现平淡,主力大概率是借上涨兑现筹码。回看今日盘面,早盘机器人与 AI 应用两大方向领涨全市场。机器人赛道,是这段时间内资买入最多、外资买入第二多的板块;AI 应用则恰好相反,是近期外资布局力度最强,内资买入排名第二的方向。收盘时,机器人分支里面的人形机器人、减速器,以及 AI 应用旗下的游戏、影视院线等板块,涨幅均超过 2%,显著跑赢大盘。机器人、AI 应用同步走强,至少说明主力资金没有出现大规模减仓。倘若主力趁着高位集中派发,这两个板块当中大量获利盘涌出,前排标的势必会走出高位巨量震荡的走势,而机器人龙头等标的并没有出现这种盘面特征。午后市场再度迎来变化,此前持续承压的 AI 算力板块迎来强势爆发,半导体元件领涨,板块指数涨幅突破 5%;CPO、光纤这类光通信分支上涨超 4%,位列涨幅第二梯队,板块内多只龙头标的走出低位放量反弹的行情,表现十分亮眼。紧随其后的还有存储芯片、PCB 等方向,板块涨幅同样超过 3%。尽管过去数月,全球 AI 抛售潮带动算力板块经历两轮趋势性下跌,机构也同步进行了减仓,但 AI 算力依旧属于主力重仓赛道。所以算力在低位集中拉升,很大概率是主力资金回流、开展自救。除机器人、AI 应用、AI 算力之外,商业航天、创新药同样属于近期主线,只是今日表现相对偏弱。商业航天全天收涨 1.24%,创新药逆势小幅收跌。从上面的板块表现不难看出,今天热点结构整体较为健康,侧面印证主力资金仍在加仓,只是加仓力度或许不及昨日。昨日各大主线板块涨幅全都大幅跑赢大盘,今天有个别板块走弱,因此增量进场的力度有所分化。如果最终成交数据和盘面预判保持一致,意味着主力资金已经连续三天加仓。自今年七月中旬以来,外资在市场调整阶段常有连续加仓的操作,但内资机构几乎没有连续三日净买入的记录。这是否代表内资就此全面转向做多?想要找到答案,就要梳理清楚内资这一轮空翻多加仓背后的动因。内资选择连续加仓,离不开国内与海外消息面的共同催化。国内层面,上周末高层召开国常会,提出要完善资本市场稳市机制,提升股市内在稳定性。这条政策信号,之前也反复解读过。2024 年 1 月、2025 年 4 月,高层都曾在国常会明确表态维稳,夯实政策底,不久之后大盘便探明市场底。有过往先例在前,内资本周才逐步转变思路,积极进场。海外方面,全球 AI 抛售潮的缓和以及美联储加息预期的变化,同样影响内资的交易决策。先看 AI 板块,此前全球算力标的普遍大幅下挫,上周四晚间,美股科技股又因为外部政局因素再度大跌。高盛最新研报提到,费城半导体指数自 10 月 1 日以来累计下跌 31%,对比过去十年历史,相对标普 500 的回撤幅度已经进入极端区间。再看估值,经历持续杀跌之后,标普科技板块远期市盈率九年以来首次低于美股大盘,说明本轮科技股抛售已经存在超调的迹象。也正因如此,最近美股科技股的下跌节奏明显放缓。除英伟达持续受相关利空拖累走弱之外,美光、闪迪这类存储芯片龙头已经不再创出阶段新低。亚太市场里,日韩股市也显现止跌信号,韩国综合指数连续两日反弹,站上 5 日线,暂时脱离持续创新低的风险。再看美联储加息预期,昨夜美国劳工部公布 10 月通胀数据,CPI 与核心 CPI 环比增速均超出市场预期。数据落地之后,市场已经充分定价 12 月加息,分歧只在于是加息 25 个基点还是 50 个基点。虽然加息预期升温,但美伊冲突有所缓和,国际油价自上周以来大幅回落,布伦特原油从 110 美元上方回落至 90 美元附近。油价突破百元会推升通胀压力,而油价回落至 90 美元一线,通胀上行动力会逐步减弱。也就是说,10 月或许就是本轮美国通胀的拐点。美联储加息核心目标是抑制通胀,只要通胀上行压力放缓,即便 CPI、核心 CPI 读数依旧偏高,大幅加息的紧迫性也会下降。由此推演,等到 11 月通胀数据出炉,12 月大概率最多加息 25 个基点,50 个基点的概率偏低,并且 12 月加息大概率是本轮周期的最后一次。综合来看,内资本周转向做多,是权衡海内外各类消息之后做出的选择。后续只要外围市场没有爆发重大利空,持续数月的内资砸盘行情有望告一段落。最后再来研判大盘走势。当内外资形成合力做多,即便国家队没有出手,大盘也具备走出连续反弹行情的条件。今日大盘涨幅不大,但顺利突破 20 日线压力。从技术走势来看,大盘在 11 月 4 日突破 10 日线,释放止跌信号之后,便进入横盘震荡阶段。横盘震荡往往酝酿变盘,方向取决于指数能否向上突破关键压力,或是向下跌破重要支撑。20 日线就是这一轮中短期的核心压力,今日顺利站上之后,盘面进入 20 日线与 60 日线构筑的宽幅震荡区间。此时 20 日线由压力转化为支撑,60 日线则成为下一阶段的重要压力。后续大盘有望依托 20 日线震荡上行,在靠近 60 日线附近遭遇抛压休整。