特斯拉中国销量跌66%为何不慌?
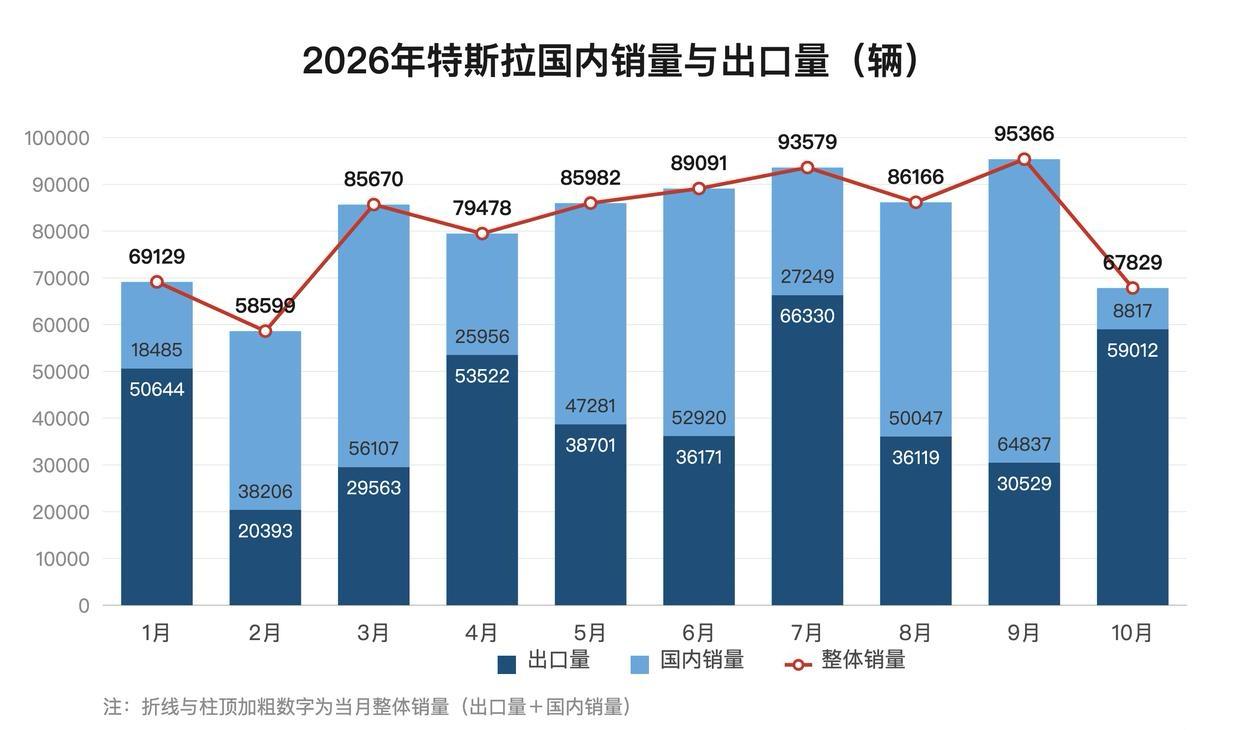
10月,特斯拉中国零售仅8817辆,同比下滑66.1%,Model Y从月销5万辆跌至7807辆。
但是,同时期特斯拉股价却上涨约5%,资本市场并没有跟随销售数据恐慌。
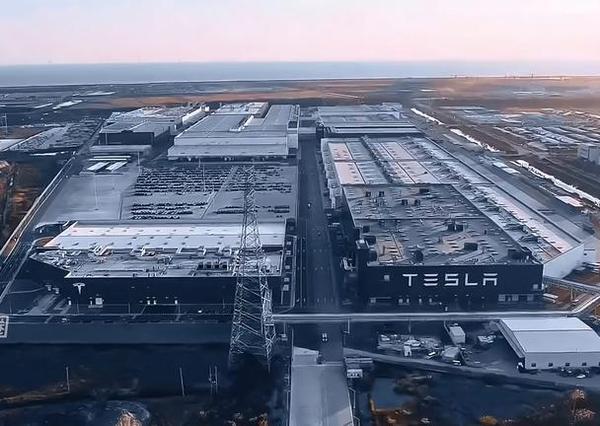
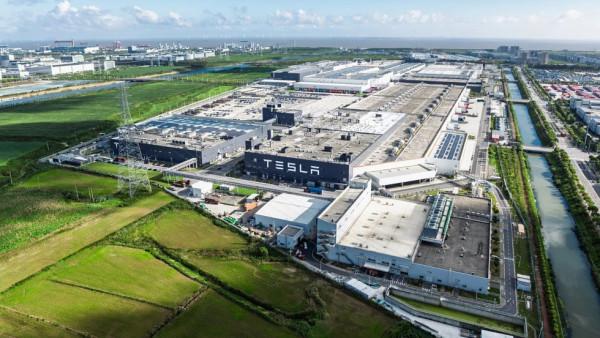
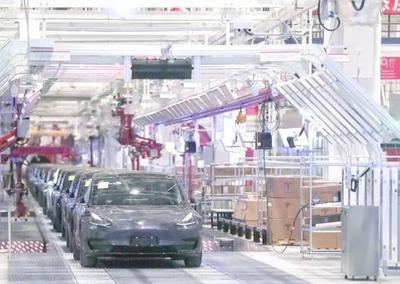
上海工厂10月批发67829辆,同比增长10.3%,其中出口59012辆,占批发量87%。
国内零售缩水的同时,产能并没有闲置,而是转向了海外市场。
中国零售数字的塌陷,被出口的增量对冲了。
储能业务提供了第二层缓冲。
三季度储能毛利率从20.4%提升至33.1%,2027年交付的Megapack订单已经基本售罄。
储能的高利润和可见订单,正在部分替代汽车零售的估值权重。
FSD入华审批至今未完全落地,官网一度撤下中国支持地区。
但是,上海临港AI训练中心已于2月运营,数据境内闭环的合规框架搭好了。
FSD是长期变量,短期内不构成股价的即时压力。
特斯拉的估值锚,正在从“中国卖了多少车”,转向“上海工厂为全球造了多少车、储能把利润推到了多高”。
你怎么看这种切换?