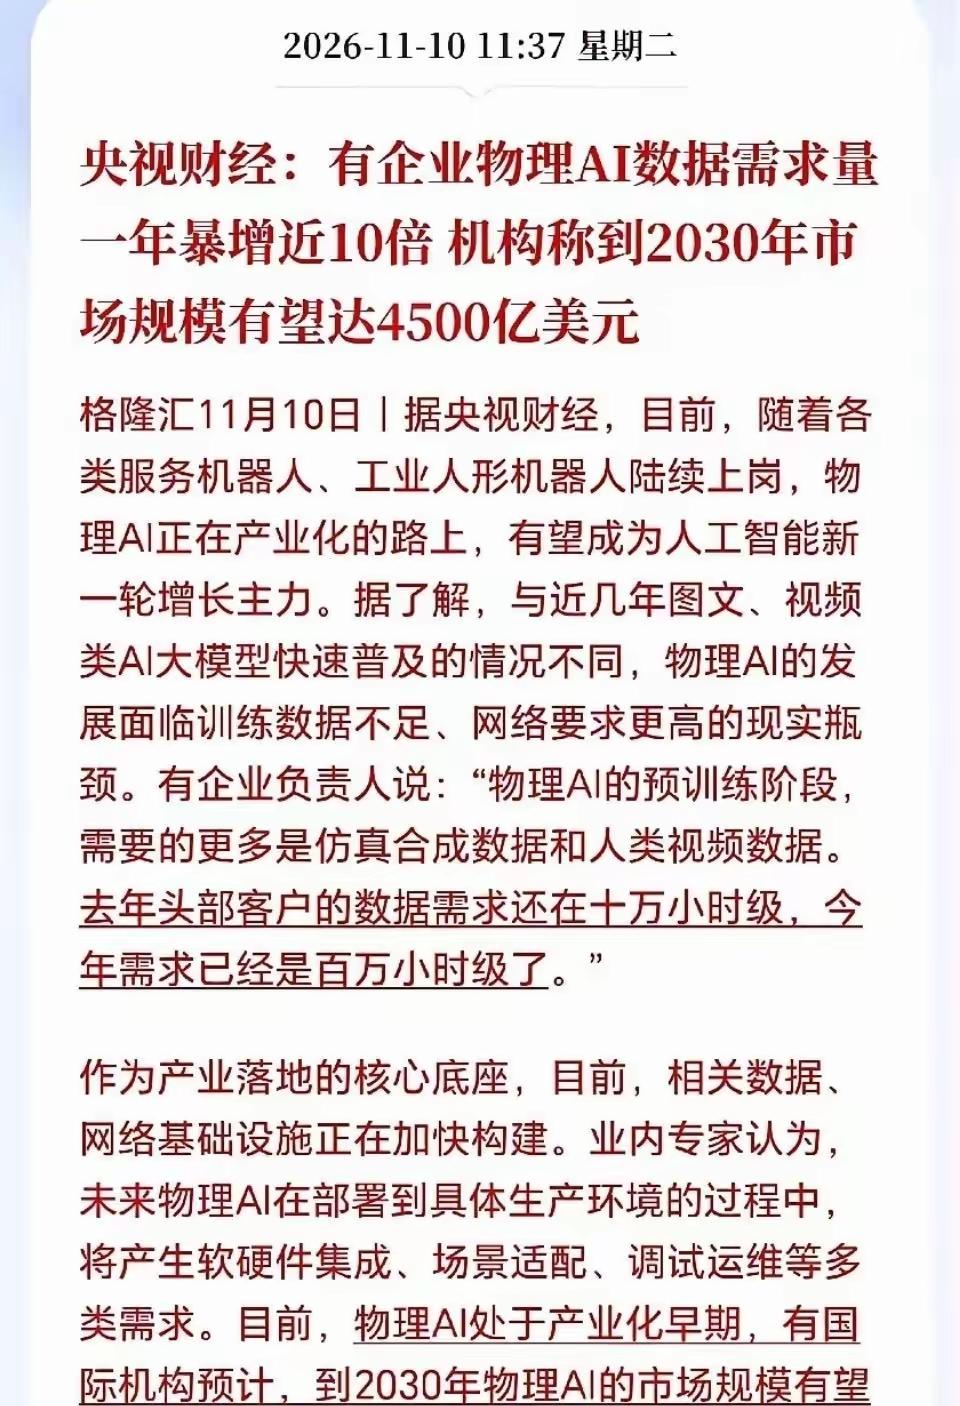
央视财经:有企业物理AI数据需求量一年暴增近10倍机构称到2030年市场规模有望达4500亿美元
端侧芯片:物理AI真正的新增量,也是国产芯片的差异化机会
这是物理AI与纯云端AI最大的不同。部署后的机器人需要持续运行感知-动作闭环,每秒多次输出电机指令,且对延迟极度敏感。云端芯片的架构无法直接胜任,端侧专用芯片成为刚需。
目前英伟达Thor芯片在具身芯片市场占据领先身位,但国内厂商正在切入:国产芯片的切入逻辑不是单纯拼峰值算力,而是更贴近本土机器人厂商的定制化需求和响应速度。有芯片企业高管指出,国产芯片有望凭借性价比优势逐步替代进口方案,芯片成本在人形机器人整机中的合理占比预计在5%至10%。
服务器与基础设施:推理负载的结构性变化
物理AI的推理负载不是“用户提问才响应”,而是7×24小时不间断运行。一台部署在产线或物流场景的机器人,其推理算力消耗是持续性的。这推动AI服务器采购从测试验证迈入实际部署阶段,算力需求从训练端向高并发推理端延伸。
IDC数据也印证了这一趋势:到2027年全球智能算力中推理算力占比将突破70%,边缘基础设施增速将超越核心数据中心。这意味着服务器厂商的机会不仅在于卖更多训练集群,更在于适配边缘推理场景的服务器形态和部署方案。
软硬件协同:被低估的环节
物理AI对算力的要求不是孤立的芯片性能问题,而是芯片-算法-场景的深度耦合。Arm高管明确指出,物理AI计算平台需要专属架构设计,核心指标是微秒到毫秒级的“感知到执行”延迟,这与云端平台的技术难题截然不同。国内产业链的机会在于:谁能把国产芯片、仿真平台、机器人本体和具体场景跑通闭环,谁就能在早期锁定生态位。仿真软件(如索辰科技等)和边缘AI算力盒(如智微智能等)被券商归入这一层。
总体来看,物理AI给算力产业链带来的机遇是分层的:短期最确定的是云端仿真与训练带来的服务器和国产GPU采购;中期弹性最大的是端侧具身芯片的国产替代;长期壁垒最高的是软硬件协同的生态卡位。国内产业链在端侧芯片和场景适配上具备本土优势,但端侧芯片的技术路线尚未收敛,算力标准也尚无定论,这一层的竞争格局远未定型。