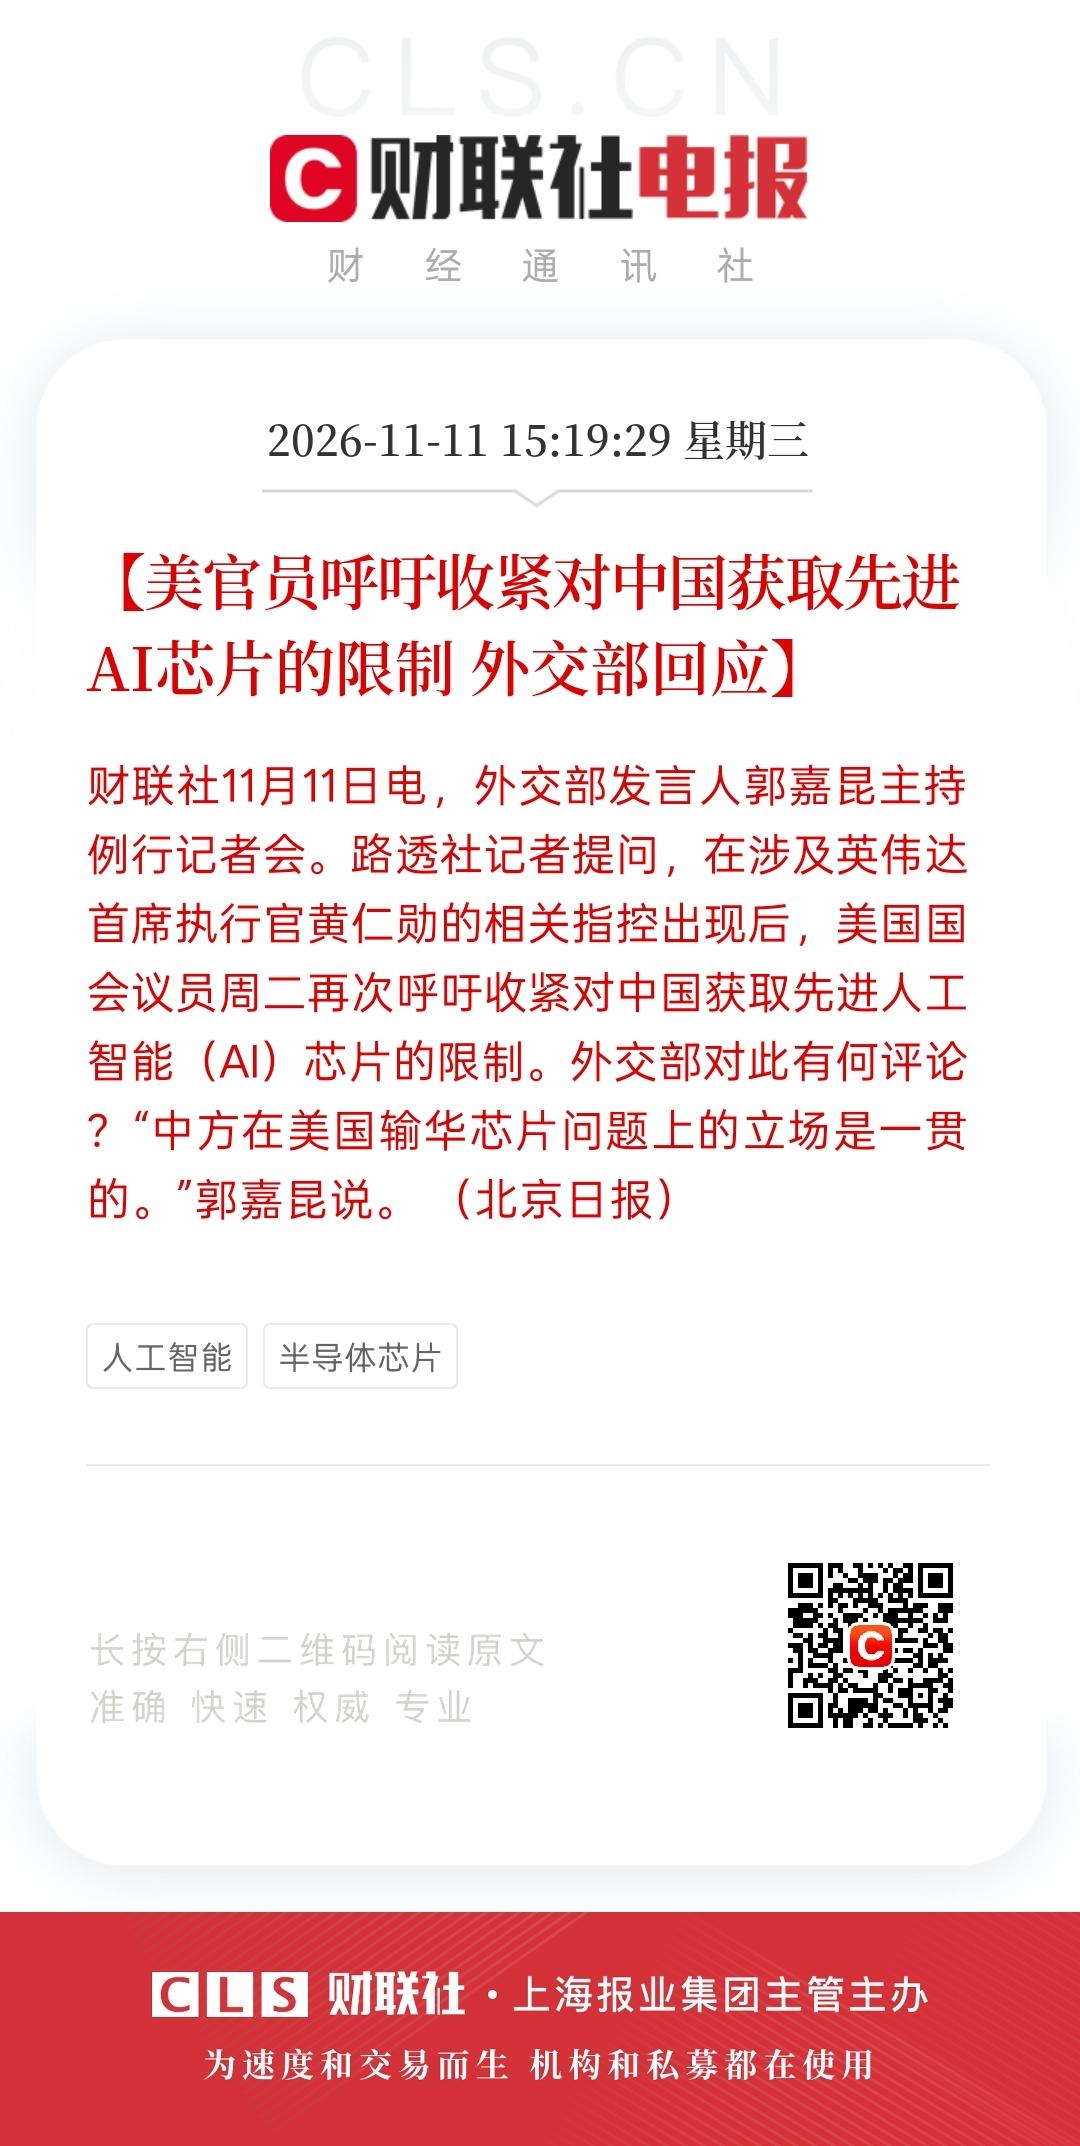
美官员呼吁收紧对中国获取先进AI芯片的限制。美方若进一步收紧限制,对国产芯片而言是加速替代的窗口期,但对国内AI产业整体而言,短期算力供给和前沿迭代会承受实实在在的压力。
国产芯片的机遇
限制越紧,国内下游厂商转向国产方案的意愿和紧迫性就越强,这直接转化为订单和迭代机会。
市场份额快速攀升:据IDC数据,2025年中国AI加速卡市场国产厂商份额约41%;到2026年上半年,主要国产厂商合计份额已达47%,英伟达降至34%,华为昇腾以28%紧随其后。国产芯片正从“可用”向“好用”过渡,规模化交付在加速。
需求端提供试错与迭代空间:国内云厂商资本开支高企,腾讯、阿里上半年同比分别增长约82%和49%,字节跳动全年预计支出规模更大。这些算力采购需求在海外供给受限时,会部分转向国产芯片,让国产厂商获得真实的场景验证和营收反哺。
应用侧主动适配:国产大模型开始主动拥抱国产算力,例如DeepSeek下一代模型计划采用华为昇腾芯片作为核心训练算力。这种软硬件协同一旦跑通,会形成脱离英伟达生态的独立路径。
限制带来的不利因素
前沿训练算力出现硬缺口:国产芯片在单卡算力、集群通信效率、软件生态(如CUDA替代)上与英伟达顶级产品仍有代差。前沿大模型的全参数训练短期内很难完全用国产芯片平替,限制收紧会直接拖慢头部模型的迭代节奏。
“曲线获取算力”的通道被堵死:美方的管制逻辑已从“卡芯片入境”延伸到“卡中资控制实体在海外使用算力”。中资企业即便在第三国租用合规数据中心,采购或租赁高端芯片也可能面临“推定拒绝”。这意味着过去靠海外算力弥补国内短板的路径正在收窄。
生态迁移成本被转嫁给国内企业:被迫从英伟达生态迁移到国产平台,涉及大量代码重构、算子适配和工程师再培训。这部分成本最终由国内AI企业承担,短期内会侵蚀研发效率。
总体来看,限制收紧对国产芯片厂商是结构性利好,但对整个中国AI产业而言,是在用短期的效率损失换取长期的自主可控。真正的考验在于:国产芯片的迭代速度,能否赶上前沿模型对算力需求的增长曲线。