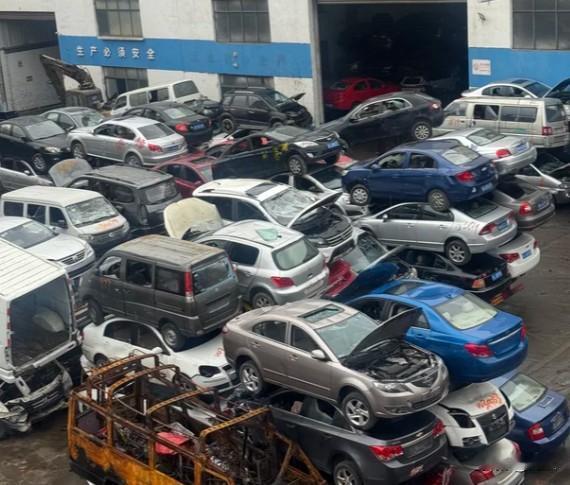
废钢不够用,不是因为车报废得少了。中国一年报废了980万辆车,听着是挺多的。但废钢还是不够用,跟车报废得多少关系不大,是我们攒的钢还没到大规模退役的时候。
25年中国废钢回收利用量大概2.54亿吨,电炉钢占粗钢比例只有11%上下,离政策喊的15%还差一截。而另一边呢,一年粗钢产量9.6亿吨,九成是靠铁矿石,进口矿石花掉一千两百多亿美元哦,废钢喊了这么多年的城市矿山,怎么一到用的时候还是紧巴巴的呢?
别归因到回收体系不行,回收体系确实是不少毛病的,但更底层的东西其实是时间。
废钢不是从天上掉下来的,是从旧楼、旧车、旧机器上给拆下来的。但首先是钢要先被造出来、用旧、报废,才能变成废钢。中国大规模搞基建、造汽车、铺厂房,满打满算也才不过二十来年。截至23年,社会钢铁蓄积量约128亿吨,总量看着吓人,但人均一摊,离发达国家废钢产出真正起飞的阈值还差着一步呢。
行业里有着一个指标,人均钢铁蓄积量过了10吨左右,报废量才会明显往上走。我们的 指标刚好踩在这道坎的边上。所以废钢现在很紧张不是没人在回收,是还没老到能拆的时候。
那现在最难受的是谁?不是缺废钢的钢筋厂,是刚投产的那批特钢电炉。
靖江那条近零碳电炉产线,用的是100%的废钢,炼的是汽车板级别的特钢。首钢迁安那条世界第一条电炉生产高品质汽车板的产线,一年130万吨,也盯着26年一季度投产。技术上确实跑通了,废钢进电炉、出来是特钢、再回到车上,闭环成立了。
但闭环成立和产能吃饱不一样,废钢总量就那么多,优质废钢(低铜、低杂质)更少。特钢的电炉一开,抢的是原来流向钢筋电炉和转炉的那批好料啊。25年电炉企业废钢比已经干到94.5%,基本是贴着上限跑的,产能利用率却常年在50%左右晃荡,不是不想炼啊,是料真的不够分了。
那等几年废钢多了不就行了?等,确实是解法的一部分,但怎么等也很关键。美国的电炉钢占比70%,也不是一天炼成的,是钢铁蓄积量饱和之后,废钢自然溢出的结果。我们现在的状态更像蓄积量还在爬坡、废钢产出刚要加速、但先进产能已经提前开始的阶段。
靖江和首钢的产线没有白建,它们是在为三五年后那批够老的废钢提前占位。但如果盯着今年的电炉钢占比去判断行业的拐点,大概率会失望,它不会因为多建了几条特钢电炉就跳上去,它得等那批旧车旧楼真正进入报废的窗口。
废钢价格和螺纹钢的价差有没有持续拉开,价差拉大,说明废钢相对便宜,电炉厂才有动力多开。以及独立电炉的产能利用率能不能从50%那个位置真正抬起来。这两个不动,特钢电炉就还会停留在示范的阶段,而不是开始放量了。
至于一年报废了那980万辆报废车,它们只是开场,不是高潮。