前阵子翻联影的三季报,本来是想看看这家造CT和磁共振的公司,AI到底挣了多少钱。翻完有点意外,报表上能单独看见的AI收入,少得几乎可以忽略。
先说能单独列出来的那一块,软件收入。
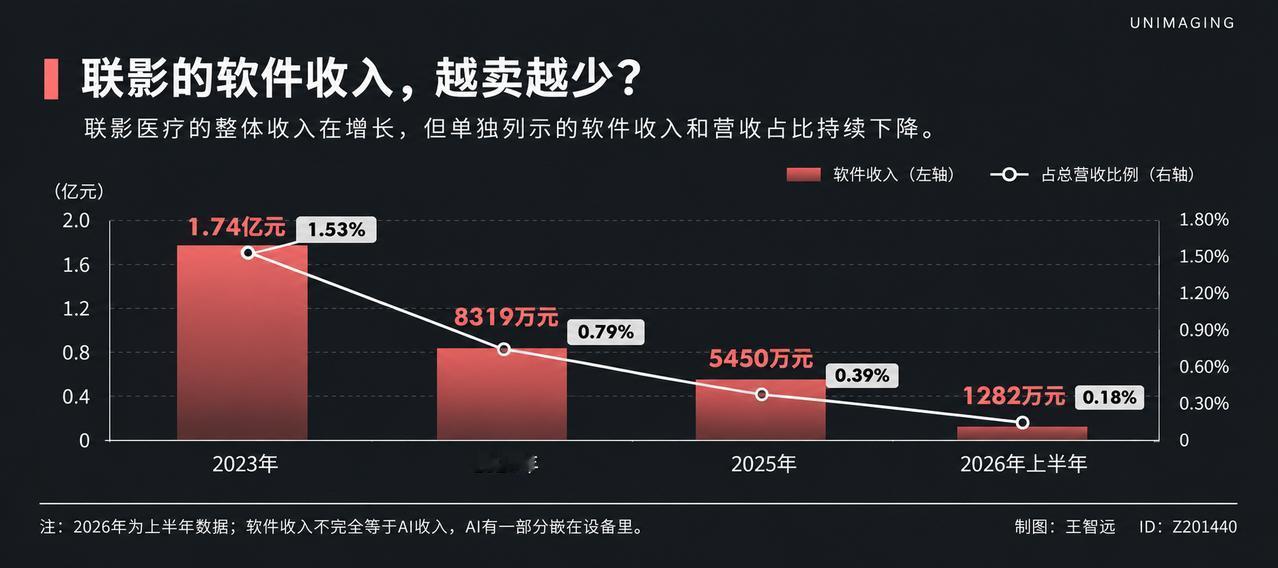
2023年是1.74亿,占营收1.53%,那一年还翻了一倍多。2024年腰斩到8,319万,2025年再跌三成半,5,450万。今年上半年只剩1,282万,占比0.18%。
四年,四级台阶,一级比一级矮。
有人说软件不等于AI,这话没错,AI很大一部分嵌在设备里;可软件是报表上唯一能单独拎出来看的那个数,它一路往下掉,别的解释都不太好使。
同期总收入在涨,设备在涨,海外在涨,偏偏这一栏在缩。
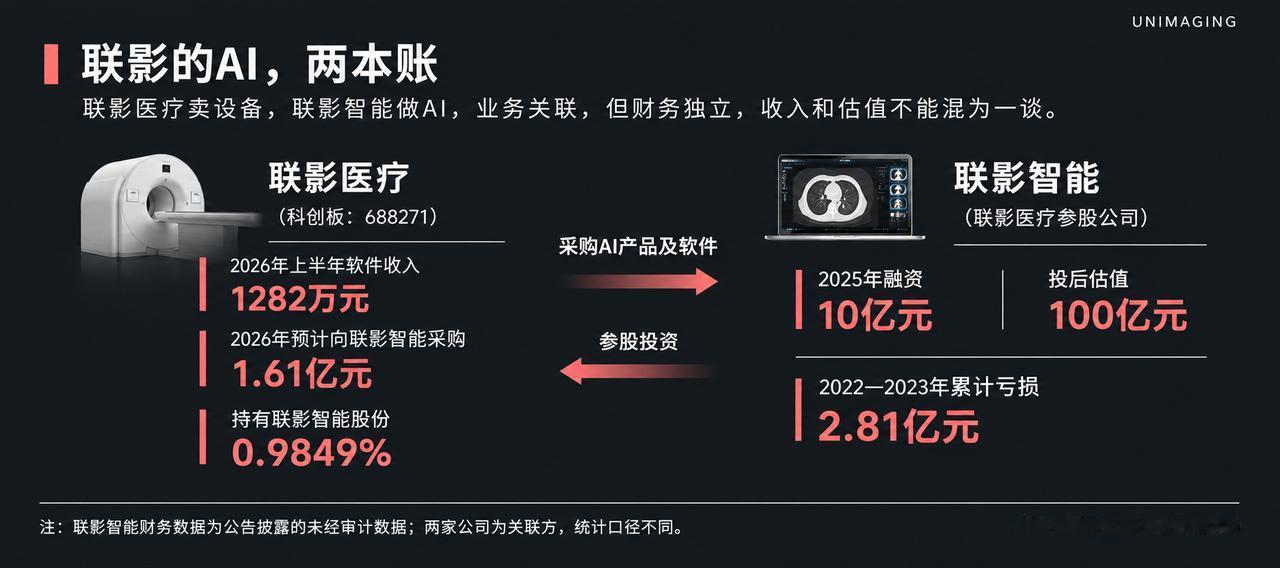
另一头的账更有意思:联影的AI有个卖家,叫联影智能,名字里就带联影。
2025年联影向它采购1.35亿,2026年预计1.61亿,买的是人工智能产品、远程诊断平台、影像建模软件,还有工作站。
卖出去一千多万,买进来一亿六,这两个数不会在报表上并排出现,一个是成本,一个是收入。
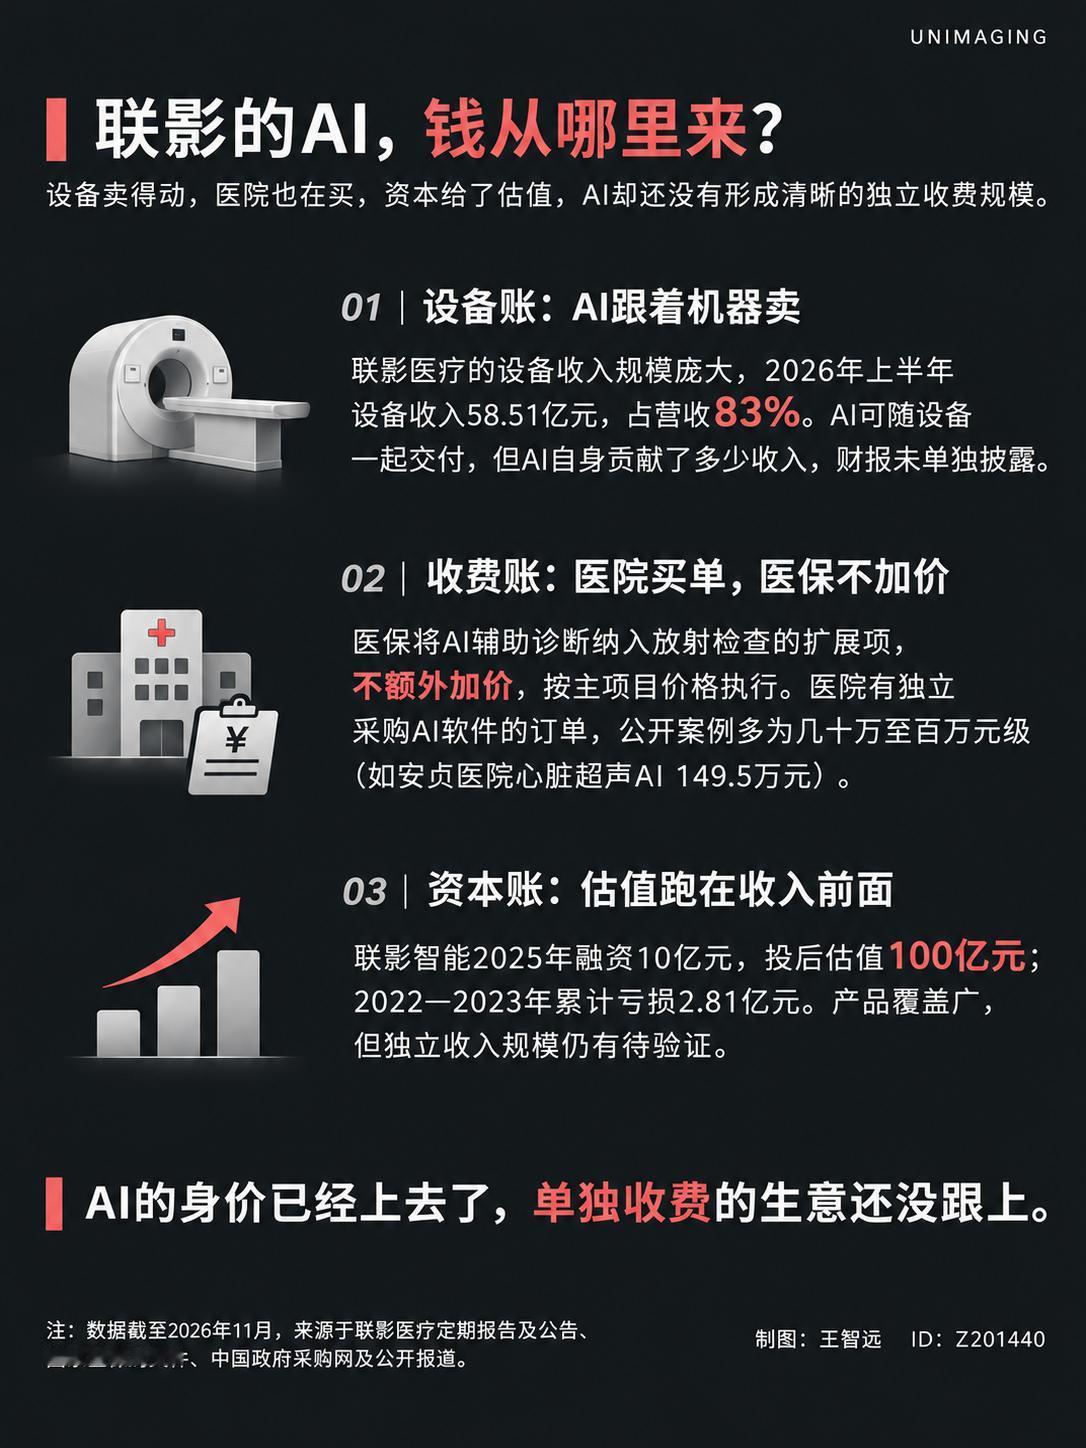
买回来的东西去哪儿了?装进CT和磁共振,跟着设备一起交付。医院付的是设备的钱,AI也算是有了收入,账记在设备名下。
真正卡住的地方在收费端,我去看了一张CT平扫的收费单,账单上就一行字。
AI在片子上标出结节、圈出病灶,账单上硬是没有它。医院想收也收不了,收费系统里压根没给AI留一个栏目。
国家医保局的立项指南写得很清楚,AI辅助诊断放在放射检查主项目下面,算扩展项。什么叫扩展项,就是主项目下面的一个可选动作,做了也不额外加价。做一次CT,该多少钱还是多少钱。
医院这头也不是没人掏钱,公开单子里最大的一笔在安贞医院,心脏超声AI,149.5万。
听着不少,可联影一个季度收入35.29亿,摊到一小时是160万,这一单还不够它干一个小时。集采也进来了,价格由目录来定,医院愿意买,只是买得不贵。
所以AI的身价只能长在别处,联影智能2025年6月融到10亿,投后估值100亿。
这家公司2022年营收1.24亿,亏1.45亿,2023年营收2.54亿,亏1.36亿,净资产还是负的。联影医疗只持有0.9849%,不到一个点,公告里写着不并表,它的亏损一分都不会算进上市公司。
雪球上有位投资者,130块的成本价买了联影医疗,4月发帖说,「看到它只占联影智能0.9的股份,瞬间无语」。他买的是设备公司,押的是一个AI故事。联影的AI没有死。它只是还没学会自己挣钱。