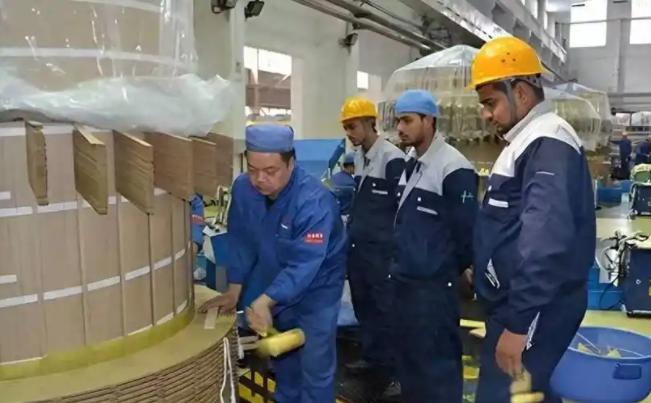
印度电力部长曾公开表示,外资已将特高压技术传授给印度,现在轮到 "印度制造" 登场了。然而,他所说的这些技术,实际上是中国企业投入巨资,将 200 名印度工程师带到中国亲自培训后的成果。
说出这番高调表态的是印度电力部长马诺哈尔・拉尔,在 2026 年 3 月召开的印度电力峰会上,他同步公布了印度特高压电网的远期规划,称将在 2034 年前建成 9 条 1100 千伏特高压交流线路与 10 座配套变电站,总投资规模达 5.3 万亿卢比。
整场发言里,他将印度本土特高压产业的突破包装成技术自主的里程碑,却对技术的真实来源一笔带过。
在我看来,这场宣传从根上就偷换了核心概念。
印度官方口中模糊的 “外资传授”,刻意隐去了技术输出的主体,更彻底抹去了中国企业为此付出的资金、技术与人力成本。
早在 2012 年前后,印度电网还处于供电极不稳定的状态,全国性大停电频发,上亿人口日均断电时长超过 4 小时。
为了快速升级输电网络,印度向全球开放电力工程市场,抛出税收减免、优先采购等一系列优惠条件吸引外资入局。
当时中国保变电气看中印度庞大的市场潜力,带着成熟的特高压变压器技术进入印度市场。
中方的合作诚意相当充足,不仅在古吉拉特邦投建了现代化生产基地,把整条特高压变压器生产线从国内搬迁过去,还自掏腰包承担全部成本,分批将 200 多名印度工程师接到中国保定总部,开展系统性的技术培训。
这种培训绝非走形式的参观交流,而是从核心工艺到运维细节的全面教学。
小到变压器绕组的绕制技巧、绝缘油的检测标准,大到散热系统的设计逻辑、整条生产线的质量管控流程,中方技术团队都做了手把手的实操演示和规则讲解。
前后几年的生产线建设、人员培训投入加起来超过 2 亿元,中方的初衷本是通过技术落地深耕印度市场,实现双方的合作共赢。
可在印度官方的公开叙事里,这段完整的合作历史被大幅简化。
中方的技术投入和资源支持被一笔带过,印度工程师掌握设备操作能力的结果,被直接包装成了印度 “自主掌握核心科技” 的证明。
等到印度本土技术人员能基本维持生产线运转后,印度的产业政策便开始逐步收紧,持续提高输变电设备的进口关税,不断强制提升本土采购比例,一步步压缩外资企业的生存空间。
2025 年 5 月,保变电气发布正式公告,以 1.37 亿元的价格转让印度子公司 90% 的股权,接盘方是印度本土企业阿特兰塔电气。
也就是说,当初投入巨资建厂房、教技术、拓市场的中国企业,最终以远低于前期投入的价格彻底退出印度市场。
留下的完整生产线、全套技术资料和培养成熟的本土工程师团队,转头就成了印度 “自主特高压产业” 的家底。
这场合作走到终局,更像是一场设计好的技术收割。
有人或许会说,市场换技术是国际产业合作的常规操作,印度借此发展本土产业也无可厚非。
但问题的关键在于,印度拿到的从来都不是完整的特高压技术体系,充其量只是部分设备的制造与基础运维能力。
在我看来,印度官方刻意混淆 “超高压” 与 “特高压” 的技术边界,本身就是一种舆论注水。
国际电力行业公认的特高压门槛,是 1000 千伏及以上交流输电,或是 ±800 千伏及以上直流输电,印度目前主打的 765 千伏等级只能算作超高压范畴,两者在绝缘要求、材料工艺、系统稳定性上的差距,完全不在一个量级。
就算是印度号称已投运的 1000 千伏等级线路,实际运行表现也撑不起 “掌握核心技术” 的说法。
2024 年 7 月印度第一条 1000 千伏特高压线路正式投运,仅过去三个月就因换流阀故障引发大范围停电。
事后排查显示,核心部件所用的国产硅钢片铁损指标比中国同类产品高出 40%,根本达不到特高压长期稳定运行的技术标准。
说白了,印度目前能做到的,只是照着现有图纸拼接出设备外壳,核心材料、核心元器件、系统调度算法这些真正的核心环节,依然高度依赖外部供应,离真正的技术自主可控还有相当远的距离。
特高压从来不是单一设备的技术突破,而是一套覆盖材料研发、装备制造、工程设计、电网调度、运维保障的完整工业体系。
中国能成为全球特高压技术的领跑者,靠的不是外部输入的技术,而是几十年持续的研发投入,上万名工程师扎根一线的工程实践,以及从无到有搭建起来的全产业链配套能力,最终甚至主导了全球特高压的技术标准制定。
这种系统性的技术能力,不可能靠几百名工程师的短期培训就完成复制,更不可能靠政客的口号就凭空诞生。