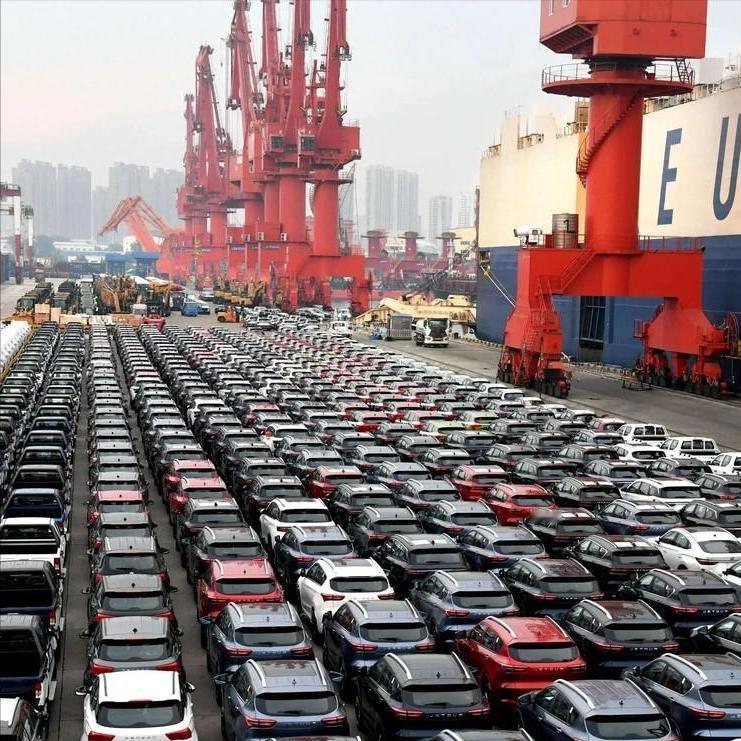
中国汽车在俄罗斯卖得越来越多,俄罗斯却开始提高门槛了。
这几年,中国车企在俄罗斯确实抓住了一次难得的市场机会。2022年以后,欧美、日韩不少车企退出,当地汽车市场一下子空出了位置,中国品牌迅速补上。
截至2026年1月1日,俄罗斯登记在册的中国品牌乘用车已经达到315万辆,占当地乘用车总量的6.6%。奇瑞、哈弗、吉利排在中国品牌前三位。这个数字说明,中国汽车已经不只是去俄罗斯卖了一批车,而是在当地形成了相当大的用户基础。
但市场环境正在变化。
2025年,中国品牌在俄罗斯的新车销量下降了25%,市场份额从58.5%降到51.7%。出口也明显回落。俄罗斯不再是中国汽车只要把车运过去,就能轻松卖出去的市场。
到了2026年10月,俄罗斯新车市场卖出约13.29万辆乘用车,同比下降19.8%。哈弗仍是外国品牌中的销量第一,但吉利等品牌也面临压力。与此同时,丰田、马自达等品牌的车辆通过平行进口和第三方渠道重新进入市场。
竞争对手并没有完全消失,只是换了进入市场的方式。
更大的变化来自俄罗斯自己的政策调整。2024年10月,俄罗斯大幅提高汽车报废税;2025年12月,又把发动机功率纳入报废税计算。2026年3月,出租车本地化规则开始实施,想进入相关市场,车辆就必须满足本地化要求,或者符合政府规定的其他准入条件。
这些措施并不是专门针对中国品牌。俄罗斯希望汽车企业在当地建厂、创造就业、带动零部件生产,而不是长期依靠进口整车满足市场需求。
这对中国车企提出了新的要求:光有价格优势不够,还得考虑在哪里生产、零部件从哪里来、售后体系怎么建。
长城汽车已经在俄罗斯图拉州布局生产基地,哈弗部分车型实现当地制造。奇瑞相关车型也通过俄罗斯本土生产项目换上当地品牌标识销售。这样的车在统计中未必继续算作中国品牌,但背后的车型平台、技术和供应链仍可能与中国企业有关。
这也解释了一个容易被忽略的现象:中国品牌在俄罗斯的市场份额下降,不代表中国汽车产业的影响力就按同样幅度缩小了。有些中国车型换了车标,有些中国零部件进入了当地工厂,单看品牌榜单,很容易漏掉这些变化。
当然,本地化也不是没有代价。建厂要投入资金,供应链要重新组织,售后和质量管理都得跟上。市场政策一变,企业就要重新计算成本。过去靠出口就能赚钱的模式,未必还能维持原来的利润。
所以,把这件事说成“整个西方联手要灭掉中国汽车”,并不准确。真正摆在中国车企面前的,是俄罗斯市场规则变化、老牌品牌通过其他渠道回流,以及当地制造业保护政策带来的多重压力。
中国汽车已经在俄罗斯站住了脚,但能不能长期留下来,还得看企业能否把生产、零部件、服务和市场经营真正做起来。
当初别人退出时留下的市场空位,是机会;如今俄罗斯要求更多本地生产,是新的竞争条件。想继续做这门生意,就不能只想着把车卖过去,还得考虑怎样在当地长期经营。