昨晚的美股有点意思。
费城半导体指数涨了6.85%,30只成分股里29只上涨。偏偏英伟达跌了4.27%,成了唯一收跌的那只。
前一天,市场还在担心黄仁勋的风波会不会拖累整个科技板块。结果板块没事,只有英伟达自己有事。
不过,比这场反弹更值得琢磨的,是半导体股的估值。
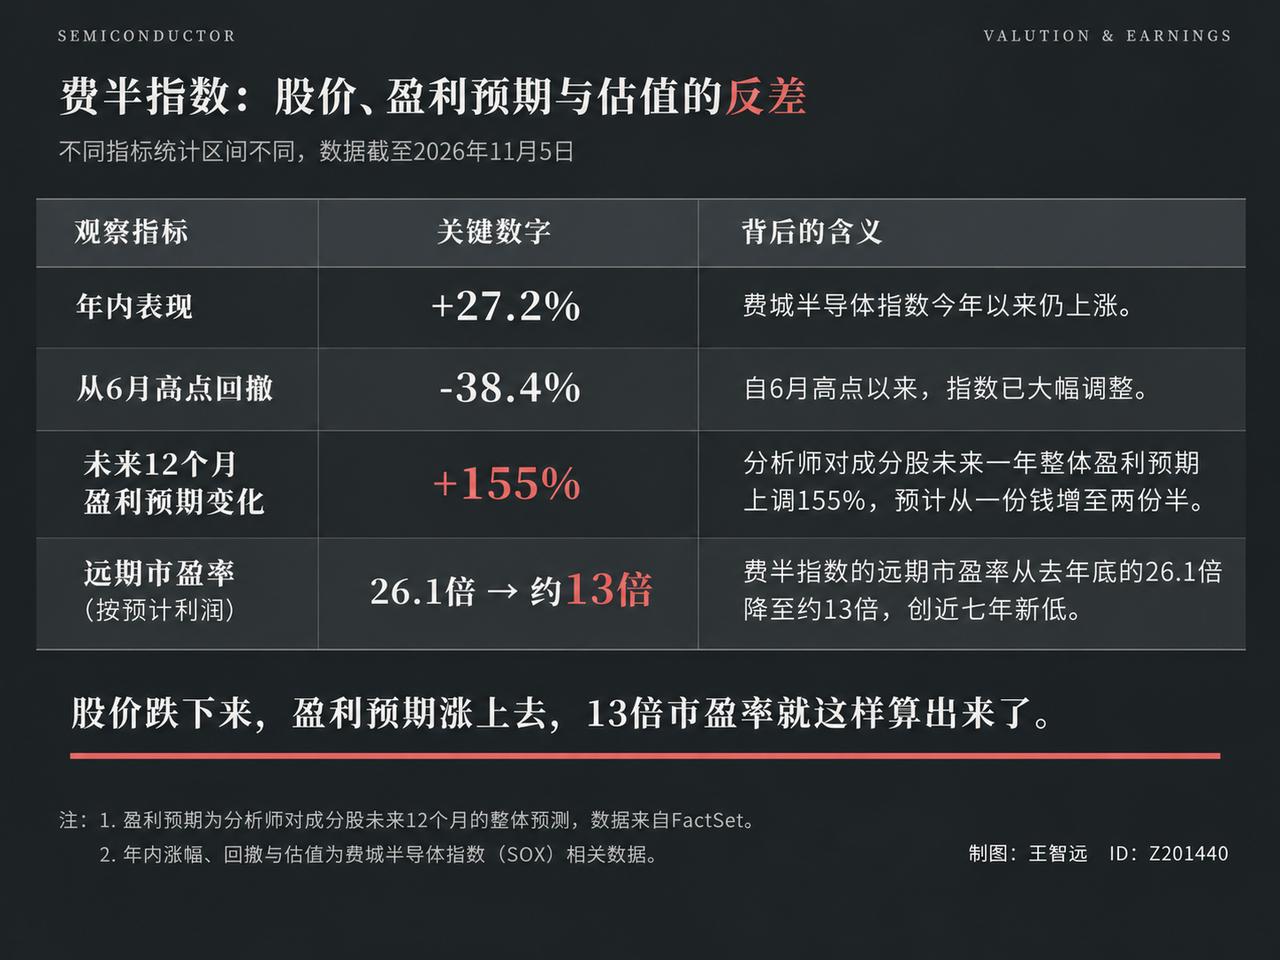
从今年6月的高点算起,到上周四收盘,费半跌了38.4%。按未来一年预计利润算的市盈率,降到13倍左右,2019年1月以来最低。
跌了这么多,估值这么低,看着是该便宜了。
但这里的账有个弯,市盈率是拿股价除以预计能赚的钱。股价是现成的,赚多少钱是算出来的。
过去一年,费半成分股未来12个月的盈利预期,被分析师整体上调了155%。
一年前觉得这个板块能赚一份钱,现在觉得能赚两份半。
预计能赚的钱涨了2.55倍,股价跌了38.4%,一头涨一头跌,市盈率自然就矮下去了。去年底还是26.1倍。
所以,13倍这个数,一半是跌出来的,一半是算出来的。问题就在这儿。预计能赚的钱涨了这么多,股价为什么还跌。
一种可能是,市场不认这些预估,提前把后面的下调算进了价格。另一种可能是,有别的东西压着股价,跟盈利没关系。
华尔街现在也分成两拨:
奥本海默上周把AMD的评级调上去,目标价给到600美元。分析师Rick Schafer算的是2027年,五大云厂商的资本开支会到1.3万亿美元,比今年多六成。钱花下去,芯片就得买,所以他看好。
美国银行的Vivek Arya团队算的是现在。云厂商这个季度花钱的速度,照这个速度算一年,是1.2万亿。市场对2027年的预期已经超过1.5万亿。市场已经把明年的钱,提前算进今天的价格。
Arya团队还翻了一遍历史。过去四次半导体股的大跌,平均跌32%,平均走253天。这一轮136天跌了38.4%。跌得够深,时间不够。
他们还有句话,估值便宜,和盈利已经下调到位,是两件事。
半导体股过去的底,差不多都是两件事一起做完才成的。股价跌完了,分析师的盈利预测也往下修完了,底才结实。现在只做完了前一件。
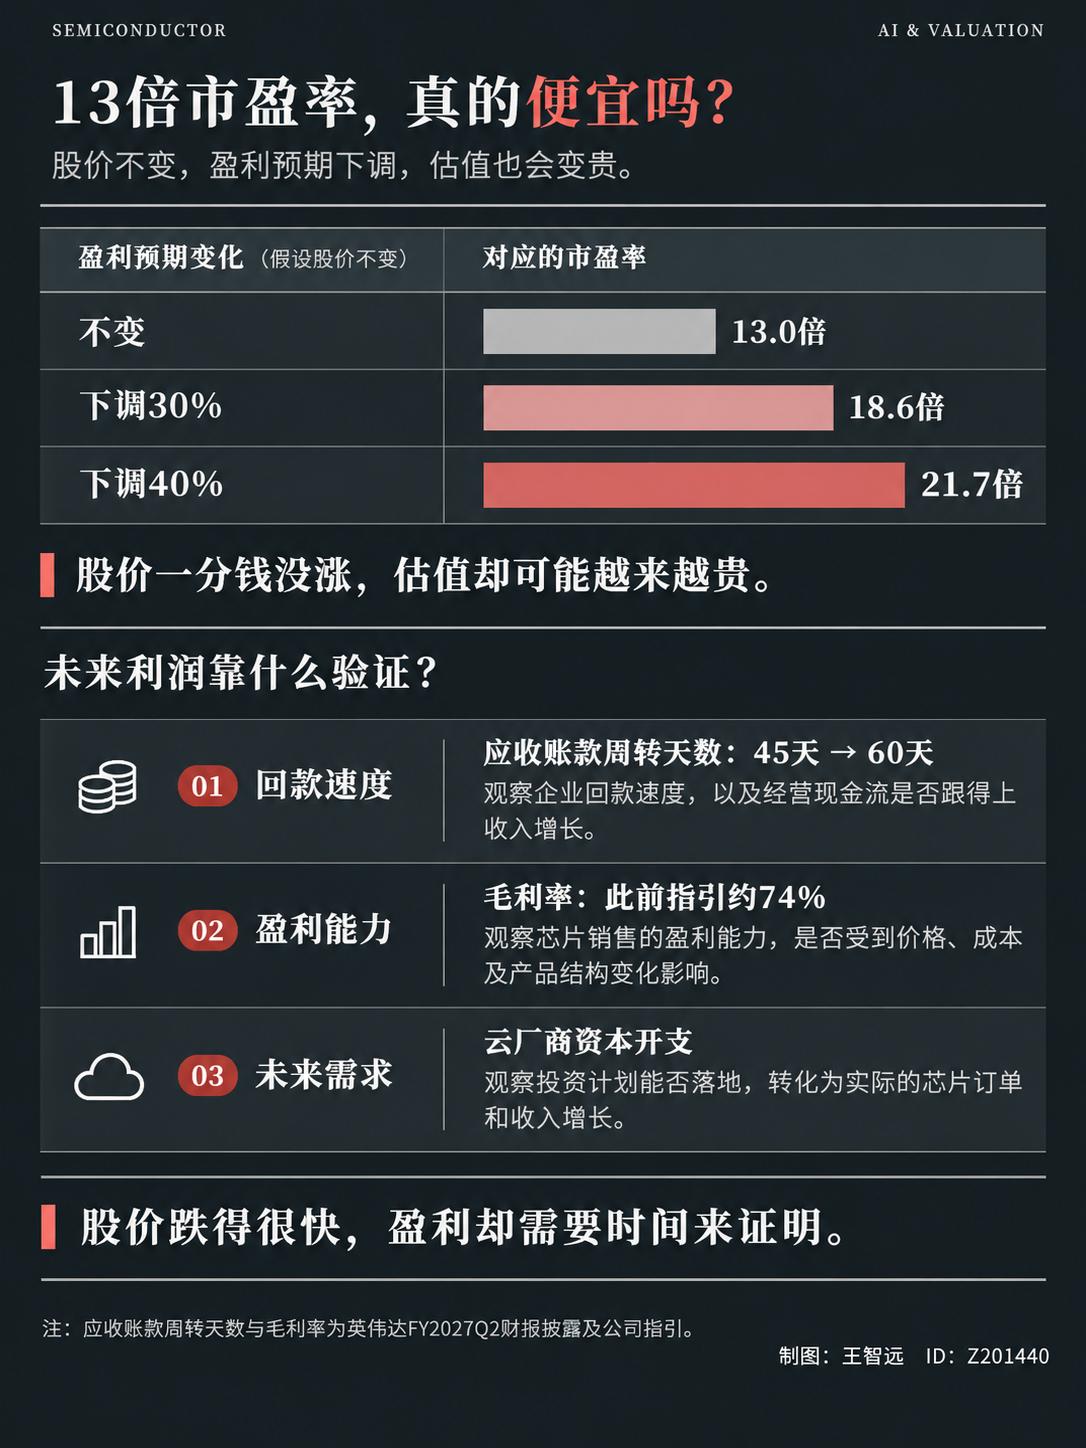
13倍便宜不便宜,最后还得看那个155%能不能兑现。
兑现了,13倍就是真便宜,标普500现在是17.8倍。兑现不了,同样的股价,13倍会变回18.6倍甚至21.7倍。
股价跌到哪儿,屏幕每天都告诉你。盈利预期有没有高估,得等财报翻开才知道。这大概就是这轮下跌最难受的地方。跌得很快,证明得很慢。