美中期选举后AI行业周期和监管推演
一、核心判断
监管主战场在州与地方,而非联邦。
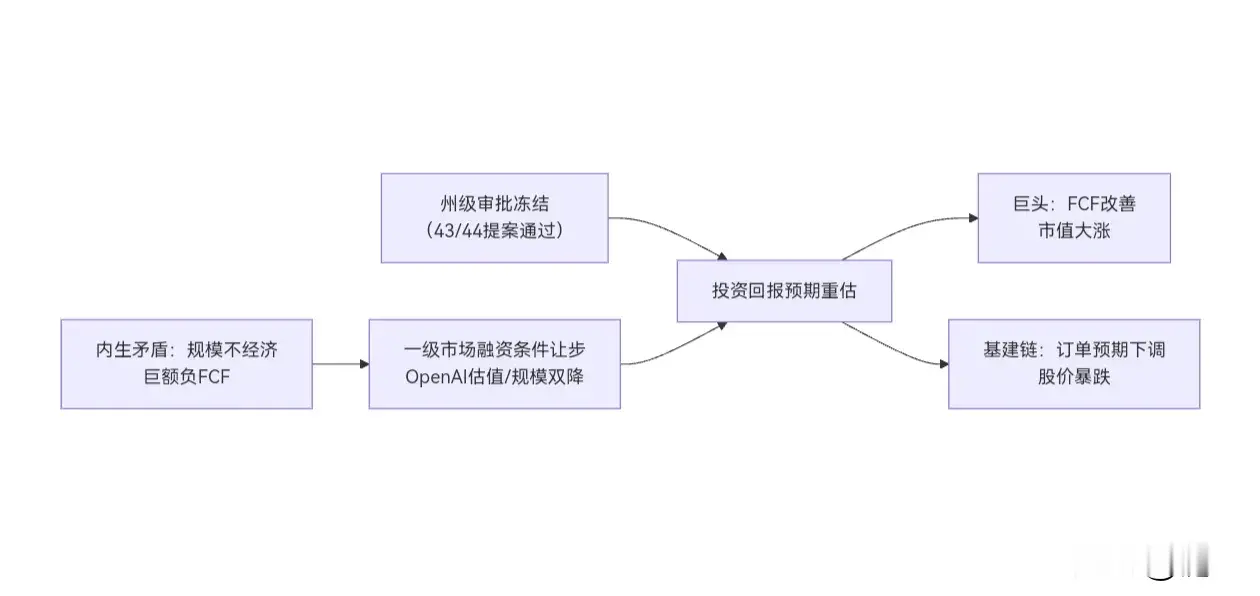
全美大量地方数据中心限制提案落地,选民本地排斥情绪强;得州翻蓝是关键变量,约 45% 当地算力扩张计划存在冻结风险。碎片化州级监管是基准情景,无需联邦法案就持续压制新增供给。
市场已经沿“资本开支裂缝”非对称定价。
选举后算力基建、电力链杀跌;大型云巨头市值反弹。定价主线:新增扩产受限 → 资本开支收缩预期 → 自由现金流改善、估值修复。核心划分:capex执行者(上游硬件、新建数据中心)vs capex受限受益方(存量算力、云巨头)。
监管只是扳机,盈利矛盾才是底层约束。
典型样本:OpenAI 高营收、深度负利润率,远期累计负 FCF 压力巨大;虽然 Token 成本快速下行,但 AI 推理是线性可变成本,形成独特的规模不经济。最大尾部风险:市场不再远期买单,全行业资本开支预期一次性重定价。
二、AI三周期定位
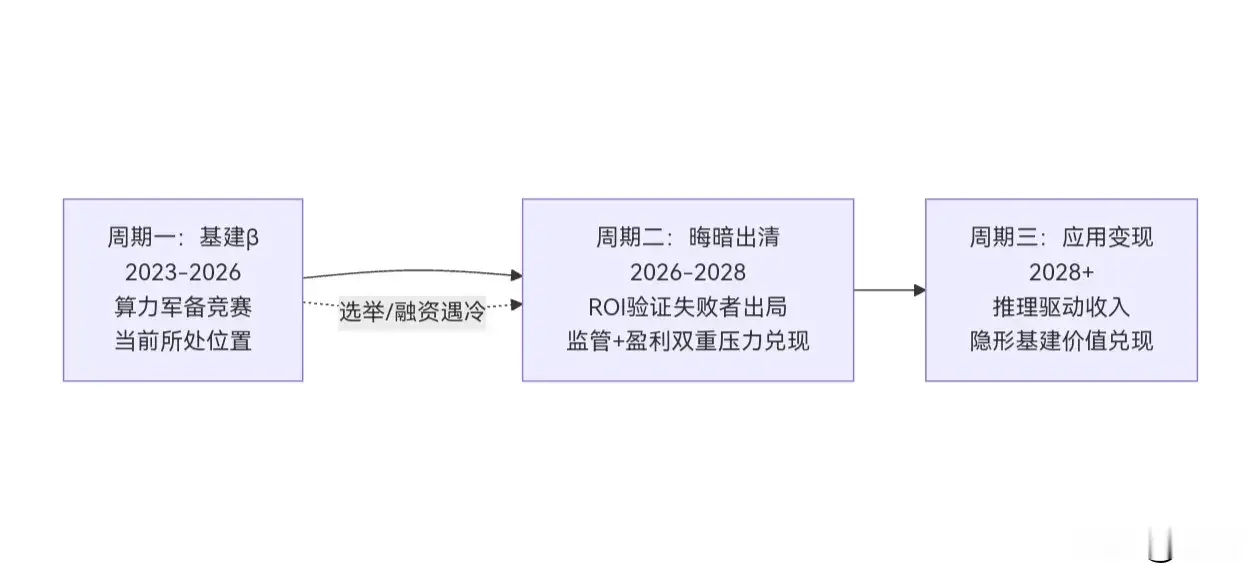
AI 正在从基建β转入晦暗出清周期。
当前定位:正处于周期一尾声→周期二的切换点。中期选举(州级审批冻结)+ OpenAI融资条件让步(一级重新定价)是切换的两个标志性事件。
基建β的尽头:训练资本开支终将均值回归——capex增速见顶回落是周期二的确认信号。
晦暗出清:模型层收敛、投机性数据中心项目死亡、下游硬件订单预期重置。
应用变现:只有推理驱动的真实收入能终结出清周期。
地方碎片化监管抬高供给门槛、推理可变成本带来天然规模不经济,训练资本开支终将均值回归;能否穿越取决于推理成本改善的速度。
三、底层硬约束:推理的高可变成本
训练属于一次性沉没投入;推理随调用量线性消耗算力、电力、带宽,无法复刻传统软件接近零边际成本的商业模式。
矛盾:用户、调用量越高,亏损规模越容易放大;
拐点赛跑:推理成本下行斜率 VS Token 使用量增长斜率;
推论:模型效率、专用推理芯片、能源成本优化,是穿越出清周期最核心变量,优先级高于题材叙事。
训练扩产退潮,应用持续放量仍带来稳定需求,大盘恐慌时容易被错杀,属于结构性买点。
四、分环节冲击映射
模型层:融资范式切换,由大额一次性输血转为分批验证;并购整合提速,独立小模型玩家加速出清;
算力基建层:新增项目审批冻结,存量算力稀缺性抬升,短空长多;非美算电协同由中线支线升级为主对冲主线;
硬件层:2026–2027 订单具备支撑;2028 之后必须持续对标云厂 capex 指引动态调预期;存储、液冷、配电中推理需求部分脱离训练周期;
头部云巨头:三重利好——FCF 改善、合规成本护城河、存量算力溢价,行业集中度进一步抬升;
应用层:推理成本下行是必要前提;自带数据闭环、直接变现的垂直应用抗周期更强。
合规护城河量化提示:巨头合规成本占研发 5%–10%,初创普遍高于 20%,长期格局趋向「双寡头 + 垂直长尾」;反垄断为长期对冲变量。
五、策略决策链路
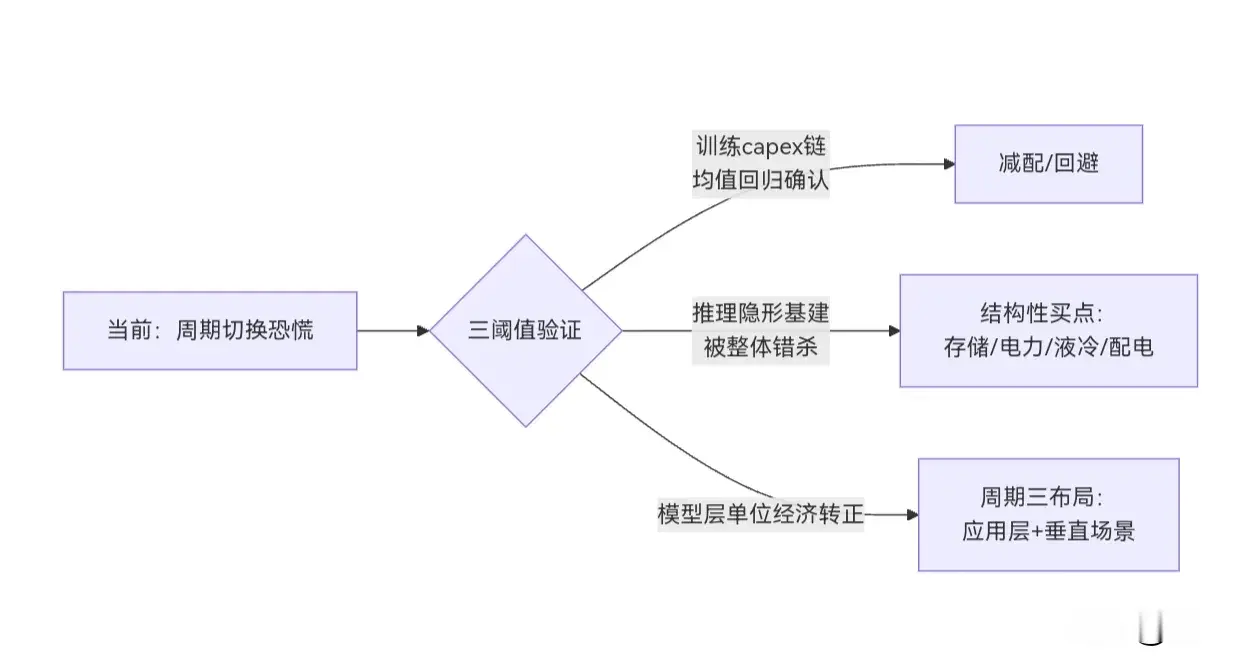
周期一尾声:逐步降低纯训练 capex 链敞口;
周期二出清阶段:在算力、电力板块的无差别杀跌里,剥离出绑定推理流量的隐形基建资产,把握存量算力重估机会;
周期三前夜:以单位经济转正作为核心触发信号,转向应用变现 α。
跟踪 CapEx/OCF、Token–收入斜率、开源侵蚀三大标尺,在错杀行情里把仓位从训练军备赛道,切换到推理型隐形基建、远期垂直应用。