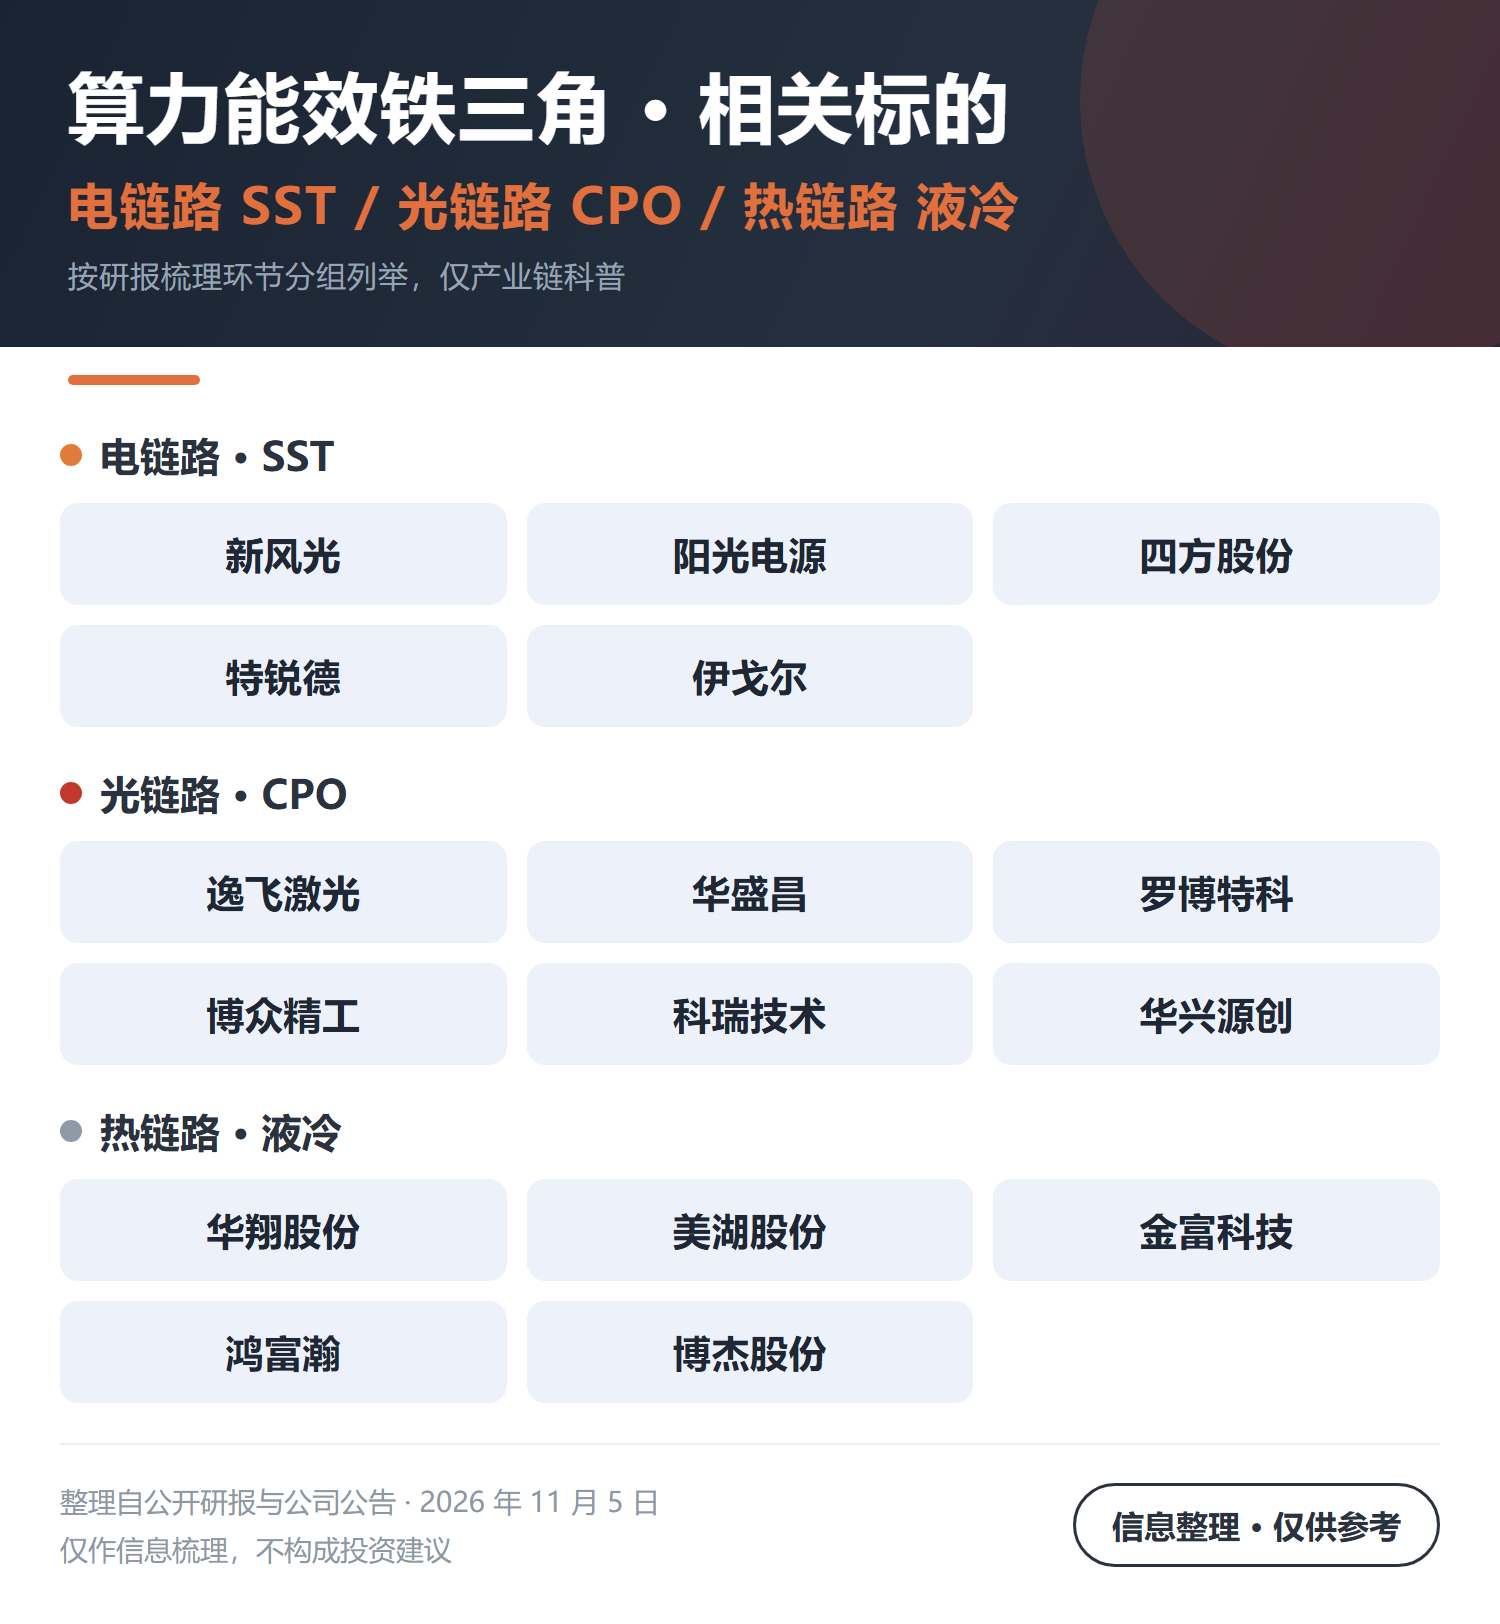
【机构研报总结】算力能效铁三角:电、光、热三条链路同时换方案
现在建一个 AI 数据中心,最难过的一关不是算力,是审批。
民主党占优之后,AI 算力新建项目的环评、PUE、碳排放、用水审查全面收紧,大型 AIDC 被要求强制上报能耗、用水和碳排。能耗红线一旦变成筛选条件,方案本身就成了门槛。
所以市场开始讲一个铁三角。
第一条是电链路,SST,也就是固态变压器。它做的是供电端降损耗,直通 800V 高压直流,适配风光直供。传统 UPS 链路转换环节多、损耗大,SST 把中间环节压掉,效率自然上来。
第二条是光链路,CPO。它压低的是单 bit 光互联功耗。可插拔模块功耗高,在环评里是负担;CPO 把光引擎和交换芯片靠近,功耗降下来,单位算力的电费跟着降。
第三条是热链路,冷板式液冷。它优化的是制冷侧 PUE。风冷方案的环评阻力正在抬升,冷板液冷把热量直接带走,PUE 更容易压到红线以下。
三条链路对应三张账:供电损耗、互联功耗、制冷能耗。三张账加起来才是数据中心的整体能效,这也是它们必须放在一起看的原因。
更现实的一层是钱。这套组合更容易通过审查,也就更容易拿到 IRA 的绿色税收抵免。政策的钱和电费的钱,方向是一致的。
但有个分化要注意:浸没液冷受水资源指标约束,受益反而偏弱。冷板虽然也是液冷,但不把设备泡在液体里,用水量小得多。同样叫液冷,路径不同,结果不同。
还有一个容易忽略的点。SST、CPO、冷板液冷已经是获批项目里的优先配置,同步就带出了配套的结构性机会,比如阵列耦合、光电测试、CDU 配套设备。这些环节体量不大,但弹性不小。
那节奏怎么看?
研报的说法是,份额切换的 α,会让细分行业的 beta 提前爆发。翻译一下就是:总蛋糕的增长节奏可能放缓,但新技术在存量里的替代速度在加快。对做新技术的人来说,这比总量增长更值钱。
我的判断是,这条线的确定性来自审查,不是来自需求。需求好不好,市场说了算;审批过不过,政策说了算。而政策这条线,现在是明确收紧的。
风险也说清楚。一是标准还没完全统一,800V 直流的生态、CPO 的接口规范都在推进中,押错路线就吃亏;二是认证周期长,UL、并网、可靠性验证都要时间;三是如果电价和绿电供给改善,审查的紧迫性下降,政策推力就会弱一截。
一句话总结:这轮算力的瓶颈在电,解法在效率,效率的落点在电、光、热三条链路的设备侧。
算力 AIDC 液冷 CPO 机构研报
─────── 分割线 ───────
【点赞+关注,每天分享热门财经机构研报/热门题材概念标的梳理】
免责声明:
【投资有风险,入市需谨慎。资料仅供参考不能作为投资依据,文章内容来自机构研报或公开信息,本人重新整理编辑,未经核实,文字或图片所提及个股只做科普,不作推荐,不对任何人构成投资建议!】