游戏业务暴跌40%,数据中心近乎翻倍!AMD撕掉“游戏公司”标签,苏姿丰:我们数据中心优先
AMD交出了一份撕裂感极强的财报。
11月3日,AMD公布2026年第三季度业绩:总营收134亿美元,同比增长45%,创历史新高。但拆开看,两大业务走了完全相反的方向。
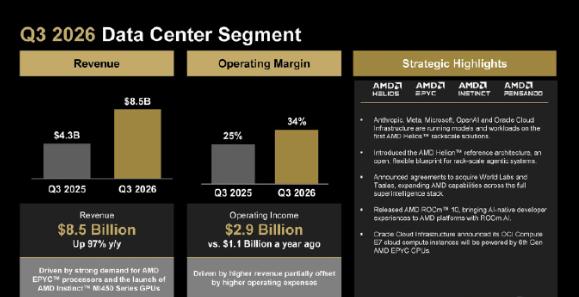
数据中心营收85亿美元,同比暴涨97%,接近翻倍。游戏业务营收7.73亿美元,同比暴跌40%。
一个在天上,一个在地下。AMD首席执行官苏姿丰在财报电话会上的表态很直白:AMD已经是一家“数据中心优先”的企业。
游戏业务为什么跌这么惨?
40%的跌幅,放在任何一家芯片公司身上都是重创。
AMD官方给出的解释是“半定制及图形业务营业额减少”。翻译一下:游戏主机芯片订单在缩水,独立显卡也卖不动了。
更深层的原因藏在AI的阴影里。TechSpot的分析指出,AI数据中心大量采购存储芯片和关键组件,挤占了消费级硬件的供应,同时推高了显卡的生产成本。你买不到便宜的显卡,是因为AI服务器把产能和内存都抢走了。
苏姿丰还在电话会上预警了一个更残酷的趋势:预计2027年PC市场出货量将出现两位数百分比降幅,主因是组件涨价推高整机价格,消费者对价格更加敏感。
游戏业务的冬天,可能还没到最冷的时候。
数据中心:85亿美元是怎么来的?
游戏业务丢掉的每一块钱,数据中心都加倍赚回来了。
85.46亿美元的数据中心营收,主要靠两样东西:EPYC服务器CPU和Instinct MI450系列GPU。EPYC Turin已经成为部署最广的EPYC代际,公有云实例超过540种。MI455X开始批量出货,Anthropic、Meta、微软、OpenAI、Oracle的首批Helios机架已经上线。
苏姿丰还给出了一个让华尔街兴奋的数字:预计2027年营收增长超过80%,是此前长期财务模型所给增速的两倍以上。其中数据中心AI业务增速“显著超过翻倍”,数据中心占总营收比例将超过80%。
换句话说,AMD正在从一个“卖CPU和显卡的公司”,变成一个“卖AI算力的公司”。
代价是什么?
转型从来不是免费的。
苏姿丰在电话会上承认,当前需求确实高于供给。AMD正在与供应链合作,扩大晶圆、基板、先进封装、存储等关键组件的供应。HBM涨价的问题,CFO胡锦表示已经与部分供应商和客户签订长期协议,正在协商共同分担成本上升。
另一个代价是毛利率。数据中心业务虽然营收高,但毛利率低于客户端业务。随着数据中心占比从一年前的47%飙升到64%,AMD的整体毛利率结构也在被重塑。
说句实在的
AMD这份财报,本质上是一份 “告别宣言”。
那个靠锐龙CPU和Radeon显卡被玩家熟知的AMD,正在主动收缩消费级战场,把资源全部押注到AI数据中心。苏姿丰的选择很理性:游戏业务营收7.73亿,数据中心85亿,前者不到后者的十分之一。当AI算力的需求像洪水一样涌来,继续在游戏显卡上和英伟达、在CPU上和英特尔缠斗,性价比太低了。
但对于普通玩家来说,这件事的信号不太友好。显卡涨价、PC出货下滑、游戏业务收缩——AMD的转身,意味着消费级硬件市场少了一个愿意拼性价比的玩家。以后想装一台便宜的游戏电脑,可能越来越难了。
苏姿丰说AMD是“数据中心优先”。翻译给玩家听就是:你们的事,往后排。