大A奇迹日后美股也转好,能否走出内外共振反转?
当前行情仅为外围风险偏好缓和叠加国内流动性托底带来的脉冲同步修复,尚不构成内外共振反转,定性仍为主跌段超跌修复。
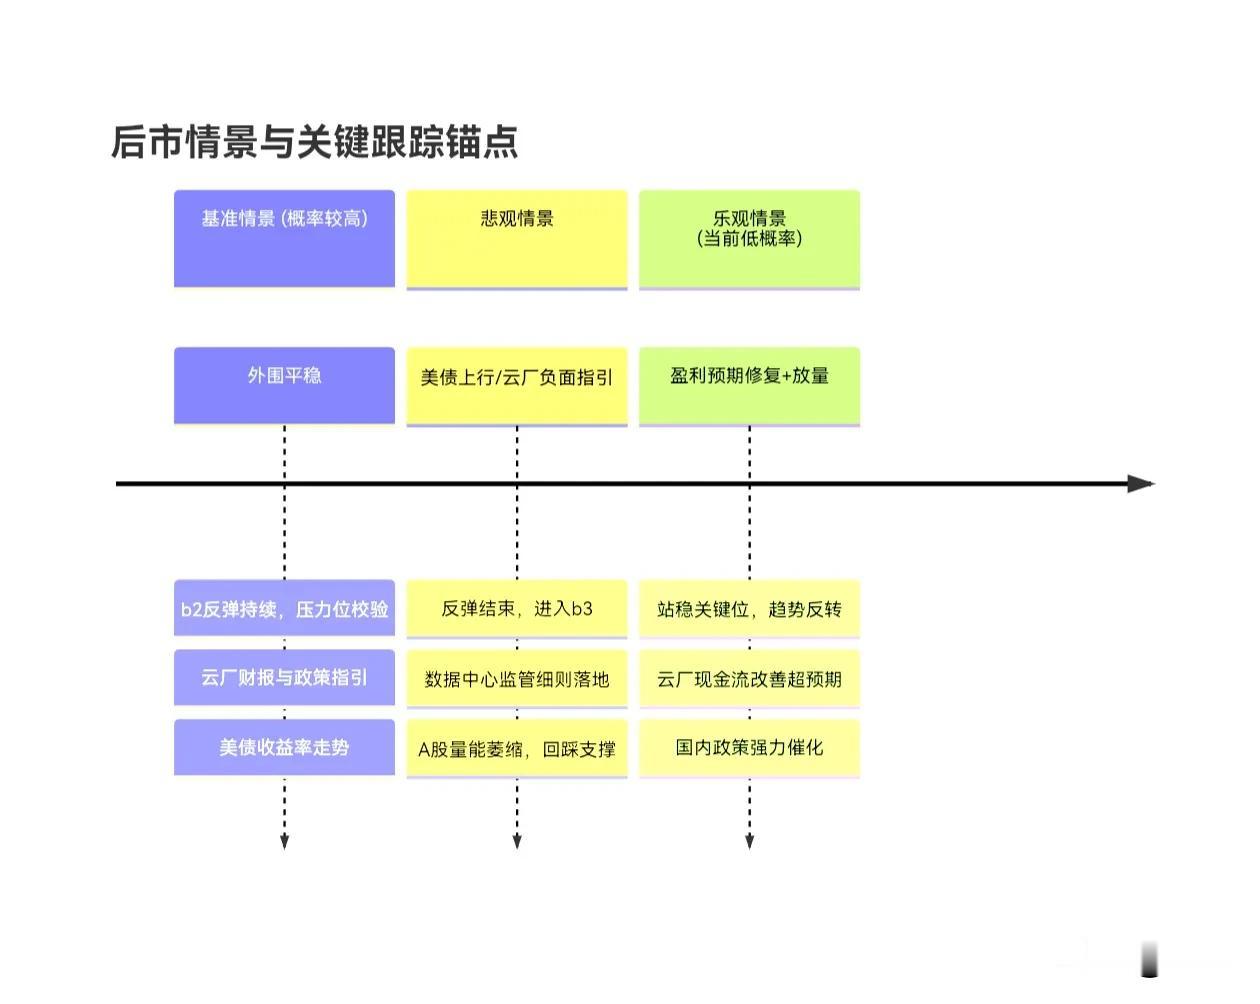
共振反转是多条件同时满足的低概率事件,以美债趋势、云厂现金流、A股持续量能、盈利验证、技术结构作为联合裁决标尺,条件集齐前维持反弹交易纪律。
海外方面美股是产业链撕裂行情,云平台与本土硬件定价分化;云厂高 CAPEX、现金流承压、依赖发债扩产的核心矛盾并未消解;美债仅短暂脉冲下行,未进入趋势宽松通道;美国本土算力监管长期压制远期资本开支预期。
国内仅有政策底,盈利底尚未确认。盈利二阶回落、四季度解禁、公募科技出清等压制因素仍在;量能只是单日脉冲,并未确认持续性;技术层面属于破位后的反抽回收,没有完成结构扭转。
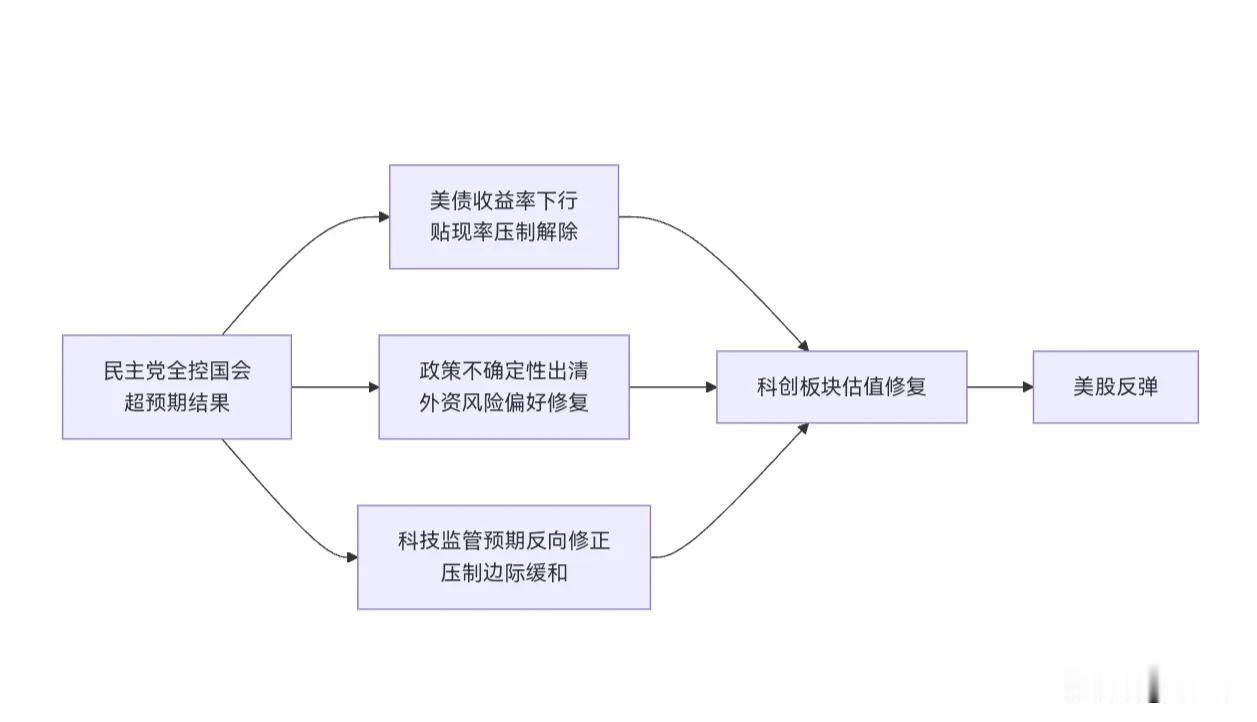
民主党横扫参众两院,不只是单纯的风险偏好修复,而是触发 AI 产业链估值范式切换:由“只要扩算力就给估值”→“只对算力现金流变现能力定价”,呈现强烈内部分化,存量云平台上涨、本土 AI 基建硬件链遭抛售,并非全科技牛市。
沪指单日收回关键位 3674.40之上、两市成交站上 2.038 万亿,属于前期破位后的反抽回收,不等于趋势突破;行情定性依旧为主跌段内超跌修复窗口。
美股算力硬件定价锚是美国本土数据中心监管+云厂现金流压力;A股算力硬件主线为国产替代、国内算力枢纽与运营商集采,两套定价体系,禁止直接推演。
海外锚传导主线:民主党全控国会 → 两条定价分支并行,贴现率、地缘、财政约束利好存量云平台。
财政扩张预期收敛、赤字压力缓和,叠加油价下行压低通胀预期,美债收益率回落,贴现率改善;市场押注对伊大规模军事行动概率下降,地缘风险溢价回落。
得州等核心数据中心重镇监管预期收紧,新建算力供给受限,存量算力、客户生态、变现入口的稀缺性溢价抬升;监管优先约束新增能耗/用地审批,存量平台受冲击更小。
现金流分层定价(区分 TTM / 单季口径)。
亚马逊:TTM FCF -423.57 亿,持续承压;
Alphabet:最新单季 FCF -91 亿,财报后单日大跌 12.6%,是“只认回报”强定价证据;
Meta:最新单季 FCF -21 亿;
微软:单季 FCF +186 亿,四大云厂唯一正向;CAPEX 低于指引,官方归因上游交付延迟,不是需求萎缩。
五大云厂商 2026 合计发债 3260 亿美元,Meta 再度启动 200–250 亿美元新发债;依靠举债维持资本开支的模式成为硬约束。阿克曼看多仅适用于云服务商长期 IRR,不传导上游硬件。
AI 基建硬件链双重利空:远期订单天花板下修。
得州、俄亥俄等计划数据中心容量占全美约 45%,新增审批、能耗、环保门槛抬升;叠加云厂现金流瓶颈,市场下调远期资本开支预期,芯片、光模块、数据中心 REITs 同步承压。
A股内部观测:沪指收盘 3686.17,收回 3674.40,属于破位后反抽回收;站稳的裁决标准:次日成交额>1.8 万亿,连续验证;量能2.038 万亿仅单日达标,持续性是第一观测指标;反弹走出 30 分钟三卖,代表 b2 终结,重回 b3 主跌;北向会受外围风险偏好带来短期情绪扰动,但板块主线由国内政策、国产替代主导。
中期选举后乐观支线四方向:关税压制出口链存在边际修复;中东缓和、油价回落,港股利率压力舒缓;美国本土新增算力审批收紧,存量算力服务商阶段性稀缺溢价;美国两党博弈抬升激进政策落地门槛,带来战略缓冲窗口。
跟踪锚点
美债:10Y 美债收益率,严守 5.00% 双日阈值;
北美云厂:CAPEX 规划、自由现金流指引、电话会表态;
美国地方政策:得州等数据中心州落地法案(许可、能耗、税收优惠);
A 股:两市持续成交额、30 分钟结构信号、算力/应用主线轮动;
资金:北向流向、ETF 申购、科技板块筹码变化。
风控底线:修复 ≠ 反转,不提前固化趋势叙事;一旦触发技术或外围阈值,优先减仓。