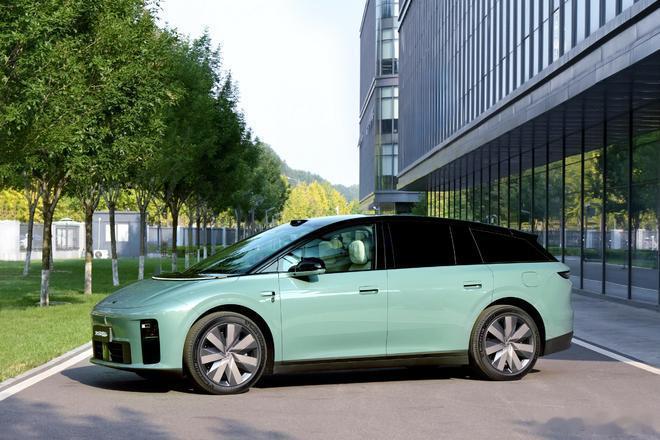
10月新势力销量榜大洗牌:零跑狂卖10万台排第一,小米挤进前三近期中汽数研发布了2026年10月新势力品牌的销量榜,从榜单排名情况来看,头部阵营继续分化,零跑汽车以超过10万辆的成绩大幅领跑,而小鹏集团与小米汽车均处于5万辆区间,方程豹则以4万余辆位居第四。其后多个品牌集中在3万辆附近,彼此差距有限。而从增长情况来看,各品牌环比和同比表现并不一致,说明当前市场竞争已不只是排名之争,接下来我们就来看看这些品牌的具体表现吧。
NO.1 零跑汽车
10月销量:106127辆
零跑汽车10月销量达到106127辆,环比增长0.4%,同比增长51.0%,1—10月累计销量为772666辆。其单月销量超过榜单第二名两倍之多,形成了较为明显的领先优势。更值得关注的是,零跑在10万辆以上的高基数下仍实现环比微增,表明其销量并非仅依赖单月集中释放,而结合51.0%的同比增速来看,零跑目前兼具规模与增长性。
NO.2 小鹏集团
10月销量:50237辆
小鹏集团10月销量为50237辆,环比增长21.8%,同比增长19.6%,累计销量达到334604辆。在榜单前十名品牌中,小鹏的环比增幅最高,显示出较强的单月回升力度。与零跑相比,小鹏在总量上仍有明显差距,但其环比和同比均实现正增长。对处于5万辆关口的小鹏而言,下一阶段的关键不只是再次冲高,而是将单月改善转化为连续稳定的销量表现。
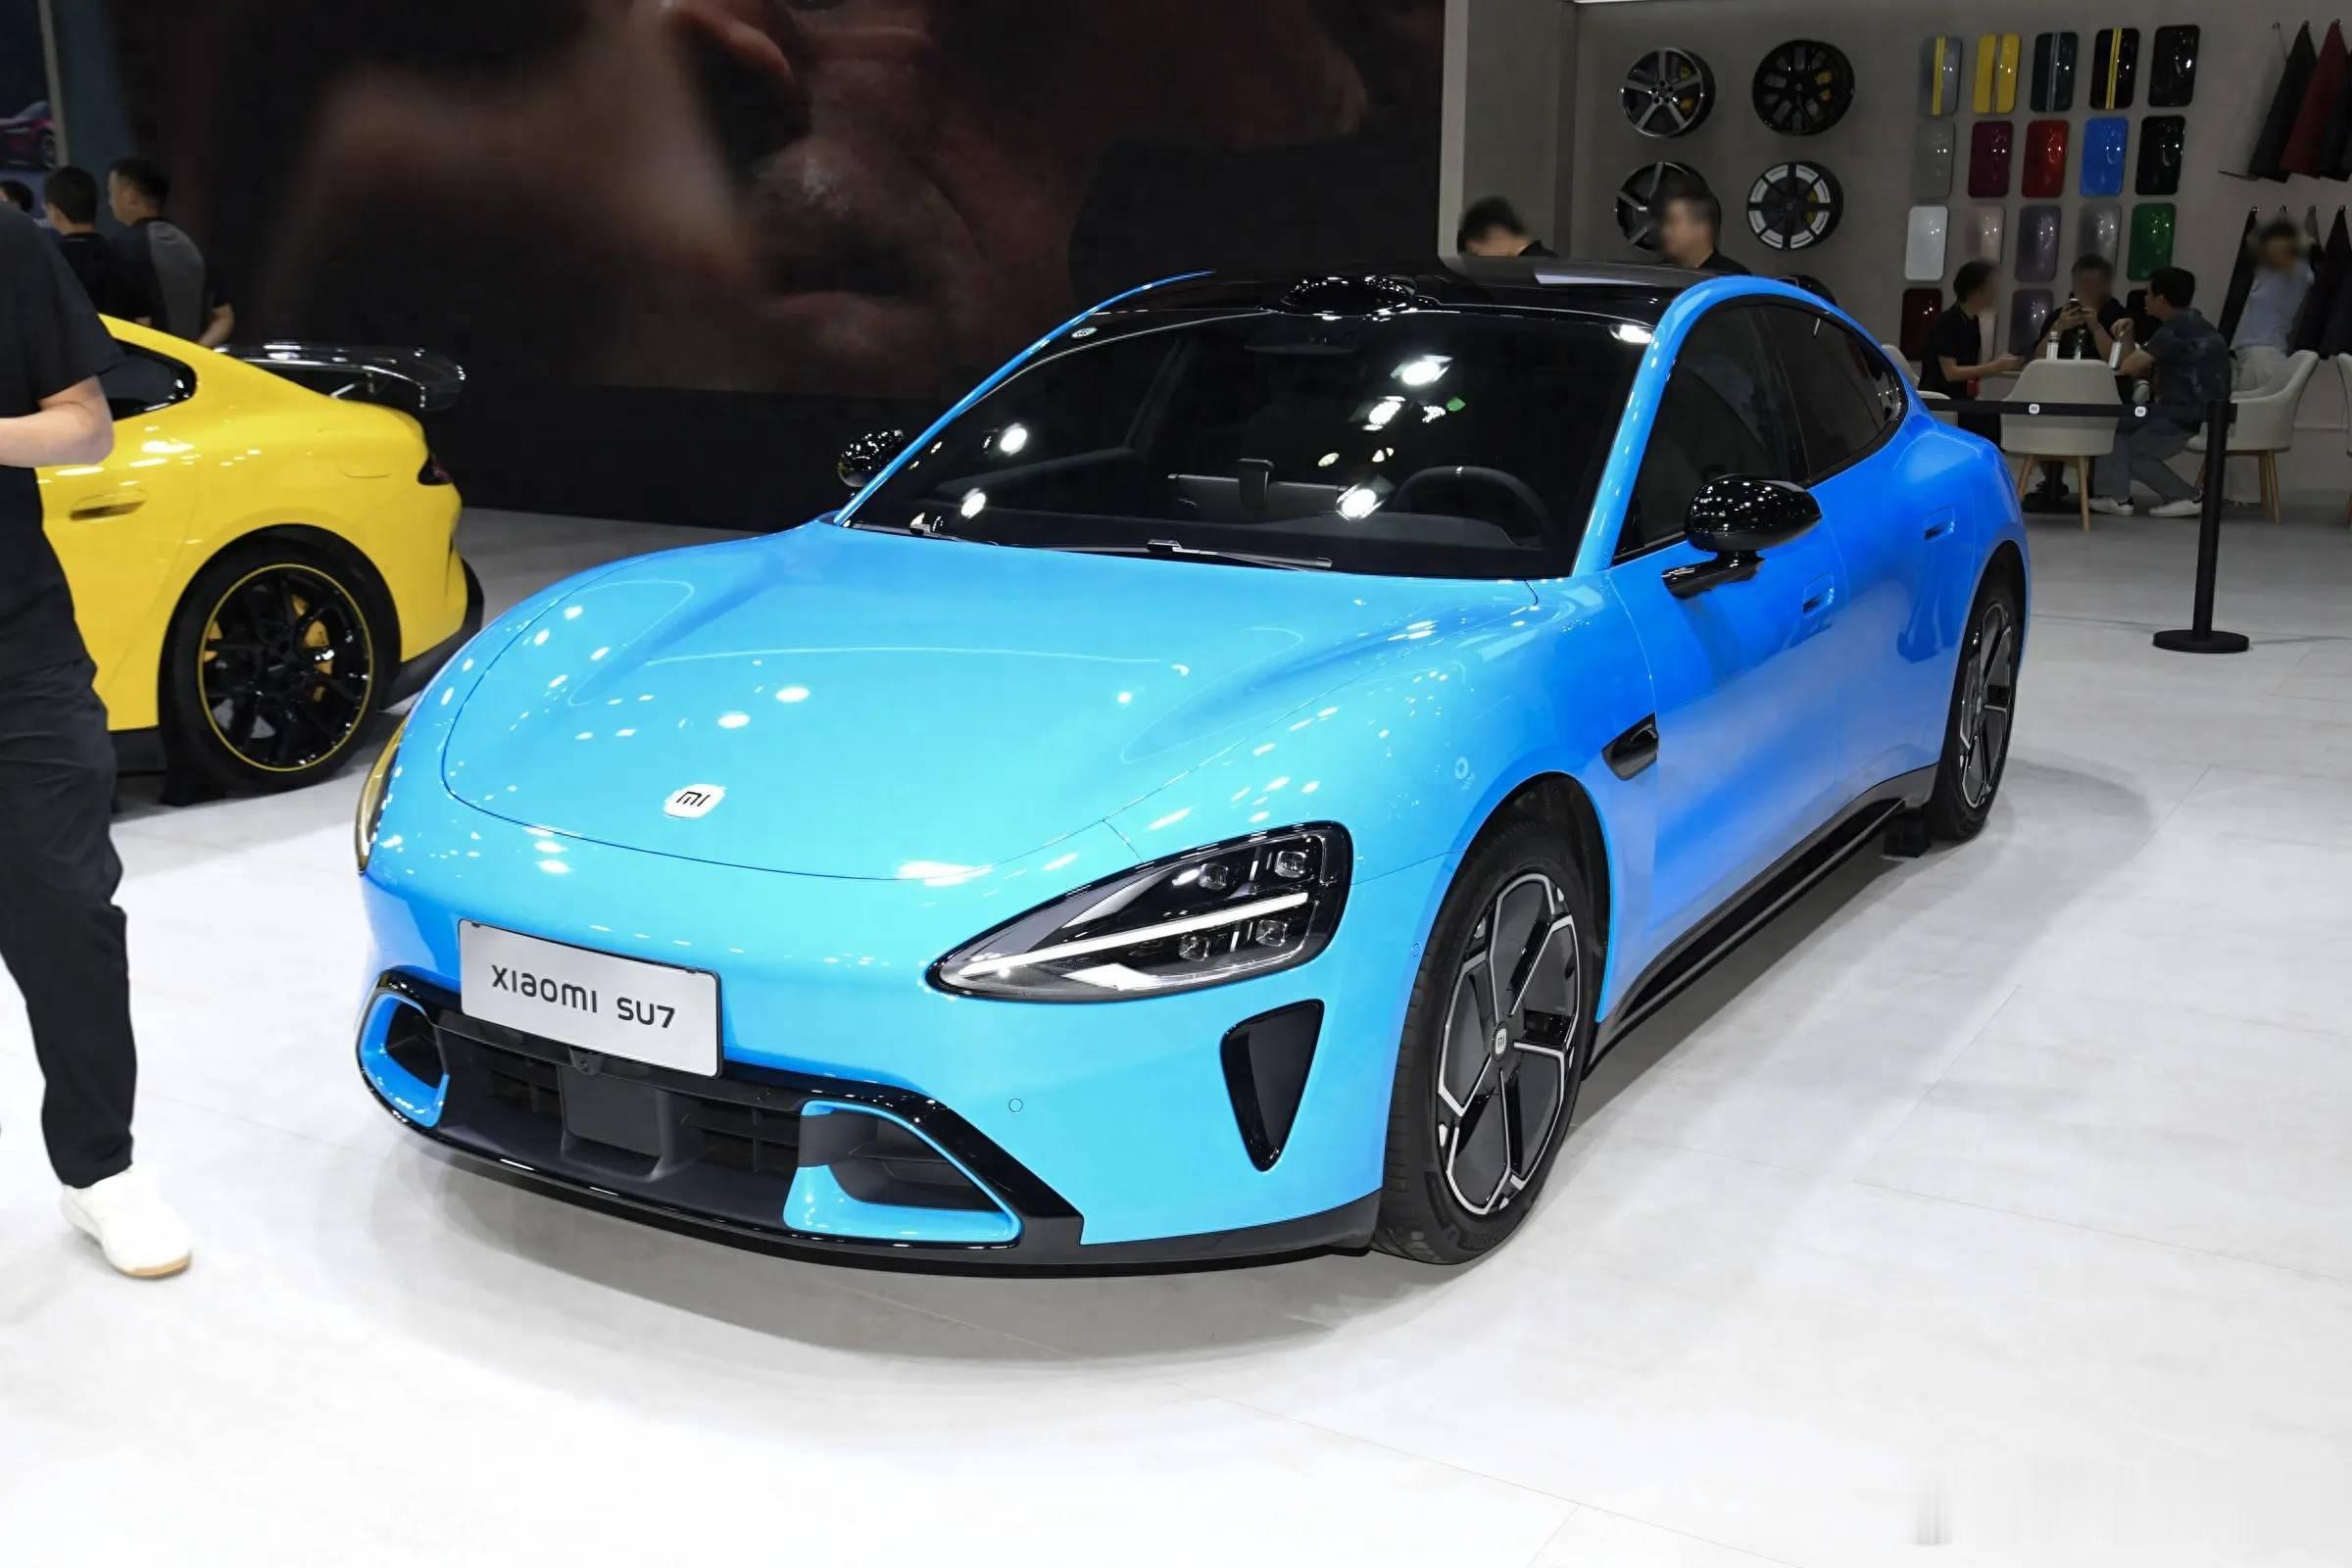
NO.3 小米汽车
10月销量:超5万辆
小米汽车10月销量超过5万辆,1—10月累计销量超过33万辆。从排名看,小米与小鹏共同构成5万辆级阵营,并与第四名方程豹拉开一定距离。另一方面,小米累计销量规模也已进入榜单前列,说明其销量表现在每个月的表现都较为均衡。对于小米而言,后续主要看看能否稳定保持当前规模,并进一步缩小与前两名之间的差距。
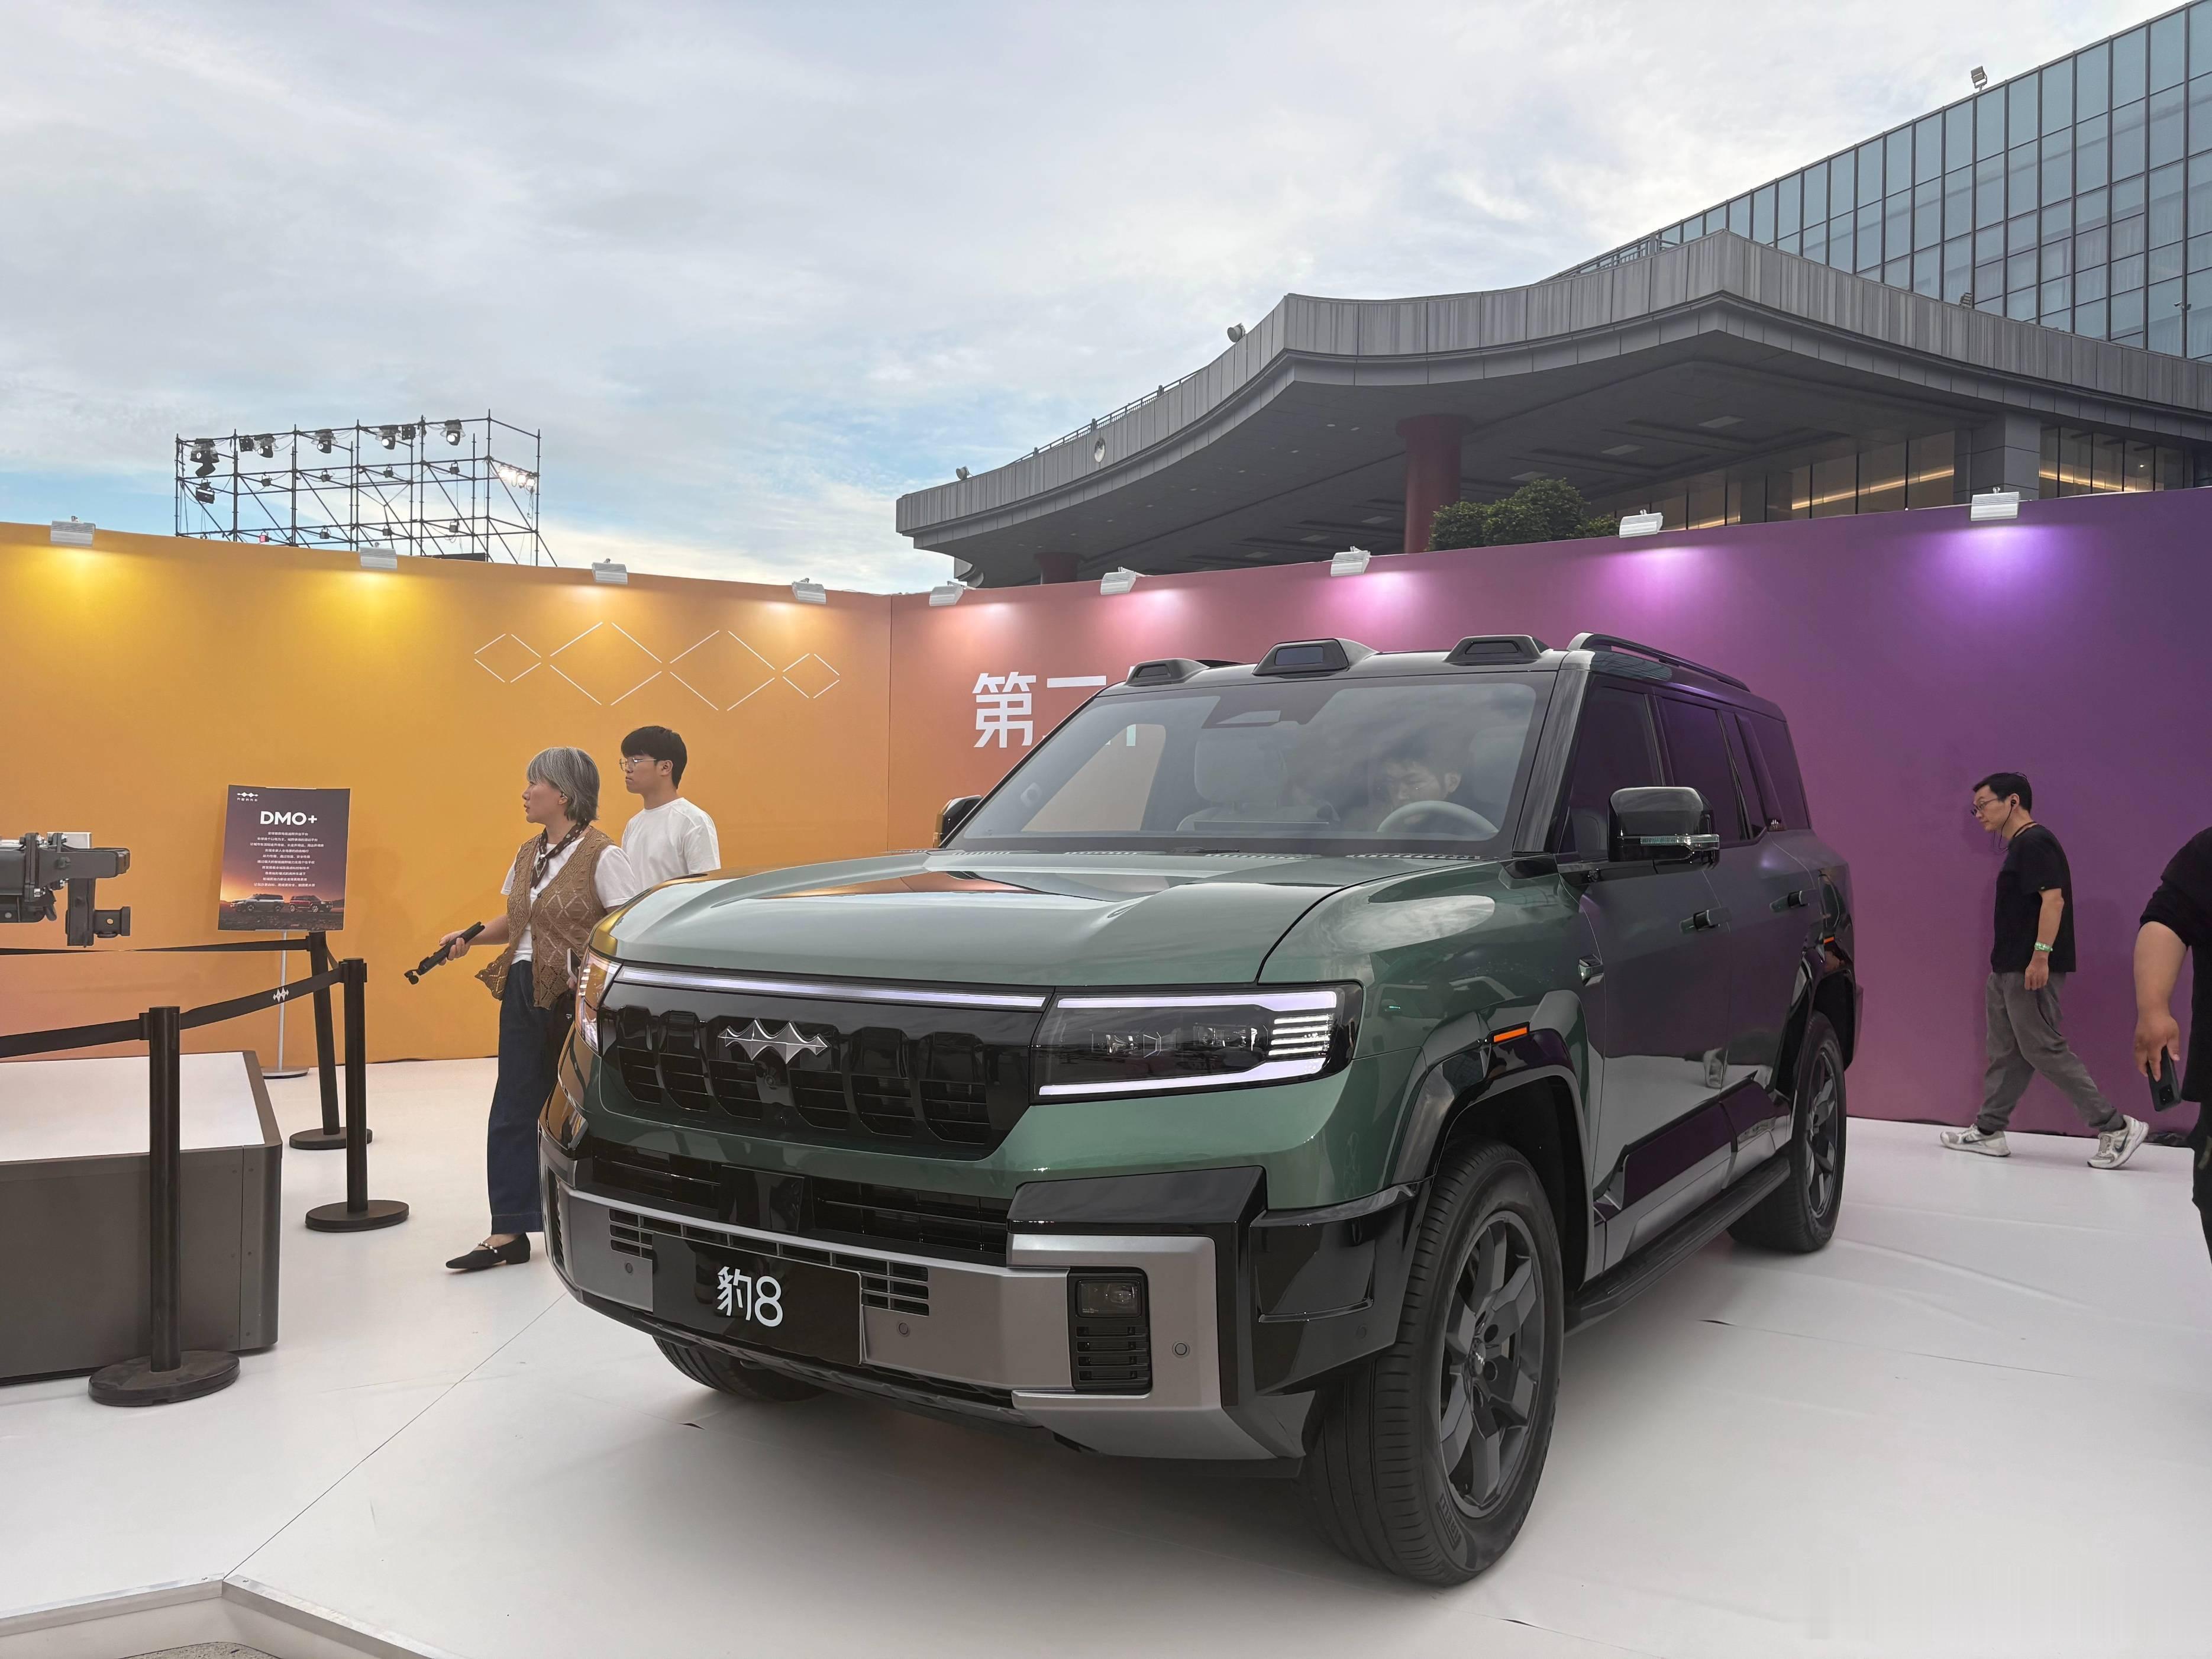
NO.4 方程豹
10月销量:43872辆
方程豹10月销量为43872辆,环比增长1.6%,同比增长41.3%,累计销量为329308辆。其环比变化幅度不大,同比则保持较快增长。目前,方程豹与第三名之间存在超过6000辆的差距,但又领先第五名近万辆,暂时处于相对独立的4万辆区间。而累计销量已超过32万辆,也说明其市场规模相对稳固。
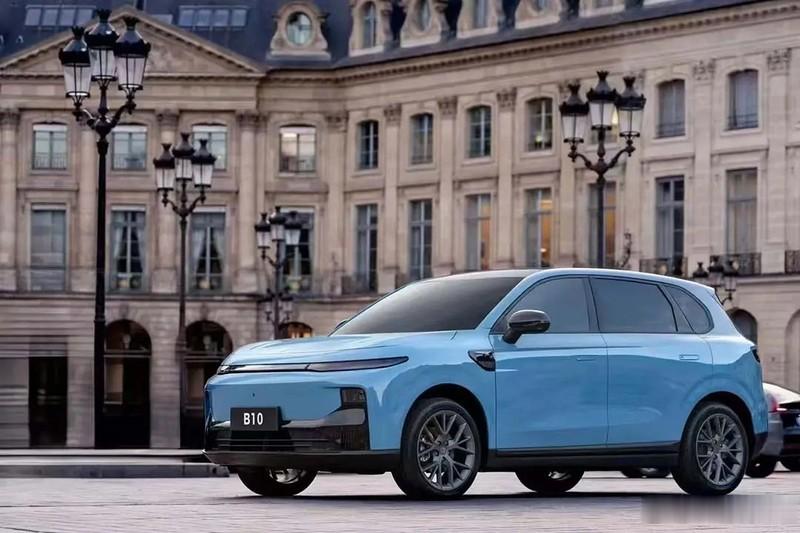
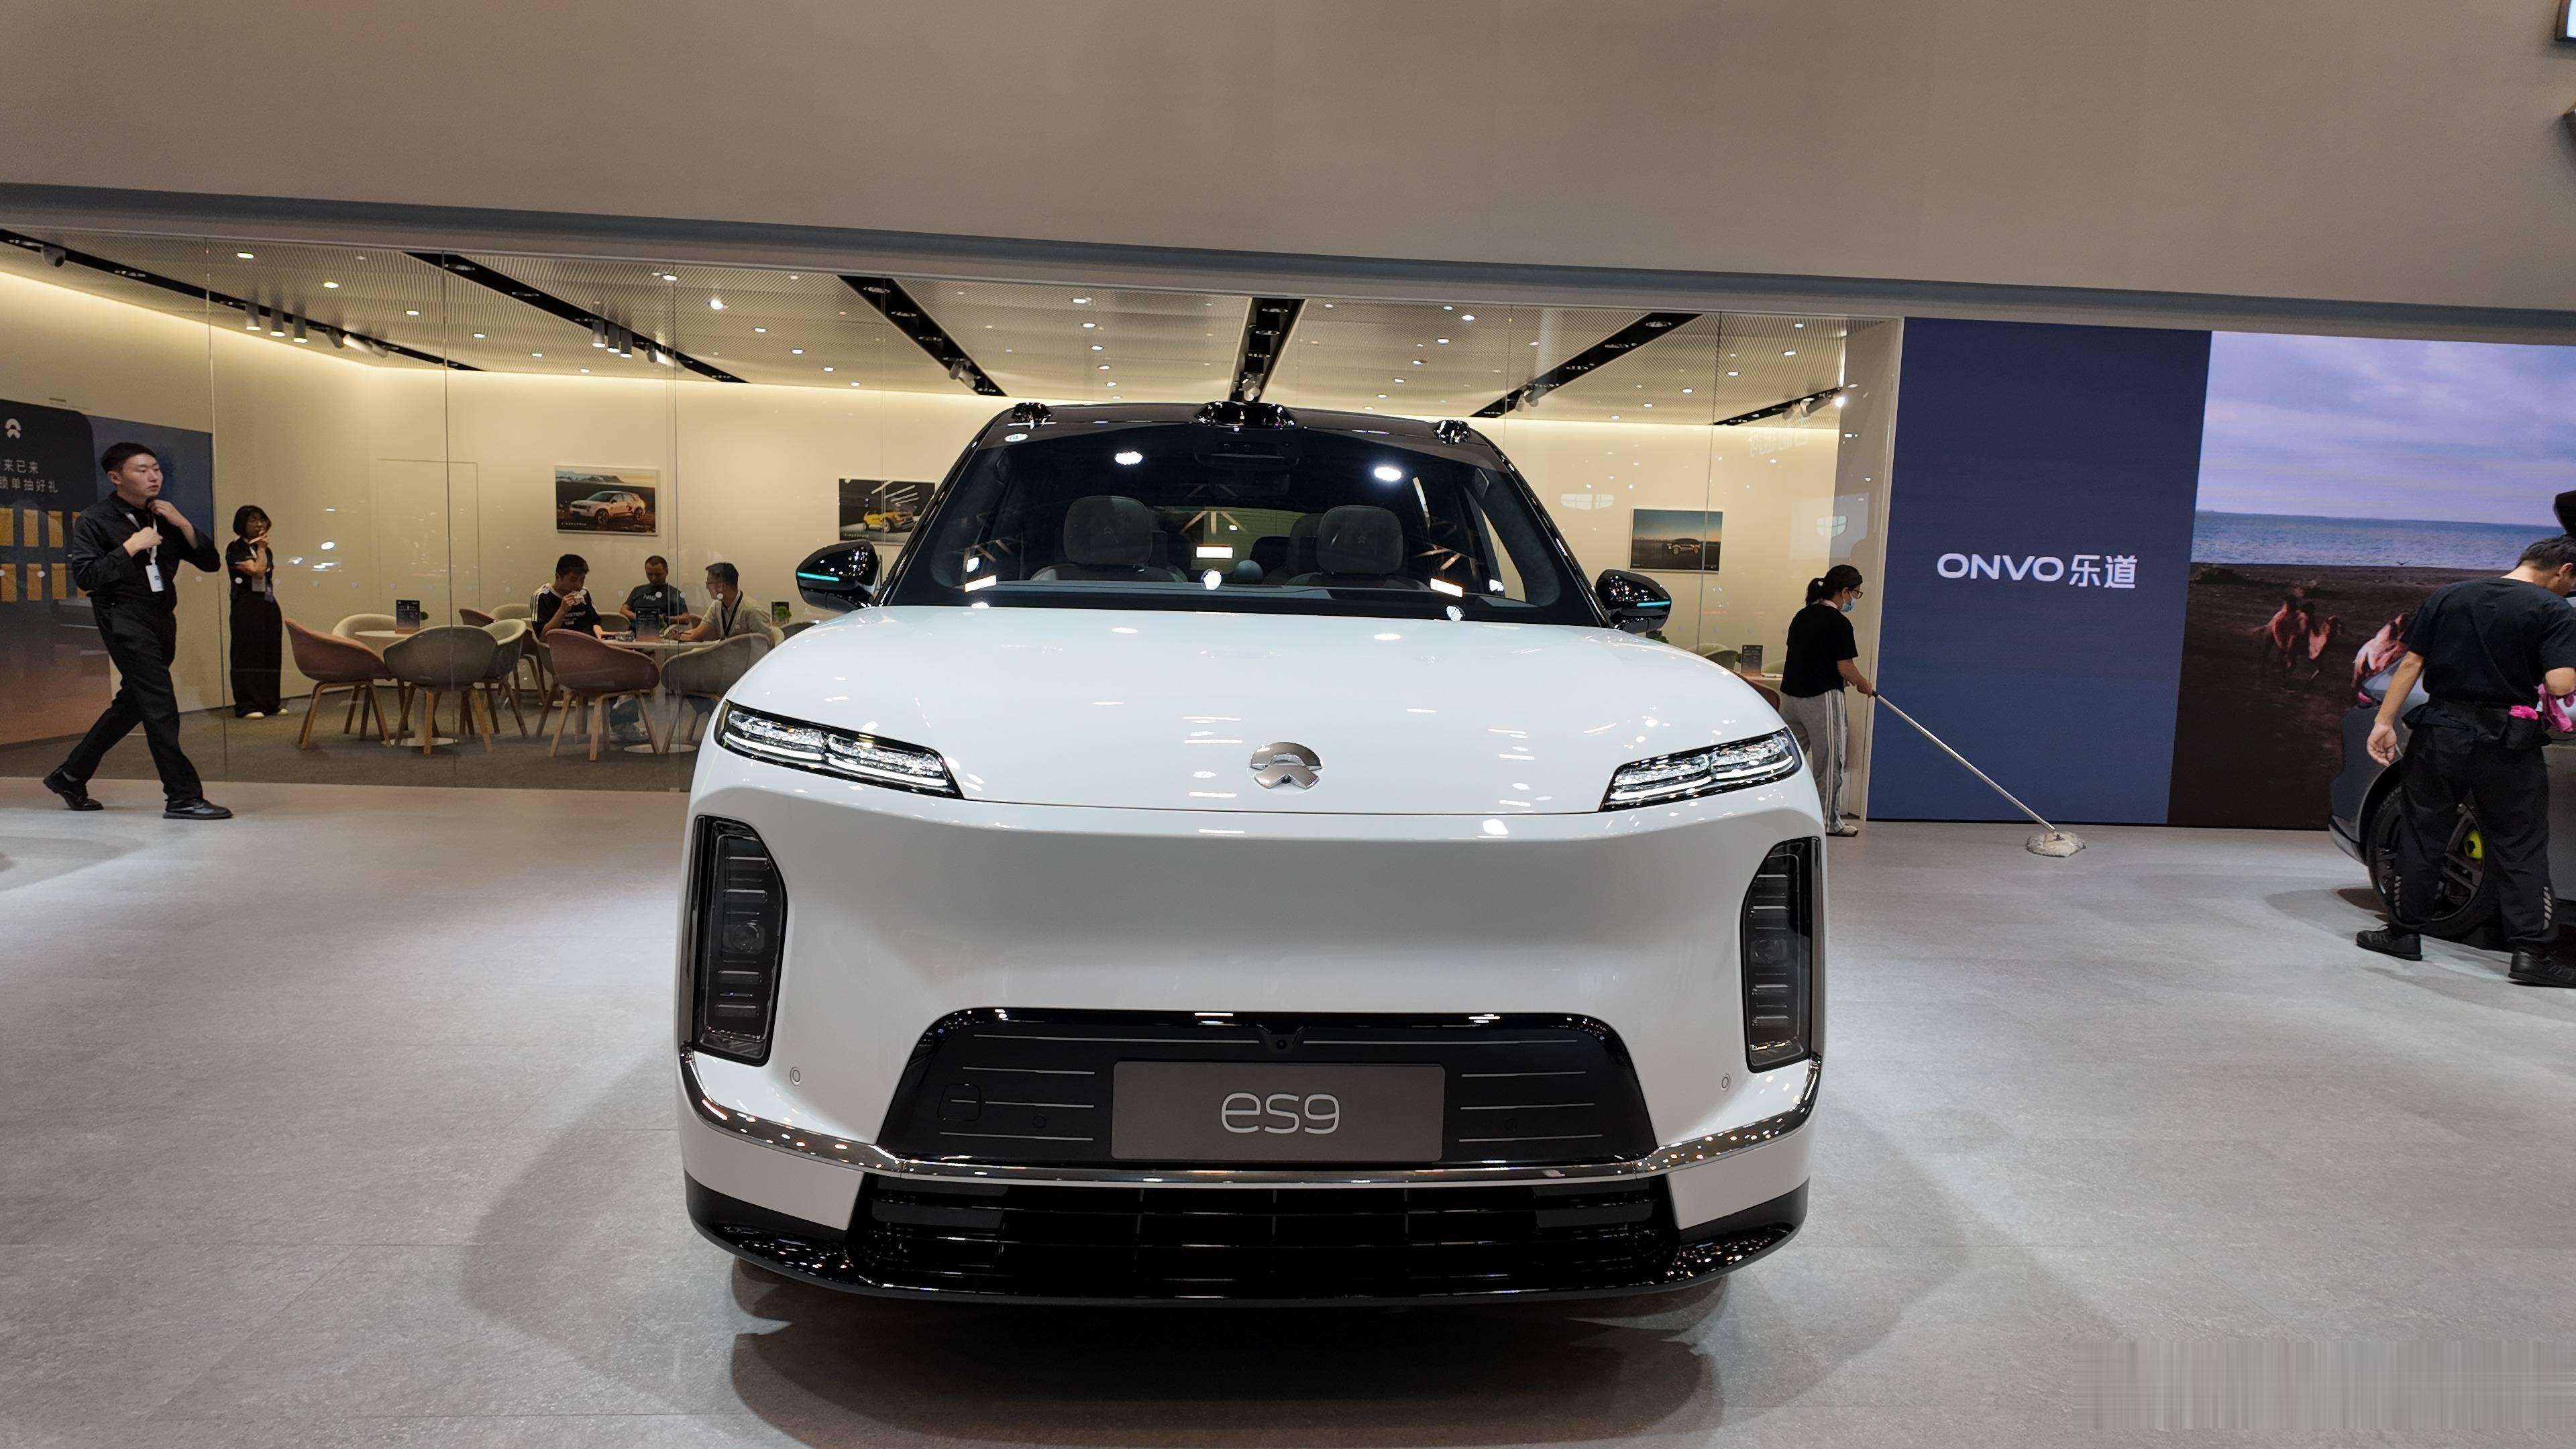
NO.5 蔚来汽车
10月销量:34246辆
蔚来汽车10月整体销量为34246辆,环比下降8.5%,同比下降15.2%。分品牌看,蔚来主品牌销量18125辆,环比下降15.0%,但同比增长4.5%;乐道销量8383辆,环比下降4.3%,同比下降51.1%;萤火虫销量7738辆,环比增长5.6%,同比增长30.9%。这组数据表明,蔚来多品牌的布局已经带来了新增量,但如何提升各品牌之间的协同与稳定性,仍是后续重点。
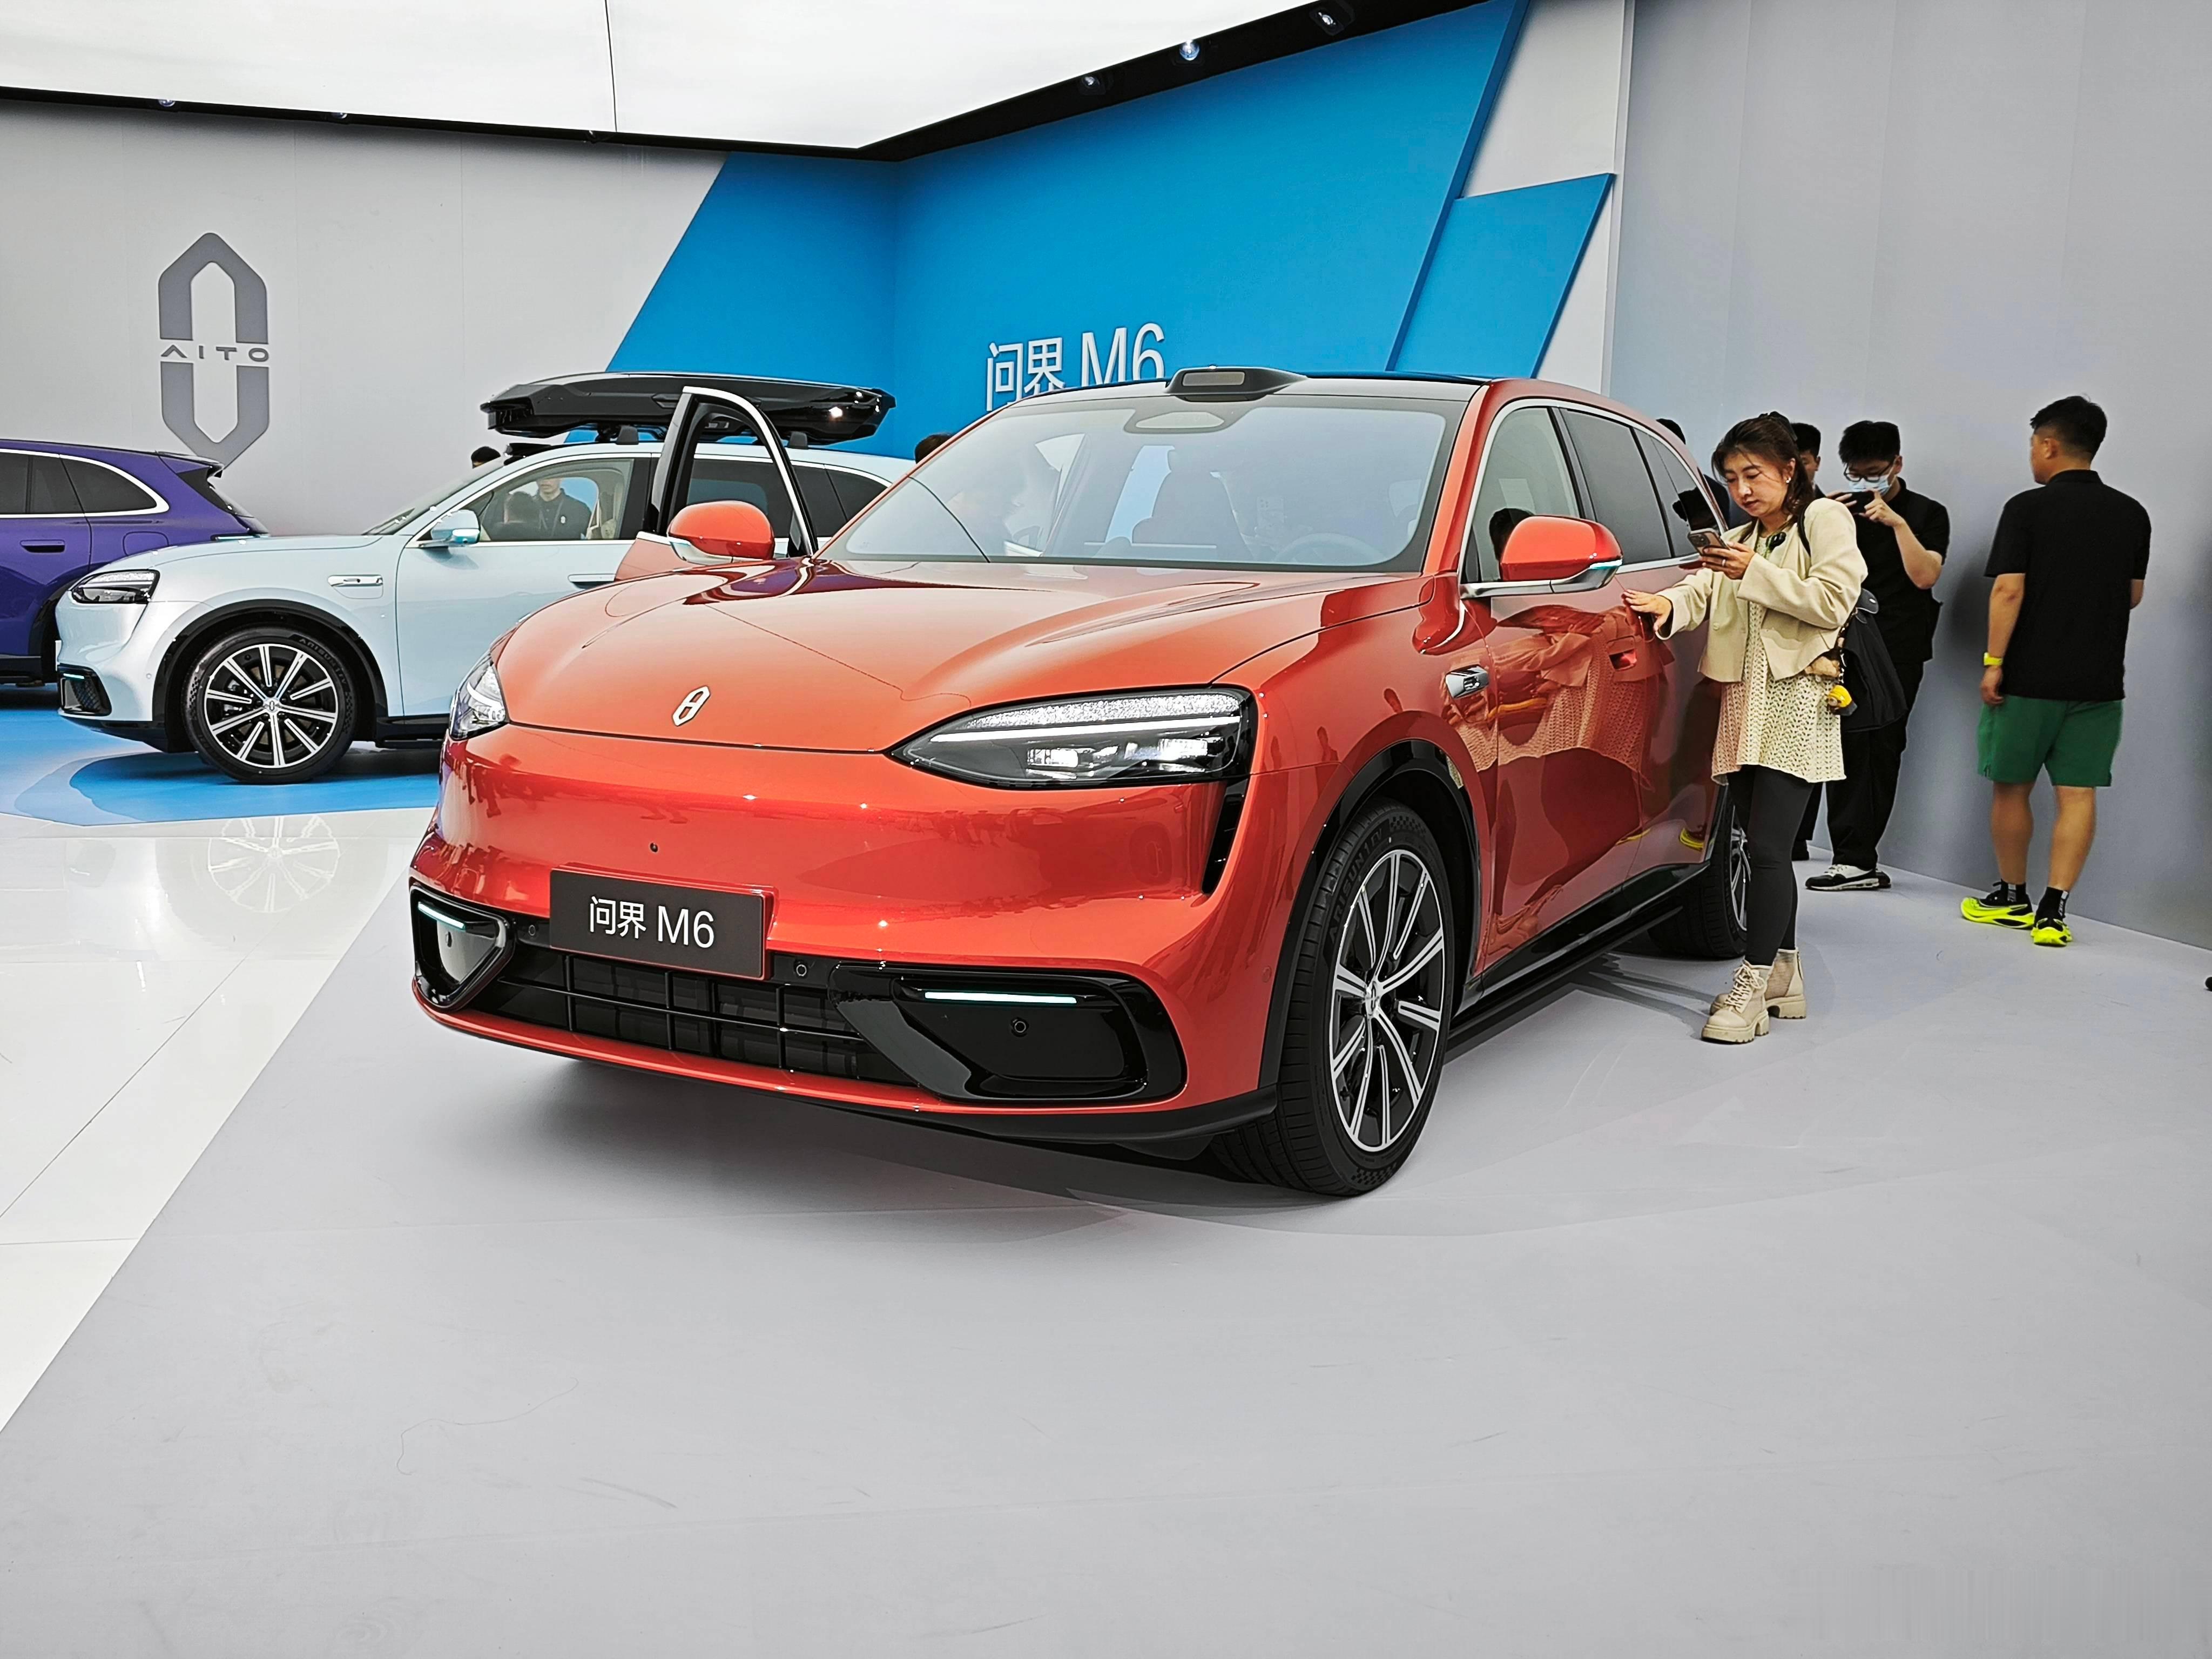
NO.6 鸿蒙智行
10月销量:33537辆
鸿蒙智行10月销量为33537辆,环比下降10.5%,同比下降50.8%,但1—10月累计销量仍达到400388辆,累计规模在榜单中仅次于零跑。具体来看,问界品牌销量22105辆,环比下降12.9%,同比下降54.7%;智界销量6090辆,环比增长21.6%,但同比下降52.5%;尊界、享界、尚界合计销量为5342辆。智界的环比回升未能改变整体下行趋势,随着后期新车型陆续上市,销量增长预计会有恢复。
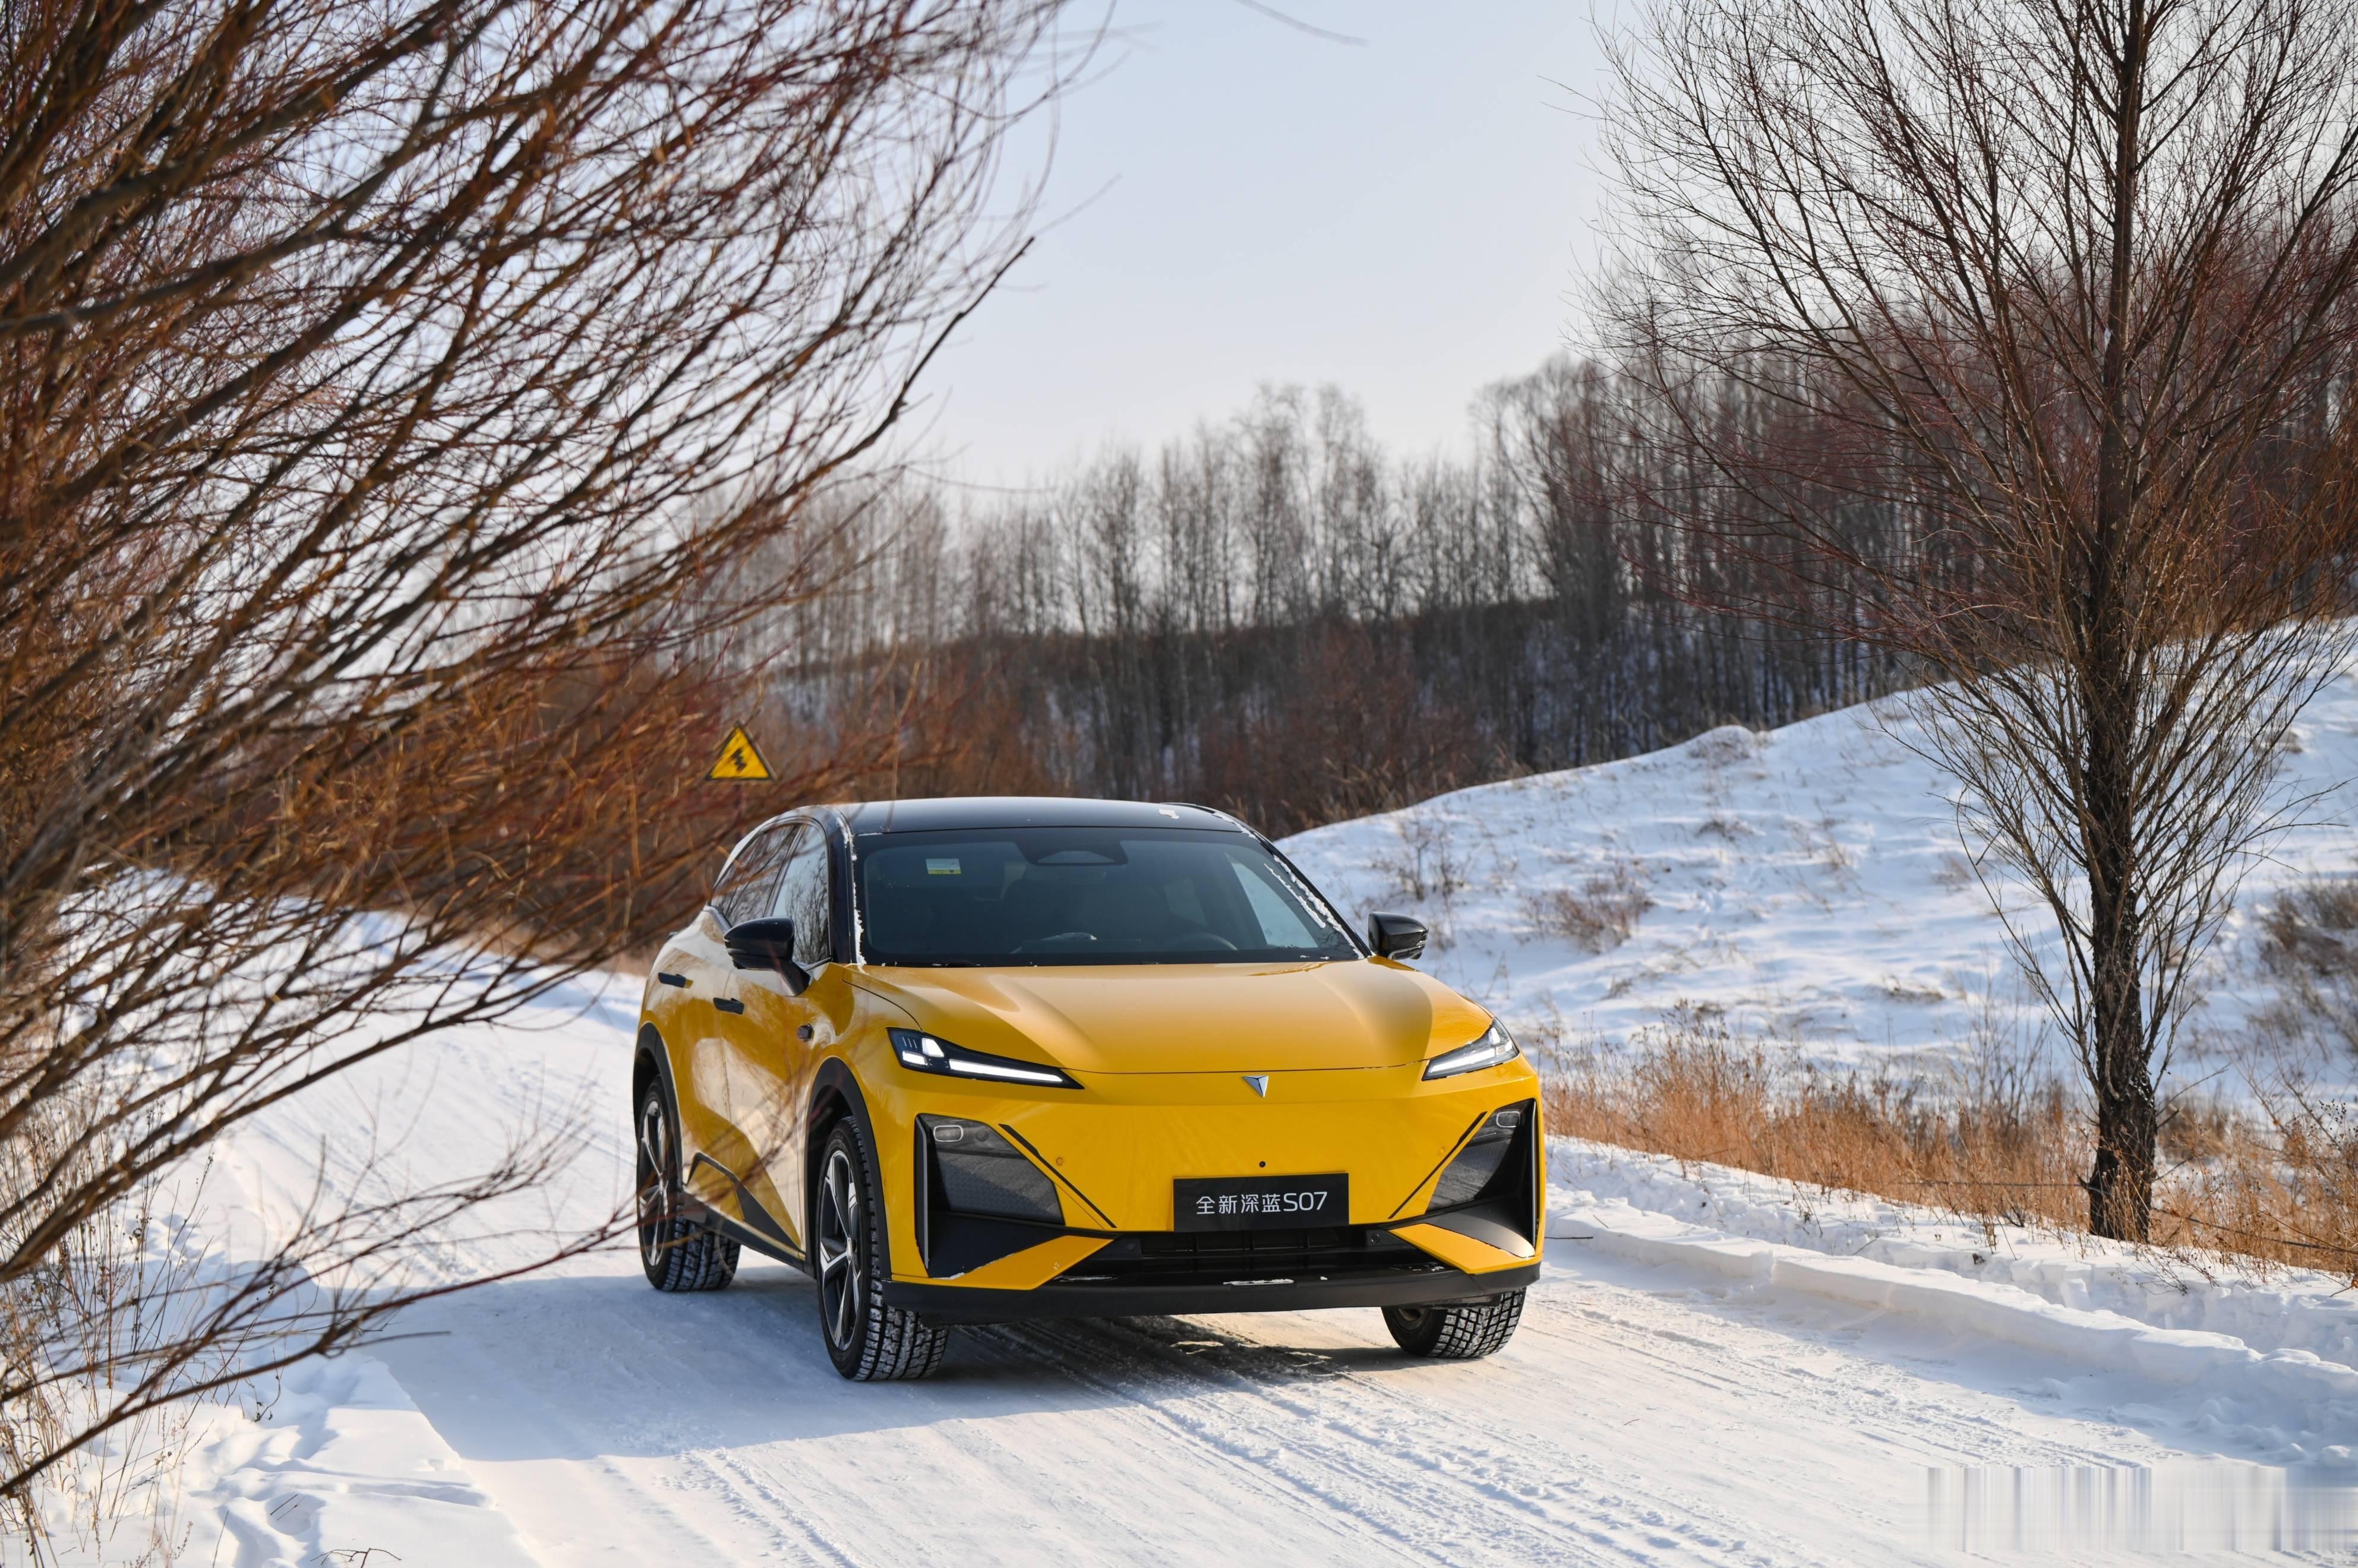
NO.7 深蓝汽车
10月销量:32602辆
深蓝汽车10月销量为32602辆,环比增长8.0%,同比下降11.4%,累计销量为252456辆。其环比表现好于蔚来、鸿蒙智行等品牌,显示单月销量有所恢复。不过,同比仍处下降区间,说明短期回升尚未改变下滑阴霾。不过深蓝与前后品牌的差距均不算大,在3万辆级阵营中,后续排名的可变性仍然较高。
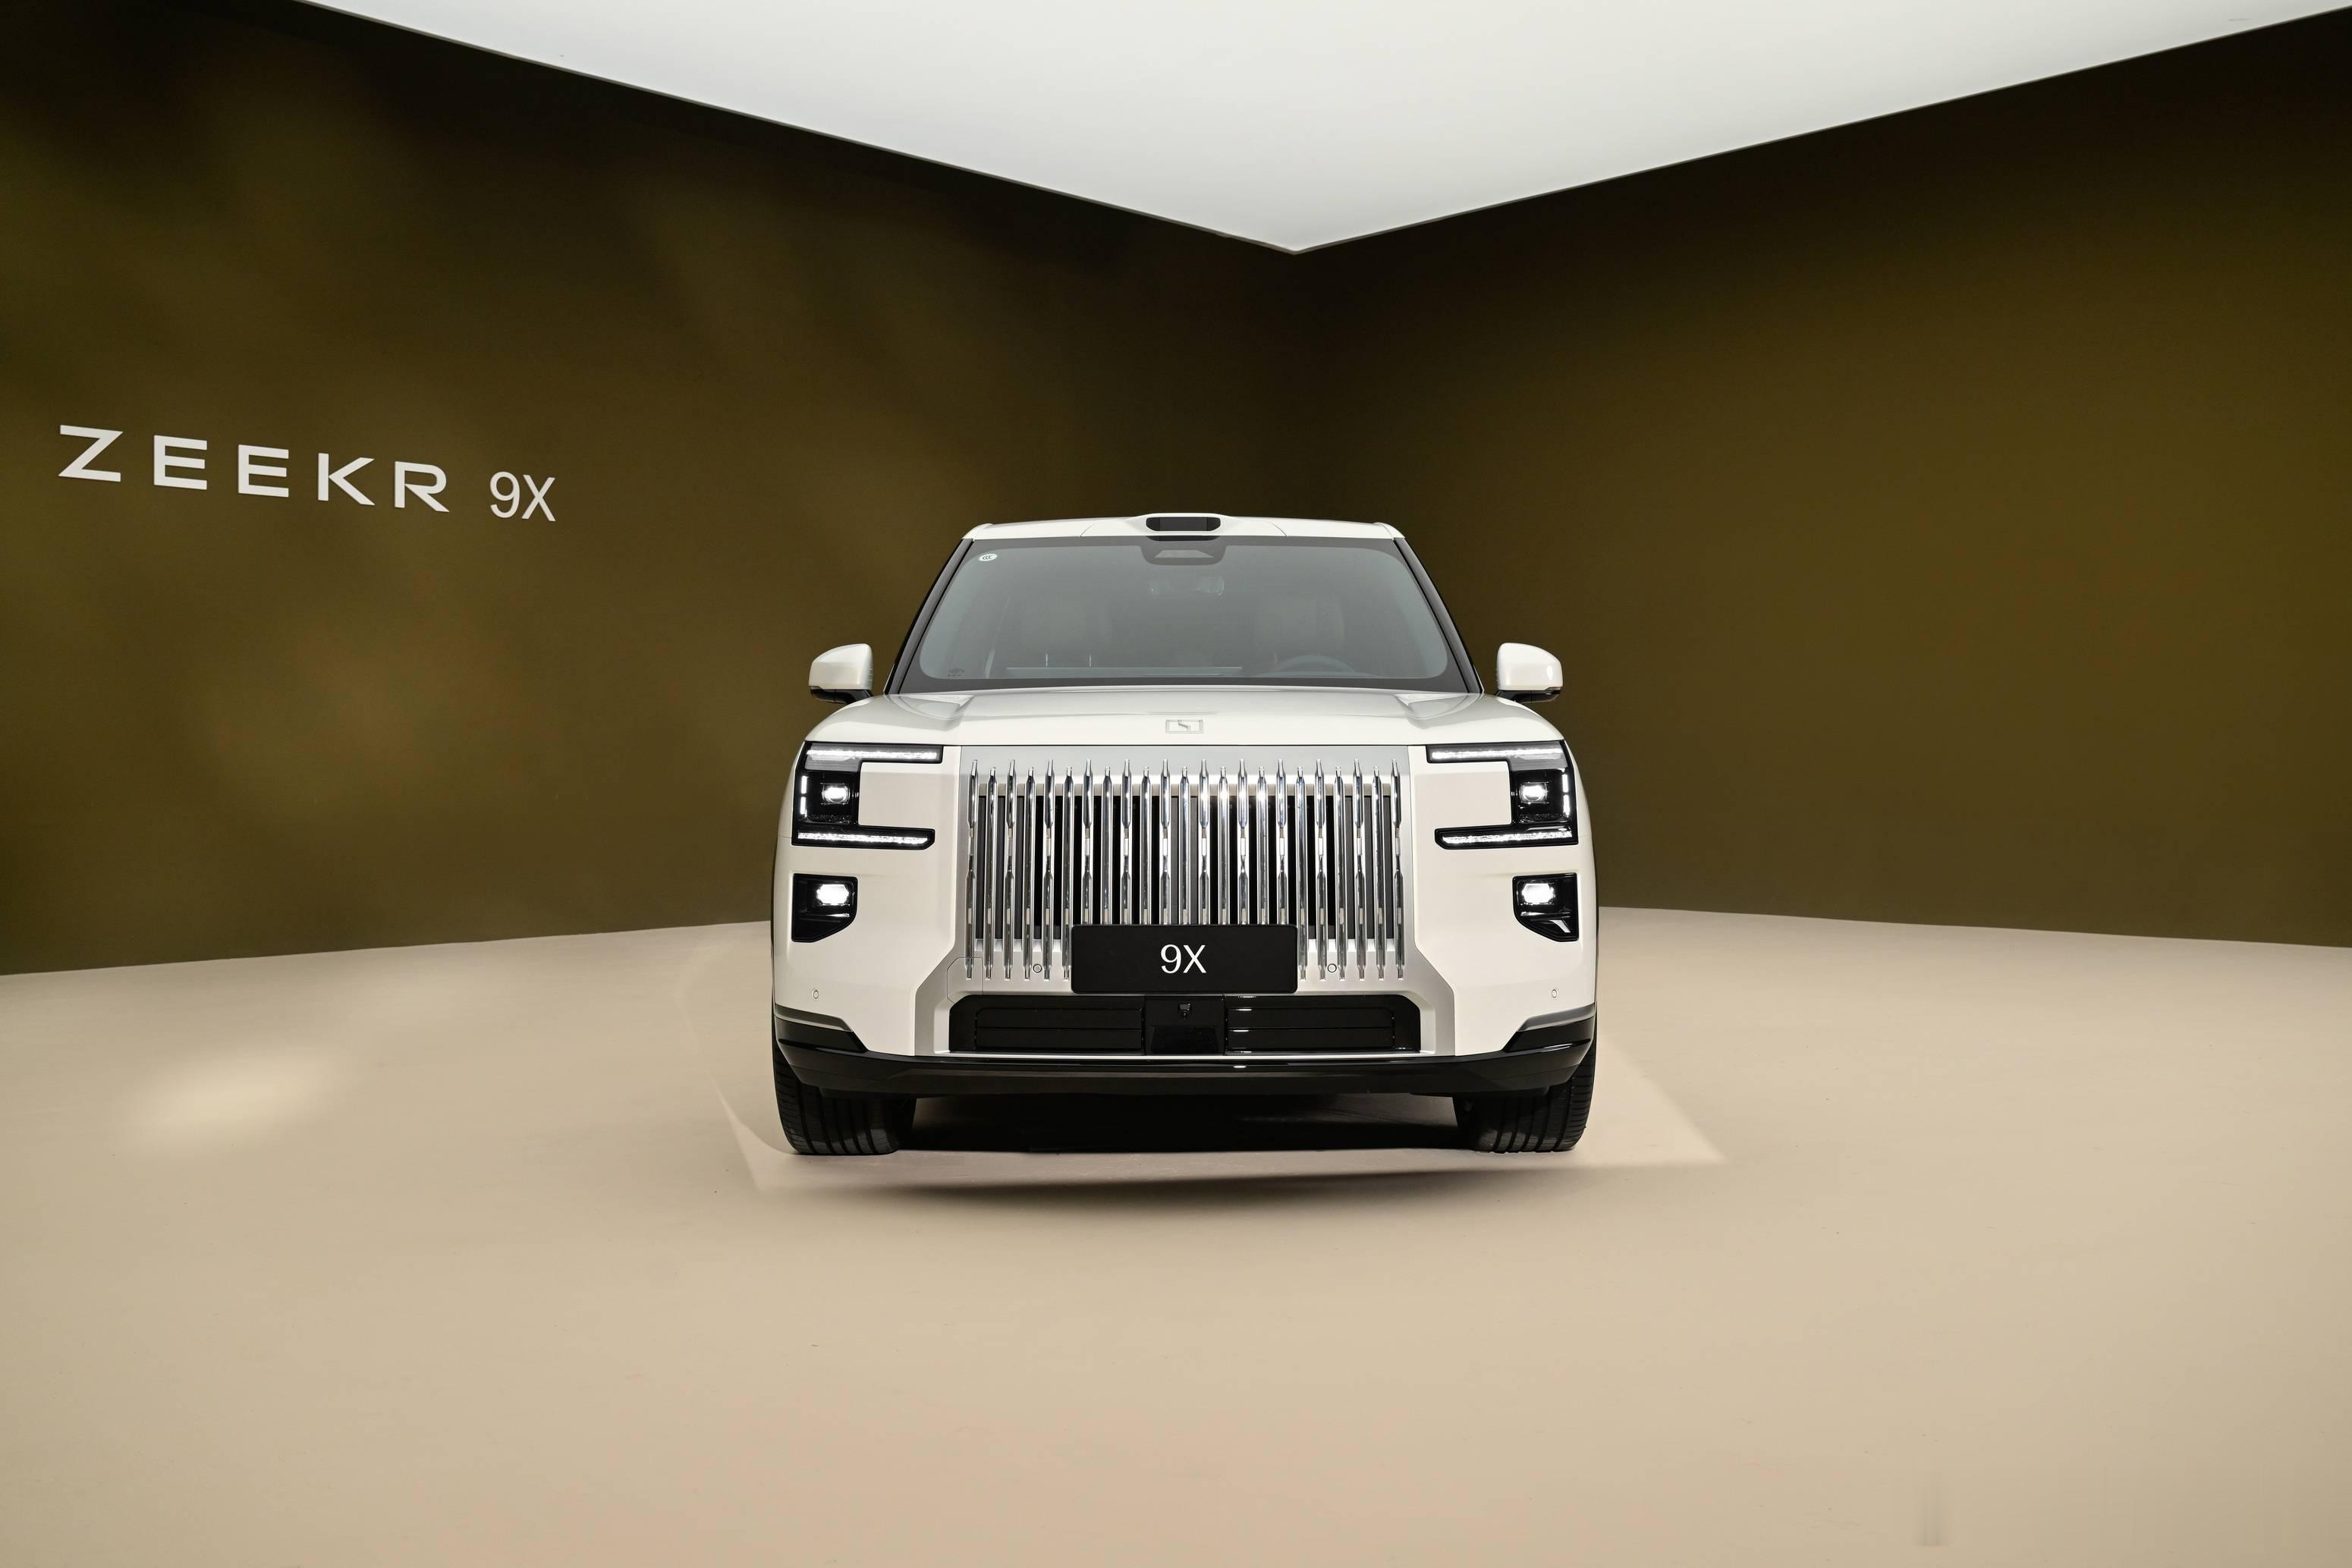
NO.8 极氪
10月销量:32483辆
极氪10月销量为32483辆,环比下降12.7%,同比增长51.6%,累计销量为320887辆。其同比增速在头部品牌中较为突出,但环比降幅也相对明显,反映出单月销量有所波动。极氪累计销量已接近33万辆,与理想汽车十分接近。后期品牌如何增强月度销量的连续性,是其进一步提升排名的关键。
NO.9 理想汽车
10月销量:29025辆
理想汽车10月销量为29025辆,环比下降8.8%,同比下降8.6%,累计销量为322461辆。其单月销量降至3万辆以下,与深蓝、极氪形成一定差距,但累计销量仍与极氪处于相近水平。理想目前面临的是环比、同比同步下降,这也显示了理想在进行电气化转型过程中面临的问题。
NO.10 腾势
10月销量:15152辆
腾势10月销量为15152辆,环比下降16.7%,同比增长49.5%,累计销量为135088辆。其同比增速较高,说明相较去年同期仍有明显扩张,但10月环比降幅在前十品牌中较为突出。从规模看,腾势与第九名理想汽车存在较大差距,短期内更现实的目标是稳定现有销量和减少月度波动。
总结:
10月榜单最突出的特征,是头部阵营差距扩大与中部阵营竞争胶着并存。从榜单前十名车企的排名结构来看,零跑已经形成了较大的优势,而中部阵营的竞争持续加剧。而在累计销量方面,鸿蒙智行仍保有较大规模,而小鹏、蔚来、小米、方程豹、理想和极氪之间也未拉开绝对差距。对于这些品牌而言,能否保持连续增长并持续改善内部品牌结构,才是决定后续格局的核心。大v聊车