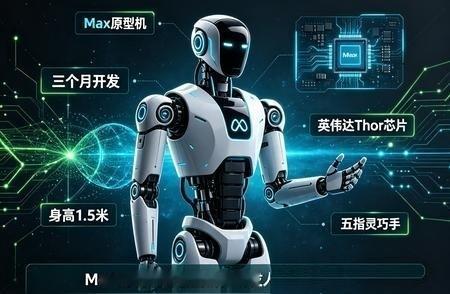
Meta与傅利叶的合作本身不会直接给国产GPU下大单,但它强化了一个趋势:物理AI/具身智能是“训练+仿真+边缘推理”三重算力密集型产业。对我国GPU算力芯片和物理AI,机会主要在以下四层。
不过数字好看,不等于可以松口气。前三季度累计扣非仍亏1.31亿元,经营活动现金净流出33.09亿元。单季扣非净利率只有1.3%左右,股价也比上市高点回落近六成。备货、预付款都在往上涨,这是在抢跑,也是在押注。国产GPU已经过了“能不能卖出去”这一关,“能不能一直赚钱”还得再考几个季度。
再看对面。韩国第6代国家超算“汉江”投运,装了8496个英伟达GH200GPU,理论算力614PF,能挤进11月期TOP500前十。在最顶端的大规模训练集群上,我们跟英伟达还有明显差距,制程、HBM、先进封装三道坎都没跨过去。想靠一张训练卡正面替代英伟达,短期不现实,这一点不用遮掩。
英伟达H200在中国的遭遇,倒是给国产卡争取了时间。2026年2月24日,美国商务部官员在国会听证会上承认,销量是零。5月路透社报道,美方批了约10家中国企业,许可条款还写着禁止军事用途,可直到那时一枚也没交付。美国一边开门一边设卡,中国企业不接这个茬,主动权在我们手里。
就在这个背景下,机器人圈出了一条消息。10月31日,《TheInformation》报道,Meta正与傅利叶合作开发人形机器人,首款原型Max已经完成,今年9月又启动了Max2。Max身高约1.5米、重48公斤,搭载英伟达JetsonThor。这里要提醒一句,相关细节目前未获双方官方确认,傅利叶11月2日也只表示有消息会通过官方渠道告知。所以看趋势可以,当定论炒作不行。
傅利叶凭什么拿到这个活?Max并不是直接采购的现成产品,创始人顾捷早就提出“MadeforAI”,把本体做扎实,算法交给合作方。Meta的机器人产品副总裁还在傅利叶上海工厂驻留了近两个月。美国公司的大脑,在中国的工厂里长出了身体,供应链响应速度才是中国制造真正的底牌。
但对国产GPU,这事别抱幻想。新浪科技报道,英伟达本周宣布向Meta投资30亿美元,并扩大在Muse上的合作。也就是说,身体在上海造,大脑在美国训,芯片是英伟达供,国产GPU连边都没沾上。Meta发言人也说,合作只用于内部研究和实验,没有出售原型机的计划。想吃物理AI这碗饭,得靠自己把链条搭起来,别等别人送订单。
路子在哪?先看云端,这是已经跑通的一块。11月2日,摩尔线程与无锡惠山招商、新石器慧通签约,用于自动驾驶模型训练的算力需求接近万卡级。这说明国产卡的训练也有人买账,我的建议是先把推理和微调做稳,再往大规模训练走。
软件生态是真正的门槛,也是最值钱的一块。摩尔线程的MUSA已适配PyTorch、PaddlePaddle,又新增了Jax、TensorFlow和TileLang的支持。光能跑还不够,开发者要“用得顺手”才算赢。机器人这个行业又给了新窗口:傅利叶已经开放ActionNet数据集,推动行业共同研发。谁能把数据、仿真、训练、部署连成闭环,谁就能把生态粘性做出来。
边缘芯片是出货量最大的一块。家用机器人不能背着服务器满屋跑,需要低功耗、实时响应、带安全冗余的芯片,Max用的是英伟达Thor,说明这个位置国产还有缺口。摩尔线程的“长江”芯片提供50TOPS异构算力,模组已经装进机器狗和物流无人机。另有国产厂商预告下一代端侧产品,标称稠密算力600T。谁先把量做上去,谁的成本和验证数据就先积累起来。
仿真渲染是国产GPU相对容易做出差异化的地方。真机采数据又慢又贵,得靠合成数据和数字孪生,图形渲染加物理仿真对CUDA的依赖没那么死。砺算在7月WAIC上联合松应科技,用“渲推一体”GPU打通了场景构建、合成数据、物理仿真到模型训练的链路。沐曦则刚刚入股可灵,沿着算力产业链布局。国产GPU在这条线上有机会做出自己的样子。
换个角度看,这些技术不只是民用的事。具身智能里的多模态感知、边缘低功耗算力、仿真推演,同样是地面无人平台、后勤保障机器人的底座。美方给H200的许可条款里特意写上禁止军事用途,说明对方心里门儿清:芯片是生意,更是安全。算力能不能自主可控,决定的是我们在这场竞争里有没有选择权。
Meta和傅利叶这件事,我觉得不该被解读成国产GPU的利好订单,而该看作一面镜子。照出来的是两件事:一是中国制造的整机能力和响应速度,已经让美国巨头愿意把原型机放到上海来造;二是国产芯片在这条链条里还只是旁观者,Max的大脑仍是英伟达的。所以我的态度是,别把热度当订单,更别执念于在训练卡上和英伟达硬碰硬。谁能把国产GPU、仿真平台和机器人场景打包成一套完整的方案,谁就能在下一轮竞争里拿到入场券。这条路走通了,既是一门生意,也是一道安全屏障,值得全行业沉下心来做。