捐赠房产变现面临高额税费,慈善善款被大幅压缩”
“上海老夫妇捐赠房产触发近70%综合税负,公益资产处置规则再引热议”
不是“慈善反被税”的情绪控诉,而是“善意如何被现有税制与登记规则卡住”。
• 上海一对无子女老夫妇生前累计捐出500余万元善款。
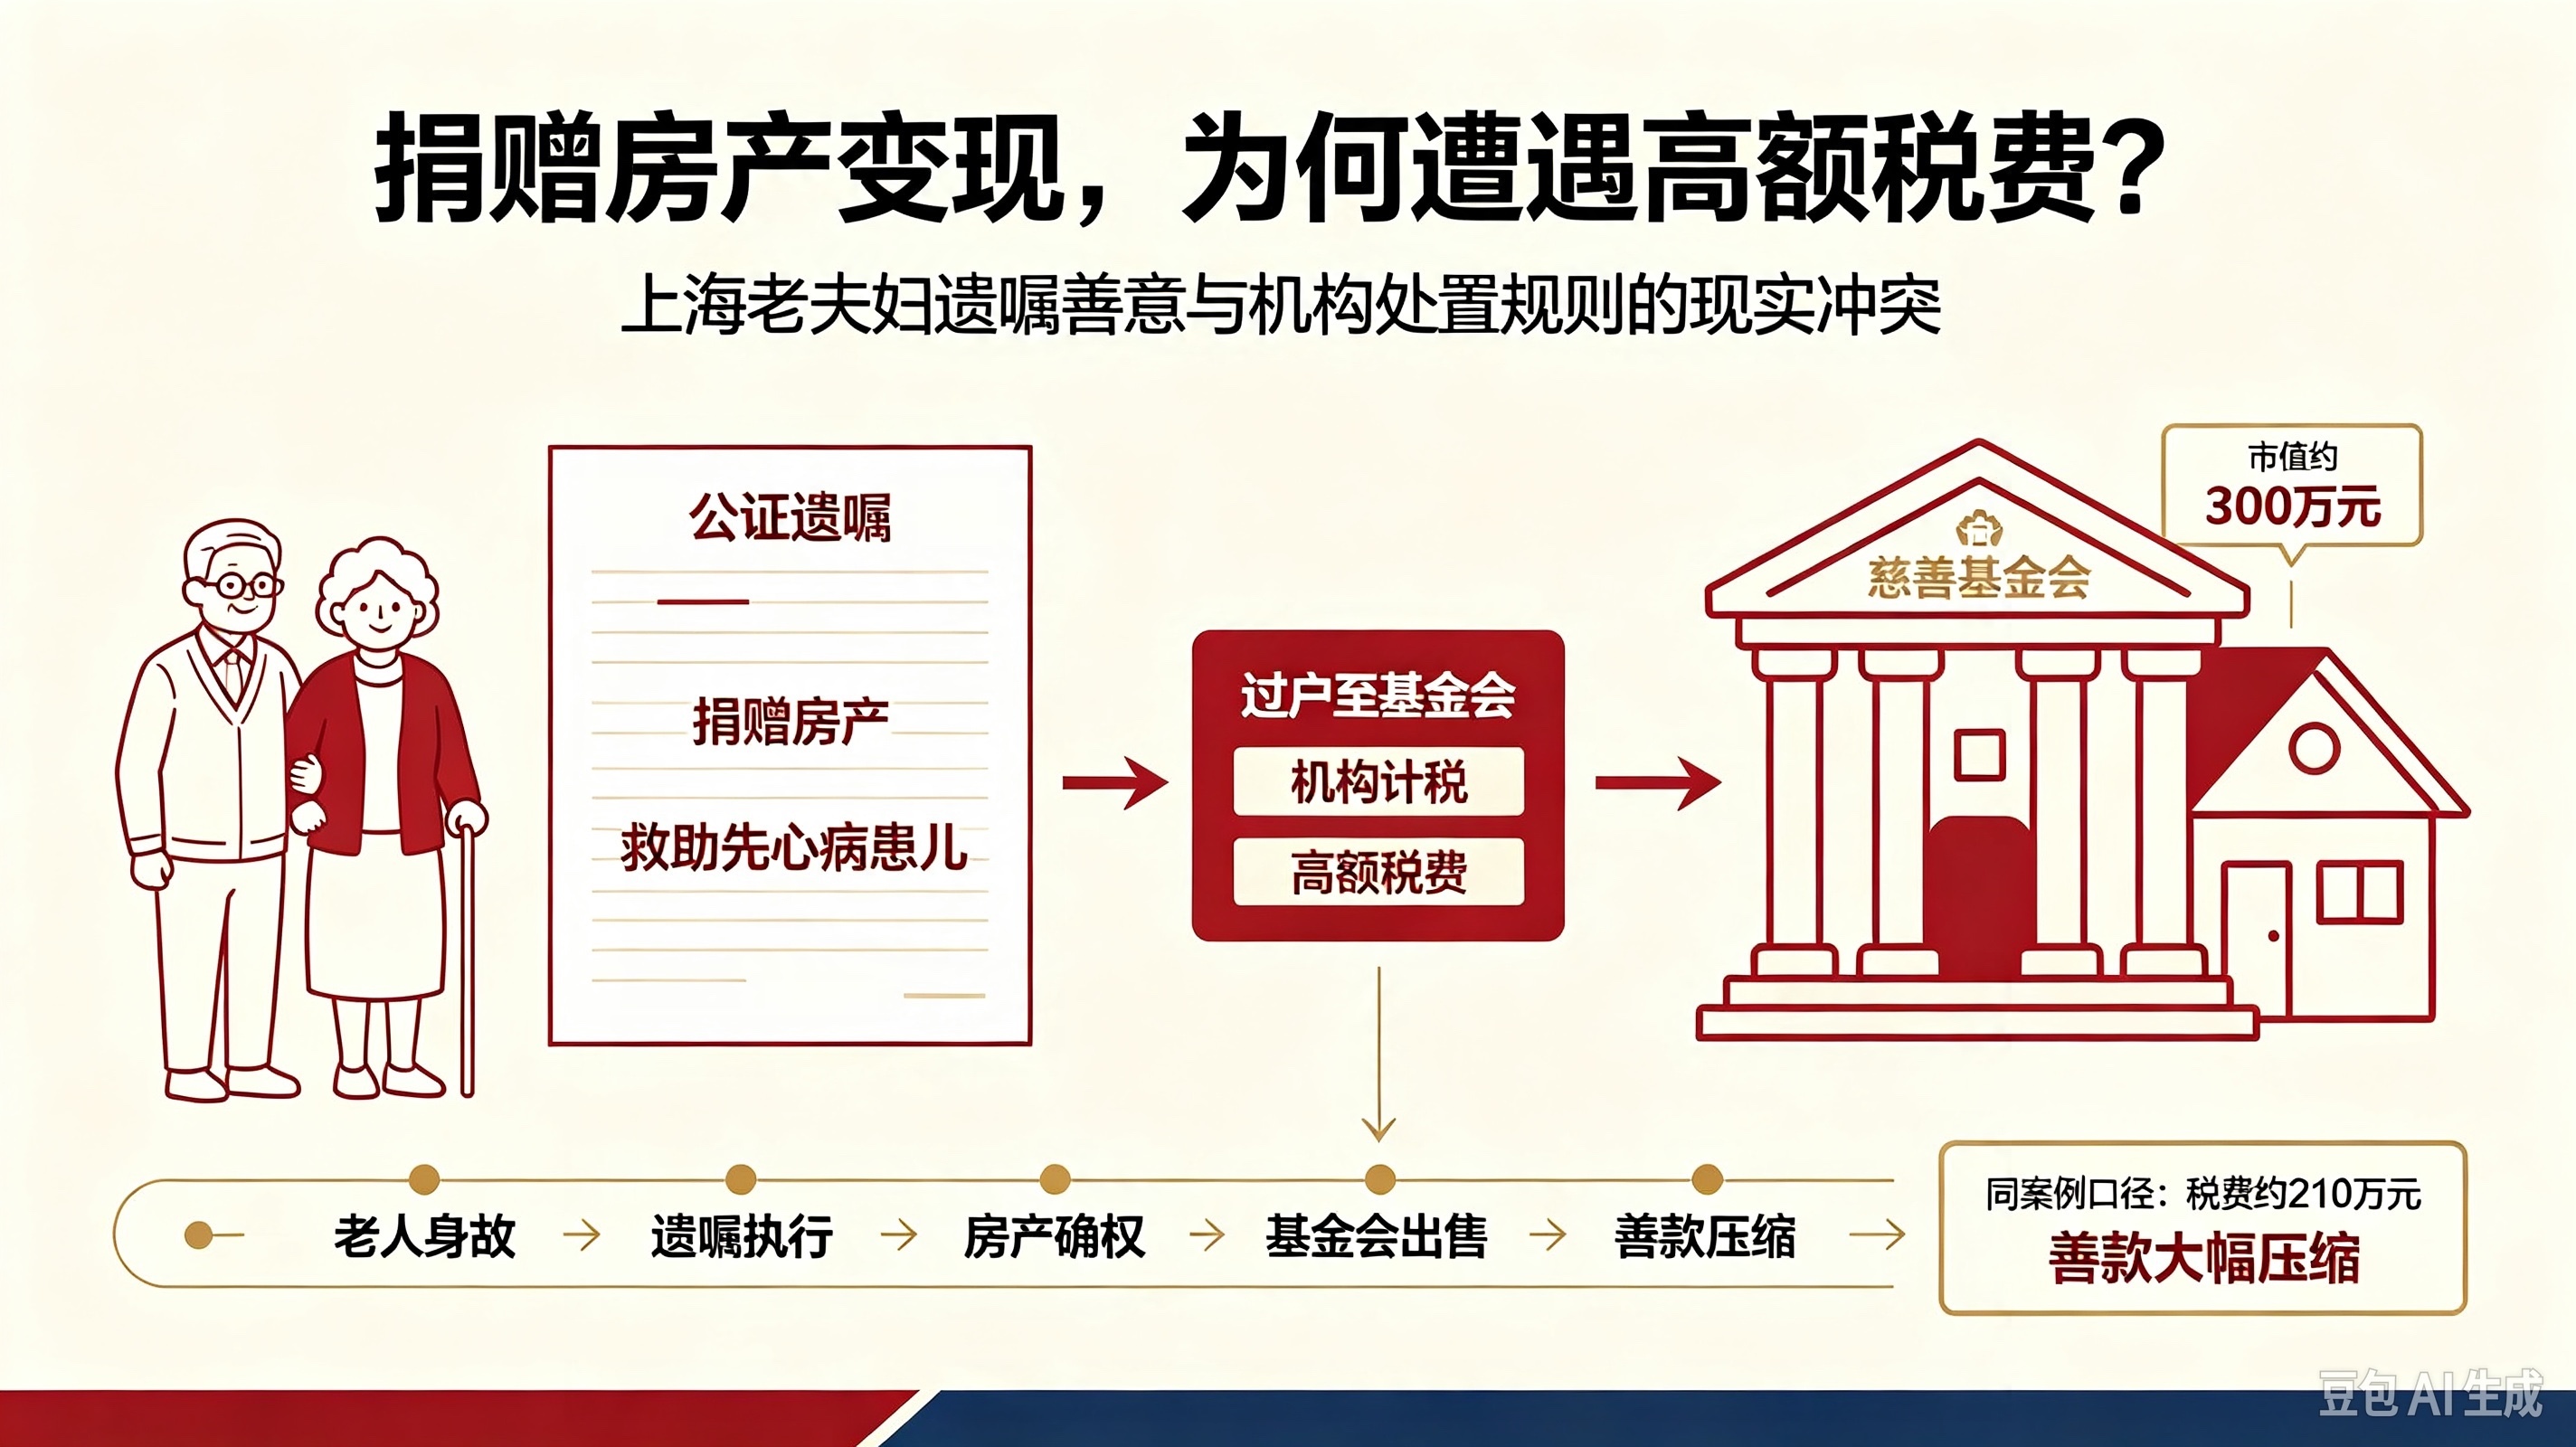
• 2018年立下公证遗嘱,身故后将剩余存款和一套市值300余万元的房产交由慈善基金会处置。
• 基金会原本计划将房产用于救助困难家庭先心病患儿,但在处置房产时遭遇高额税费。
01• 话题被概括为“卖650万捐赠房产要缴450万的税”,引发公众对慈善资产处置成本的讨论。
02|关键事实:当前案例并非650万
• 网传“650万房产缴税450万”源于2014年同类案例。
• 2026年涉事房产市值约300余万元。
• 若按同比例计税,预计税费约210万元,善款将被大幅压缩。
• 这意味着捐赠资产的实际公益价值,在过户和出售环节被显著消耗。
03|流程卡点:为什么基金会不能直接卖房?
• 按上海不动产登记要求,产权人去世后房屋出售,必须先确权过户到基金会名下。
• 无法直接以已故老人名义交易。
• 房产先从已故产权人名下过户至基金会,再由基金会作为机构主体出售。
• 两次权利主体变化,叠加机构计税规则,推高了整体税负。
04|税负拆解:为什么机构处置房产成本高?
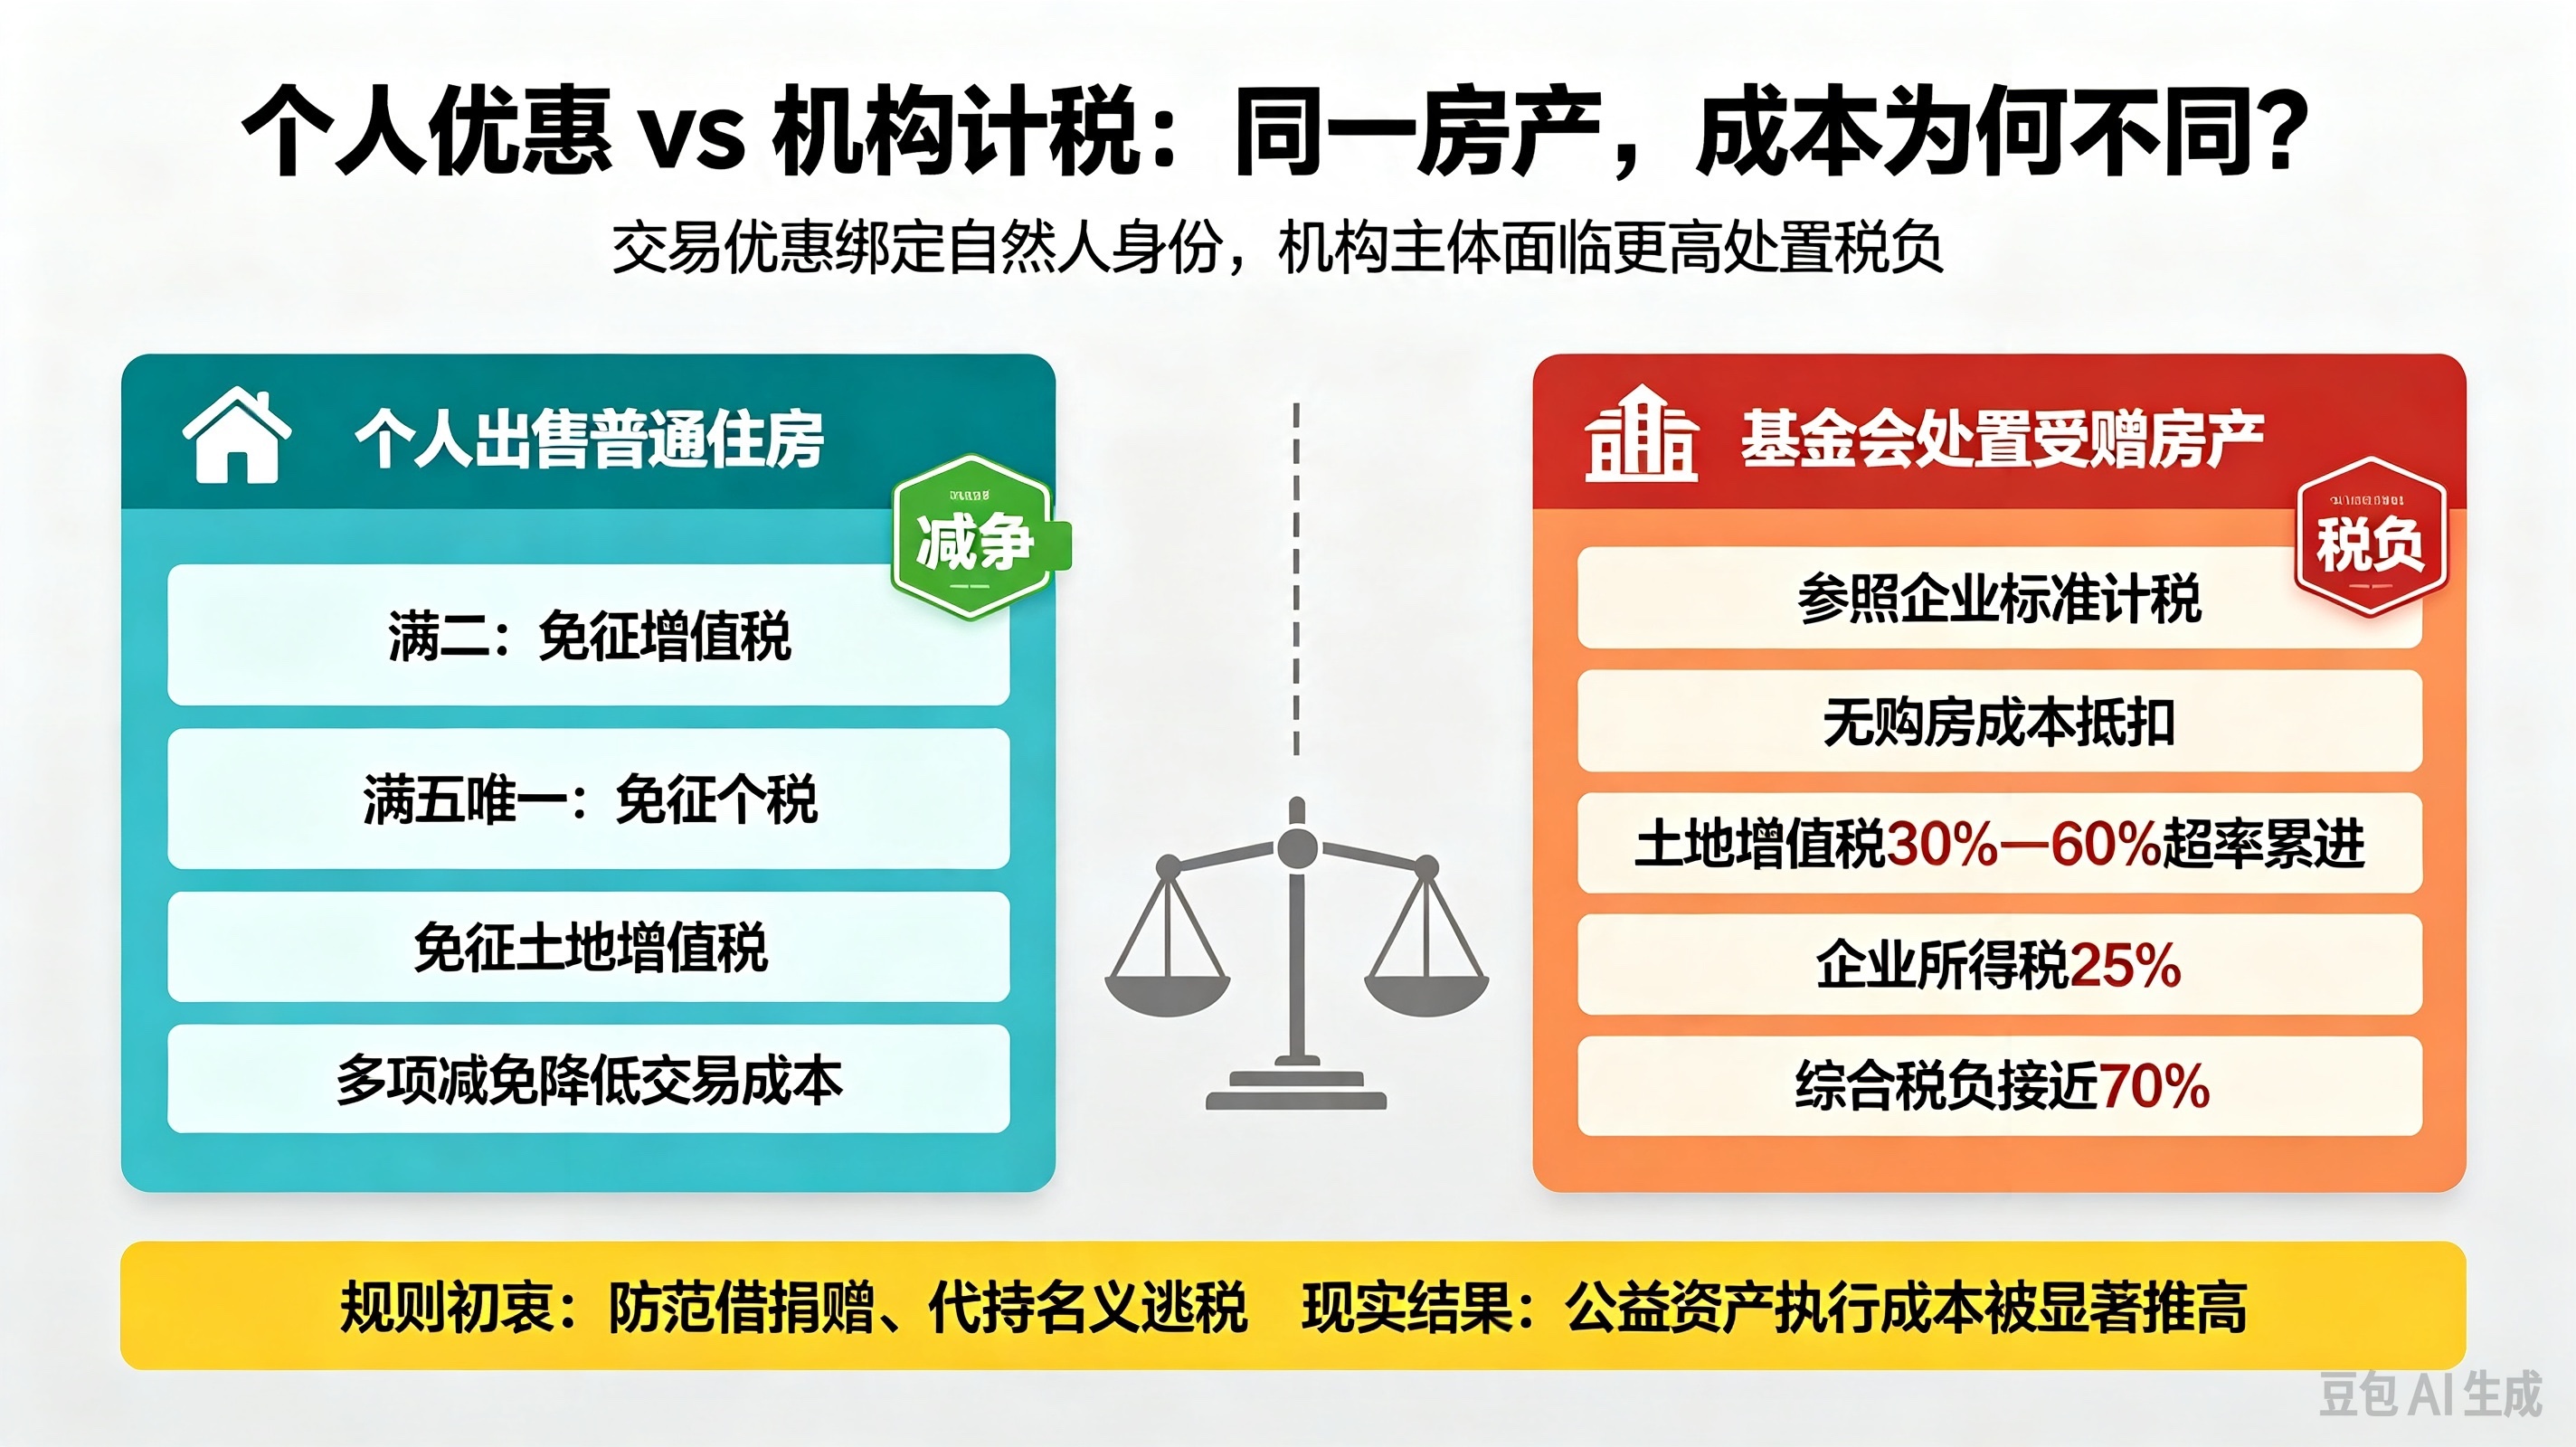
• 个人出售普通住房,可享受满五唯一免征个税、土地增值税,满二免征增值税等优惠。
• 基金会等非营利机构处置受赠房产,通常参照企业标准计税。
• 可能涉及:增值税、土地增值税、企业所得税、契税及印花税等。
• 其中土地增值税实行30%–60%超率累进税率,企业所得税为25%,叠加后总税负接近房价70%。
• 由于基金会取得受赠房产时通常无购房成本,可抵扣金额较低,土地增值税压力尤为突出。
05|规则初衷:防逃税为何误伤慈善?
• 这套税制最初用于防范部分人群借捐赠、代持等名义规避限购和逃税。
• 但在慈善场景中,基金会并非以盈利为目的,而是执行遗嘱和公益分配。
• 原有规则没有充分区分“商业获利行为”和“公益资产执行行为”。
• 结果是:善意传承在流程上合法,在成本上却不友好。
06|破局建议:能不能给公益资产开绿色通道?
建议一:建立公益机构白名单
对资质、信用良好的公益组织,在处置受赠资产时免征或减征土地增值税、企业所得税。
建议二:认可死后委托效力
若遗嘱中明确约定代理权在代理事务完成后终止,老人去世后委托卖房授权仍可继续执行,减少主体切换成本。
建议三:出台实操细则
由不动产登记部门明确产权人过世后受托人直接代为售房的办理通道,避免必须先过户至基金会再出售。
07|事件启示:房产比我们想象的更“规则绑定”
• 国内房产交易优惠高度绑定自然人自住身份。
• 一旦主体从个人变为机构,资产流动性和实际价值可能明显下降。
• 企业名下持有大量房产,在楼市下行周期中既面临高额处置税负,又面临资产贬值压力。
• 对普通家庭而言,房产传承不能只写遗嘱,还要提前匹配登记、税收和处置通道。