大运汽车:两次都赌对了的人,第三次为什么没刹住车
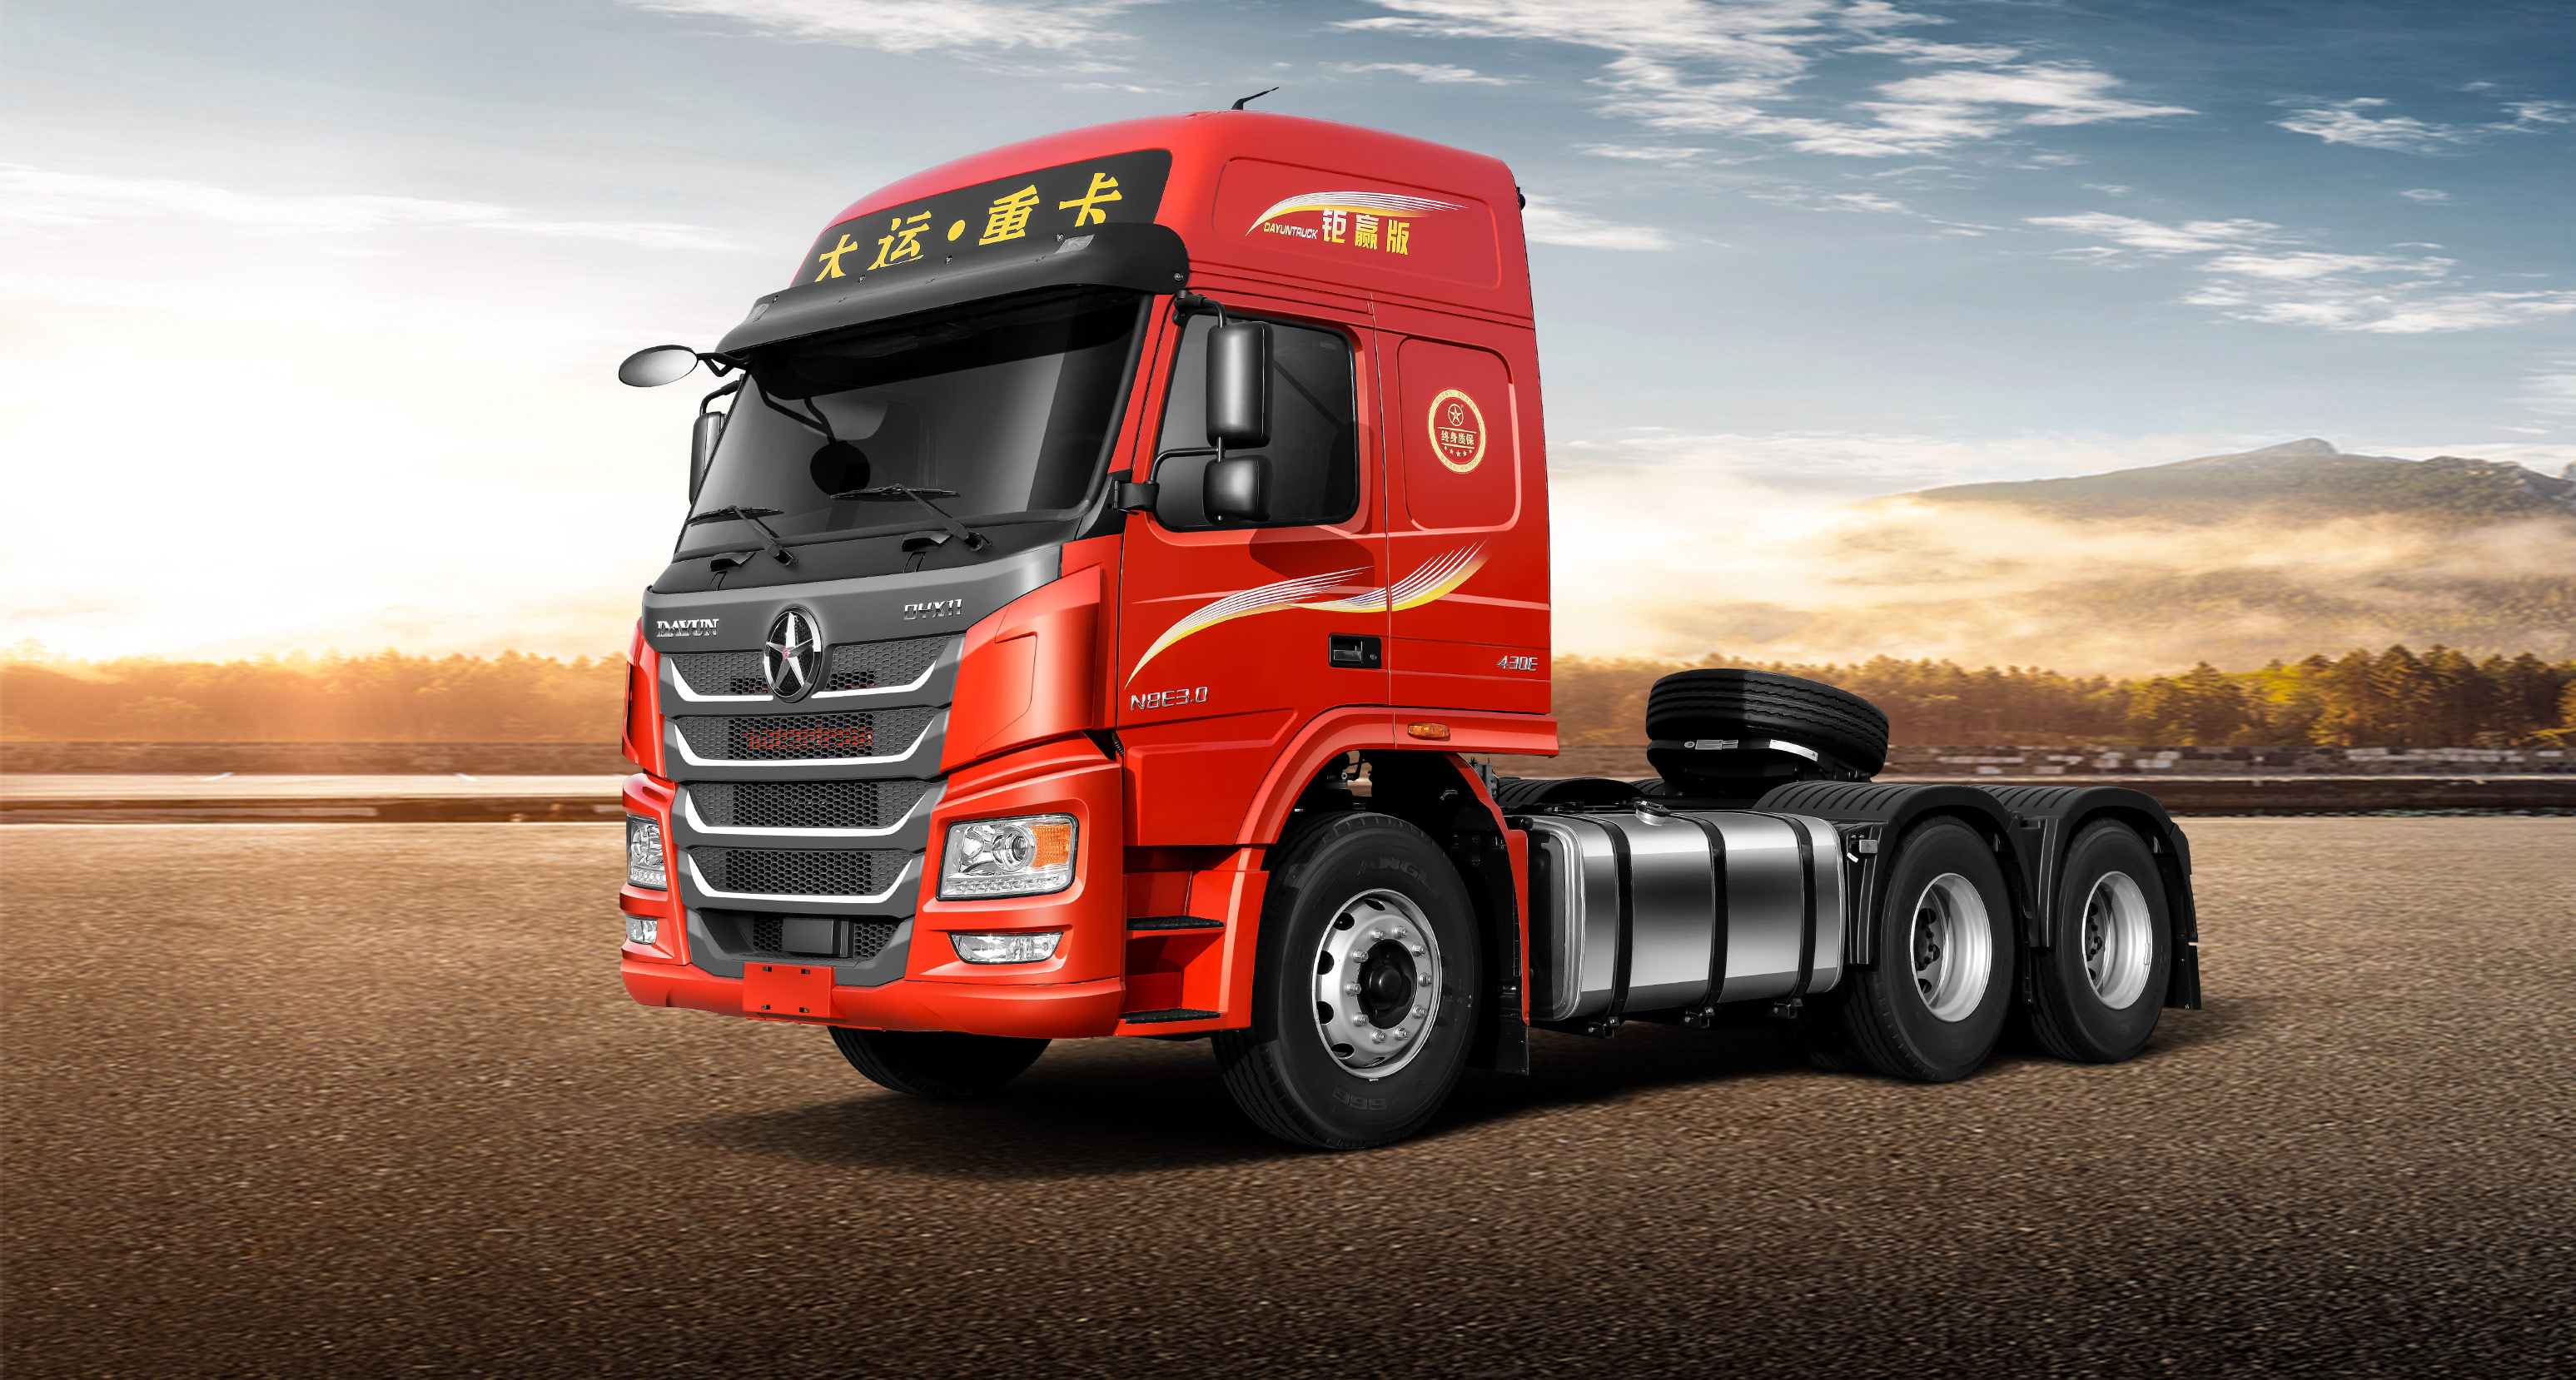
在运城,大运是一个很难用一句话说清的企业。它的起点极低——1987年,远勤山揣着三千块钱南下倒腾二手摩托,后来把“风驰天下,大运摩托”做成了央视轮播的国民广告。它的高点也很硬:2004年从摩托跳进重卡,五年准备、十二年盈利,巅峰年销2.7万辆,挤进行业前七,是重卡新军里少数真正站住脚的民营玩家。一家从黄土地上长出来的企业,能两次跨过赛道门槛并且都活下来,这本身就不该被后来的结局轻易抹掉。
但第三次跨界的代价,把前两次攒下的东西几乎一次押了进去。
2022年发布的远航汽车,目标直指20万到50万的高端新能源乘用车。远勤山说过要把产品做到“综合技术世界第一”,北京车展上拉来华为、博世站台,供应商名单也确实漂亮。可卖车这件事,配置单说了不算,品牌心智说了也不算“我造重卡很结实”。2022年到2025年,远航Y6与Y7累计销量约189台,多数还是展车和体验车;2025年1月,大运汽车整体销量归零。到2024年9月,三家核心主体合并负债66.79亿元,负债超过总资产的三分之二。2026年9月,运城中院批准58家公司合并重整,远勤山本人也在2025年11月被限制高消费。
复盘这场败局,最值得琢磨的恰恰不是“跨界有风险”这种正确的废话。大运前两次跨界都赢了,赢在同一个逻辑上:用制造业的务实去切入一个需求明确、工具属性强的市场。摩托和重卡的用户要的是皮实、便宜、能干活,大运给的就是这些。但乘用车是另一套游戏——它面对的是千差万别的个体消费者,拼的是品牌温度、智能化体验和长期的服务信任,而不是“这车抗造”。把重卡赚来的利润抽走去铺商超店、烧高端品牌,本质上是拿B端的肌肉去打C端的仗,肌肉再硬,也使不上劲。重卡主业 meanwhile 被抽血,新能源重卡的窗口期又几乎踏空,2025年渗透率冲到50%的增量市场里,大运的存在感接近于零。两头落空,才是真正的麻烦。
重整方案做了一个很诚实的切割:商用车保下来,生产线照跑;新能源乘用车板块纳入重整,远航收缩。这个安排本身就在承认一件事——有些资产可以重组,有些错位无法重组。大运的商用车底盘还在,矿区车队老板认它“抗造”,海外渠道也没断,这是它还能谈“活着”的资本。但另一笔账更难算:那些买了悦虎、远志M1的车主,质保期内被告知“厂家已倒闭,不再提供免费更换”,车辆在路上抛锚的投诉并非孤例;远航车主面对的是门店搬空、App下架、售后网络跟着品牌一起被摆上重整桌。一家企业的重整可以靠法院裁定和战投资金往前推,但那些把真金白银交出去的人的信任,不在重整草案的资产负债表里。
远勤山早年说过一句话,大意是每一次跨界他都算过账。前两次算对了,是因为他算的是能力够不够得着;第三次可能也算了一笔账,但算的是市场够不够大。这两笔账之间,隔着的不只是钱,是一整套他并不熟悉的经营逻辑。大运的故事不需要被写成“草根逆袭终成空”的爽文式寓言,它更像一个更具体、也更难回答的问题:一家企业靠“敢赌”赢过两次之后,它要怎么分辨,下一次的“敢赌”和这一次的“路径依赖”,到底是不是同一件事。