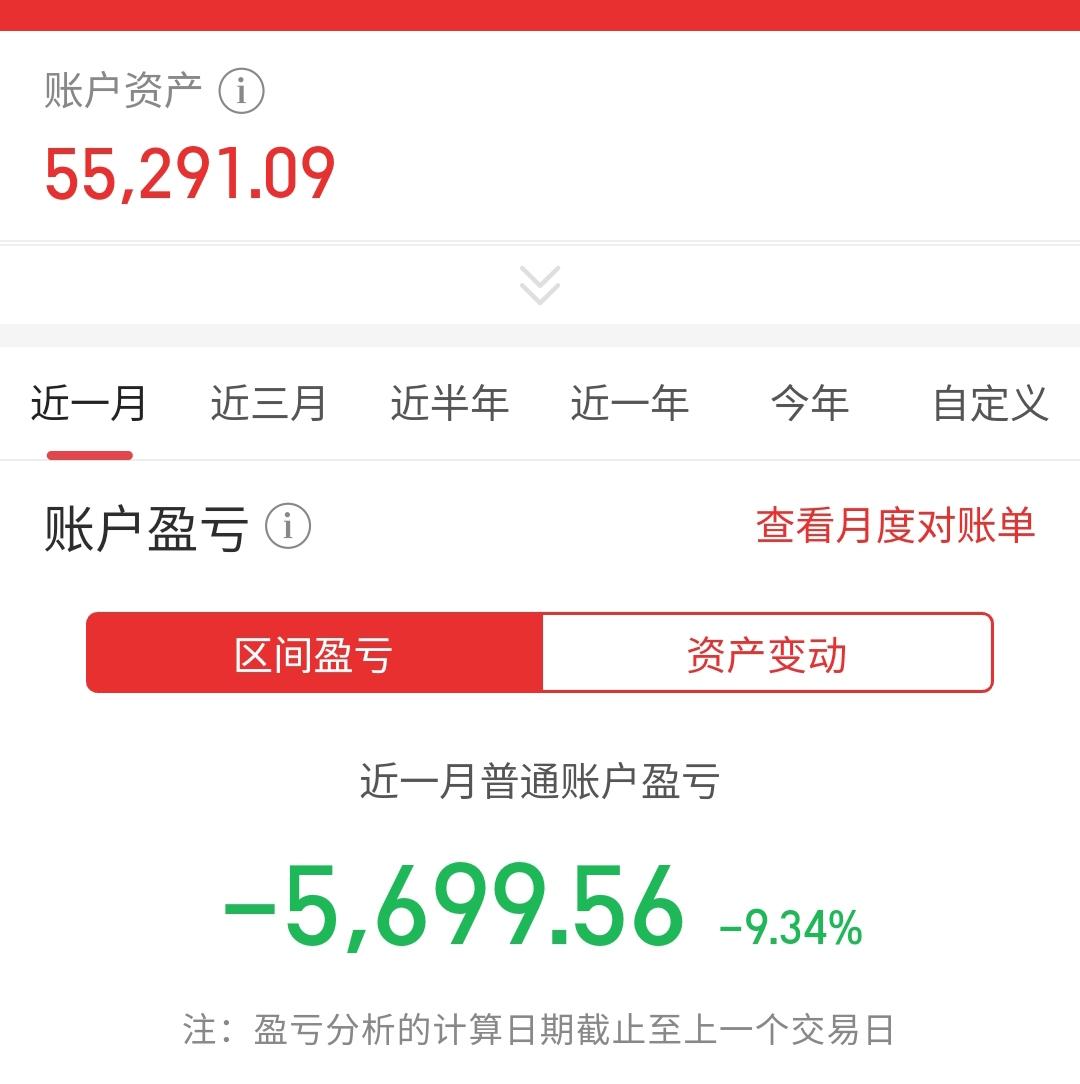
现在非常后悔,炒股一年多,12万元亏损了6.5万元,账户目前反剩55291.09元,惨不忍睹,一年亏损50%以上,股市中有几个和我一样惨的。
我觉得,入市前最容易被忽略的一道题,是别人谈的机会,究竟适不适合自己的钱。
朋友判断方向有道理,也可能买得更早、仓位更轻,家里另有储备。
只听到了股票名称,没弄清对方能承受多大损失,照着买,承担的风险就未必一样。
还有一笔账得算明白,假定投入确为12万元,期间没有追加、转出等资金变动,账户总资产剩55291.09元,对应减少64708.91元,亏损约53.92%。
剩下这些钱要重新变成12万元,需要上涨约117.03%。
亏掉一半,再涨一半,账户回不到起点。10万元跌到5万元,再涨50%,也只有7.5万元。
这是本金变化带来的算术结果。
在我看来,亏损后继续盯着回本价,最容易让买入成本接管判断。
公司值多少钱、经营有没有变化、自己何时需要用钱,这些问题被挤到后面,账户里只剩一句话:等它涨回来。
可市场成交价不会按某个人的成本安排。
假如今天手里拿着55291.09元现金,还愿不愿意按现价买入同样的股票、买同样多?
这道题能帮助人看清,留下持仓究竟有新的依据,还是只舍不得承认过去判断出了错。
这也不代表亏损了就该一律卖出,持有什么、为何下跌、家庭还有多少储备,材料里都不清楚,隔着一段文字给出买卖指令,没有足够依据。
人民网报道过监管部门对老年人投资的提醒:投资不等于必然赚钱,借钱投资、杠杆炒股可能给家庭带来沉重负担;选择正规机构,多与家人商量,也属于保护养老钱的基本功。
我更愿意说,退休投资者的风险承受能力,要看亏损后还能不能照常生活。
嘴上说“能拿三年”,与三年里真有看病、照护、日常开支需要,是两套账。
交易软件里的可用资金,也不能直接当成家庭可以拿来冒险的钱。
同样是12万元,有人拿它补充旅游开支,有人靠它应付养老支出。
金额一样,亏损的后果差别很大,准备拿多久、损失多少会影响生活,比先挑哪只股票更值得花时间。
至于“不懂各种指标”,也别把教训理解成多学几个图形就能解决。
会看均线,不等于能判断企业经营;能背技术口诀,也不等于能克制冲动。
央广网刊发的评论强调,投资者应做好风险防控,放下一夜暴富心态,避免盲目追涨杀跌。
这里值得记住的是交易背后的判断依据,不能把情绪变化当成买卖理由。
我的看法是,连续亏损后,复盘交易记录比寻找下一只热门股更有价值。
每次买入依据是什么,预期落空时有没有处理办法,换股是在修正判断,还是看见别人上涨就着急?
把答案写下来,才知道自己反复在哪一步吃亏。
打算空仓一段时间,可以理解。可暂停交易本身不会自动提高判断能力。
休息期间还天天追着消息,盘算靠一次重仓追回损失,重新入场时,旧问题很可能继续出现。
我认为,这段休息有没有用,要看能否重新划清生活资金与投资资金的界限,能否说清下一次投资的依据和承担风险的上限。
把这些想明白,比给自己规定“休息一个月就回来”更踏实。
我觉得,亏损之后最该避免的,是拿别人的惨况安慰自己,再拿别人的盈利催促自己。
两边的信息都可能不完整,家庭的承受能力却实实在在。
钱亏了,难受很正常。尊重事实,理性复盘,和家人把养老安排商量清楚。
让投资服务生活,守住家庭安稳,比急着证明自己能翻本更重要。