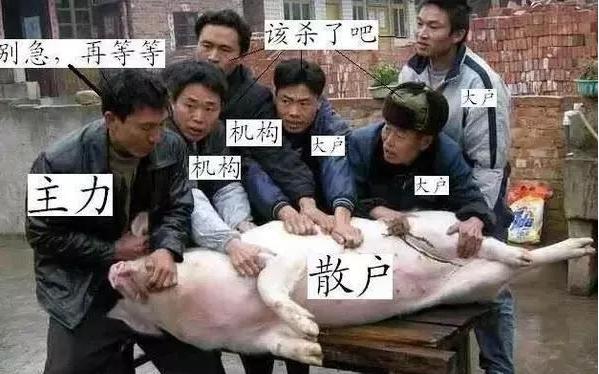
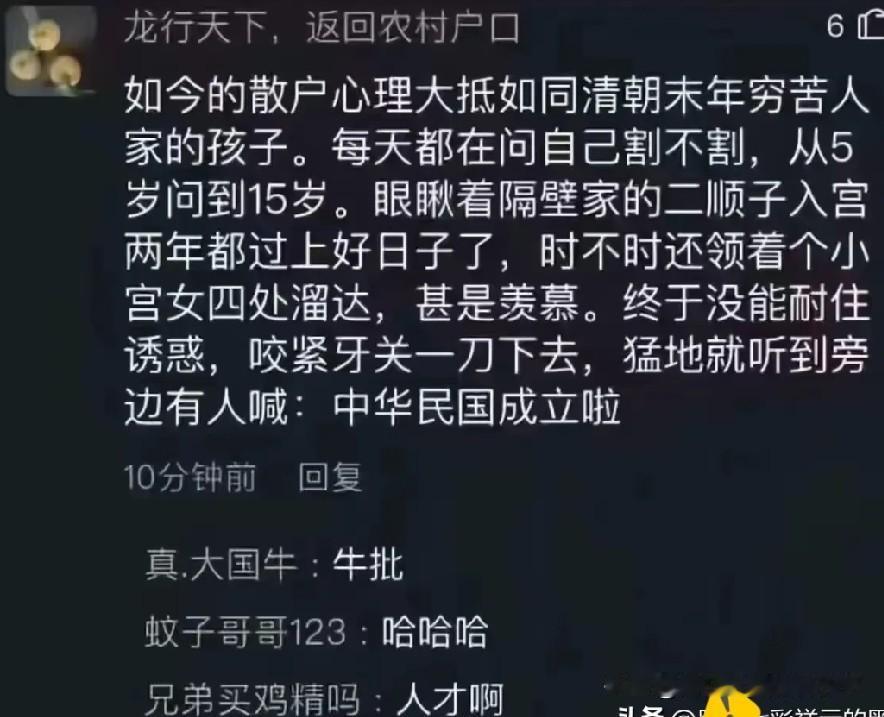
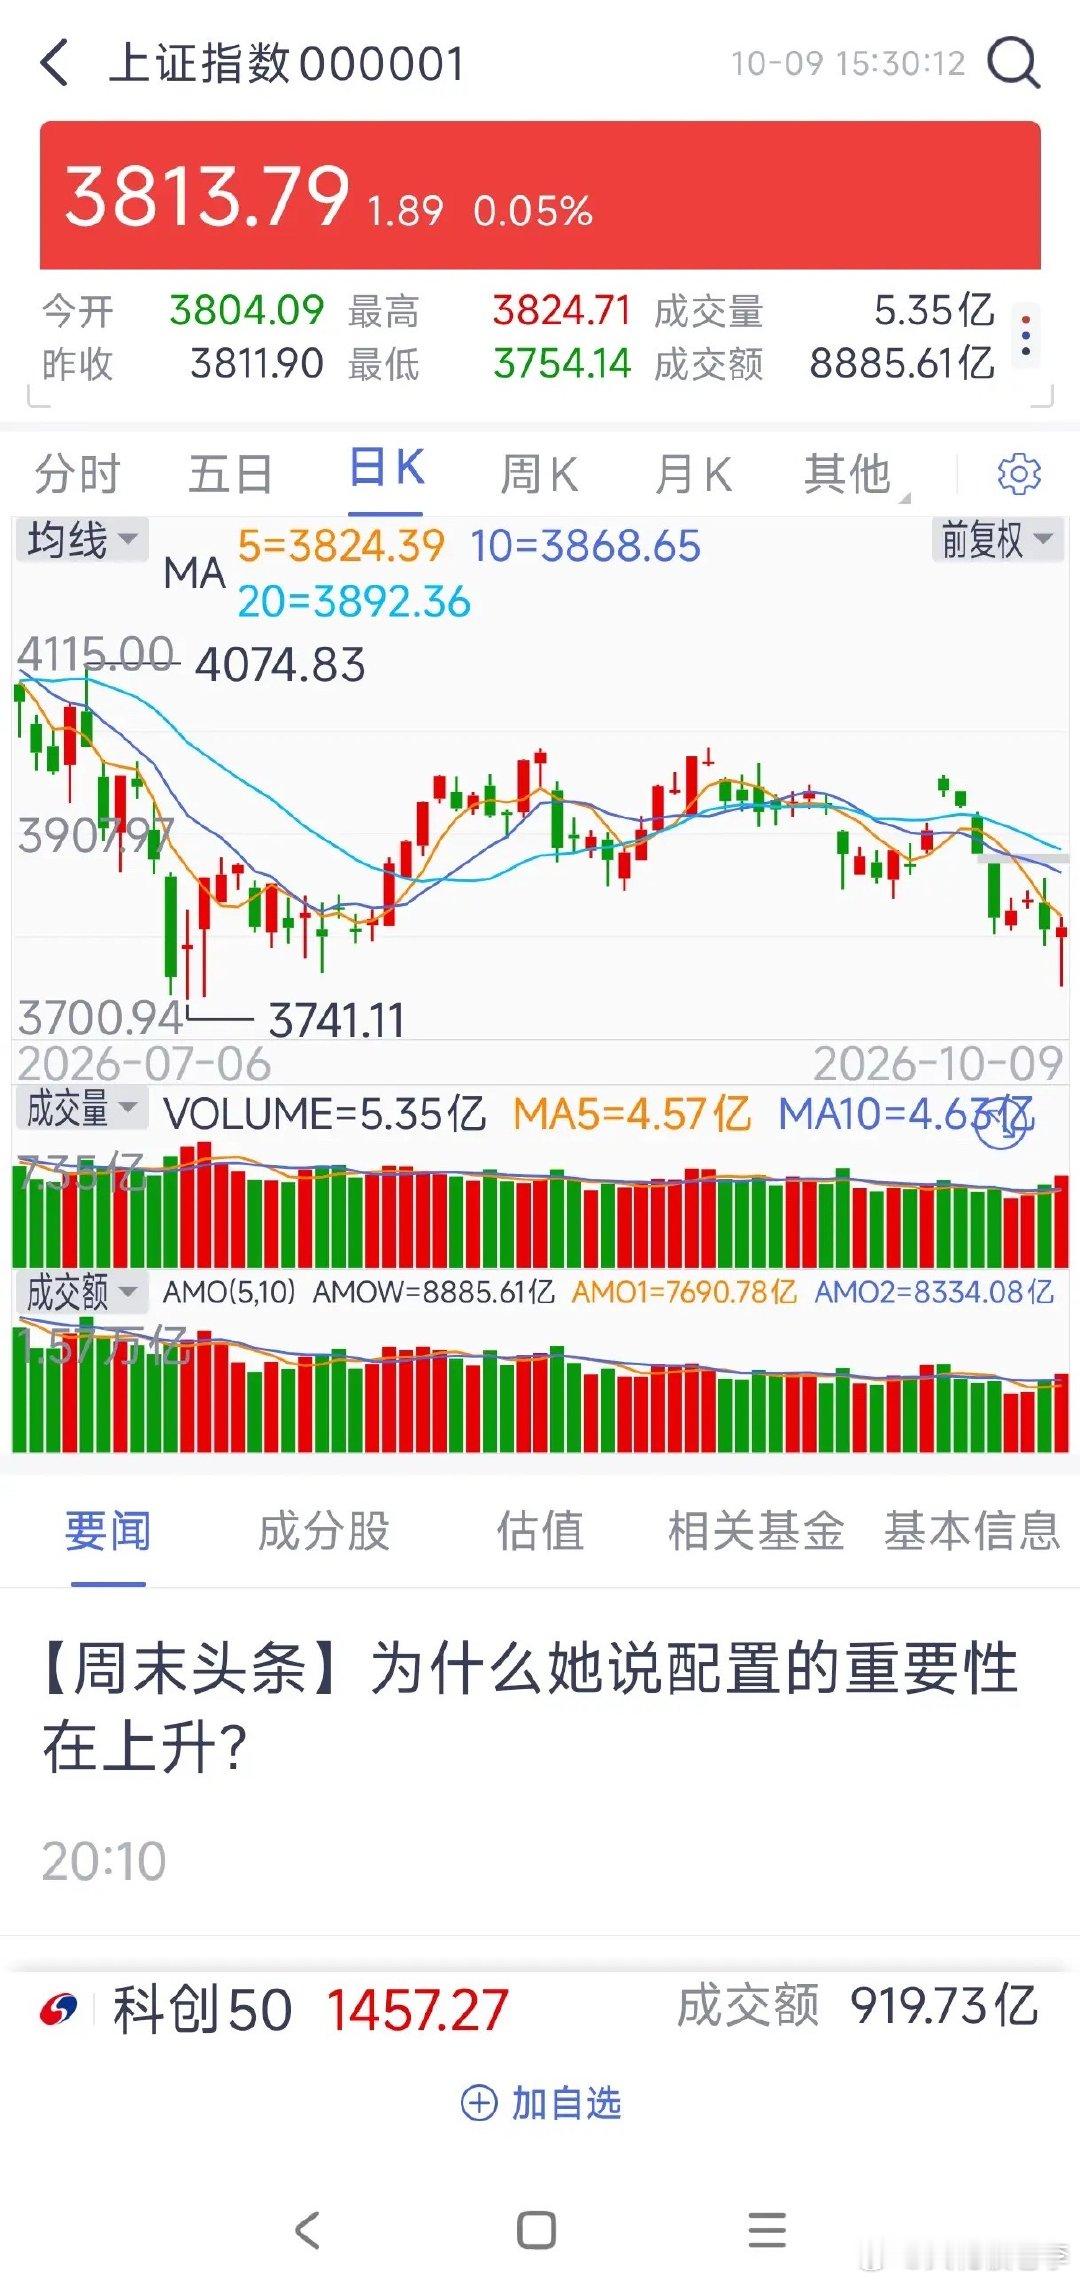
一位经济学者说:眼下 A 股的处境。机构和散户都把自己逼上了绝路,机构拉高了股价却出不了货。散户深套了股票又脱不了身。于是两者都走向了方向各异的不归路。
机构和散户,本是市场的两端,却一步步走成了彼此的镜像 —— 机构拉高出不了货,散户重套脱不了身。两边都骑虎难下,像两只互相钳制的螃蟹,谁也松不了手。
截至2026年二季度,公募基金、外资、险资持有A股流通市值分别达到7.52万亿、4.66万亿、4.10万亿,算上私募、社保等各路专业资金,机构占自由流通市值的比例已经达到37%-39%,早就不是当年散户主导的市场了。
可掌握了定价权的机构,亲手把自己困进了死胡同。为了拼业绩排名,他们把资金疯狂堆砌到AI算力、光模块等少数科技赛道,抱团的程度刷新了历史纪录。
一季度末,主动权益基金前十大重仓股里,几大科技龙头的合计市值占比高达67.42%;到二季度,电子和通信两大行业的持仓占比直接突破六成,交易拥挤度摸到了近年的天花板。
股价确实被他们硬生生拉了起来,不少光模块、半导体个股年内涨幅翻倍,科创50指数一度大涨超50%。可拉到高位之后,机构集体傻眼了——找不到接盘的人。
主动权益基金的平均股票仓位早就顶到了88%以上,手里的子弹基本打光,没有多余资金继续托举股价。
场外的增量资金更是迟迟不见踪影,前三季度住户存款新增9.39万亿,居民手里不是没钱,是风险偏好降到了谷底,没人愿意冲进股市当接盘侠。
想出货兑现收益,就得往下砸盘,可砸盘最先崩的是自己的基金净值,业绩排名直接跳水,基金经理的饭碗都悬。
不砸盘,就抱着估值越来越高的筹码悬在半空,看着成交量一天比一天萎缩,看着持仓里的获利盘一点点松动,随时可能引发集体踩踏。
高仓位、高集中度、低增量,三重枷锁套下来,机构硬生生把自己困在了高位。拉得越高,摔下来的代价就越大,偏偏现在连转身调整的空间都被自己堵死了。
再看数量庞大的散户,处境更是扎心。
A股个人投资者账户数早已突破2.69亿,占总账户数的99.7%,贡献了全市场60%的交易量,可持有的流通市值占比只有30%出头。人多势众,却从来没有定价话语权,永远在追涨杀跌的循环里打转。
这一轮科技行情,散户又是冲在最前面接盘的主力。二季度个人投资者的科技成长股平均持仓冲到27.55%,创下近两年新高,和机构抱团的方向精准重合。
很多人看着AI板块天天逼空上涨,耐不住诱惑追高进场,想着分一口主升浪的肉,结果直接站在了行情的山顶。
5月之后科技板块开启回撤,创业板指从高点累计跌去近35%,重仓科技股的散户账户回撤幅度可想而知。
更残酷的是,散户的筹码大多是高位追进去的,成本远高于低位布局的机构。机构回撤只是少赚利润,散户却是实打实的本金亏损。
想割肉离场,舍不得,总觉得行情还能回来,抱着侥幸心理死扛。想补仓摊低成本,又怕越补越跌,手里的余粮本就不多。
就这么套在半山腰,进也不是退也不是,每天盯着大盘的红绿波动,心情跟着起起落落,就是看不到解套的盼头。
最讽刺的地方就在这里。
机构和散户,本是市场两端互为对手盘的角色,你卖我买,你买我卖,维系着市场的流动循环。可现在,两边却卡在了同一个死局里,活成了彼此的镜像。
机构在高位出不了货,散户在高位脱不了身;机构抱着满仓筹码焦虑,散户拿着套牢盘煎熬;机构不敢砸盘怕净值崩塌,散户不敢割肉怕亏到谷底。
两边就像两只互相钳制的螃蟹,你动不了我,我也动不了你,整个市场的活力就这么被一点点耗干。
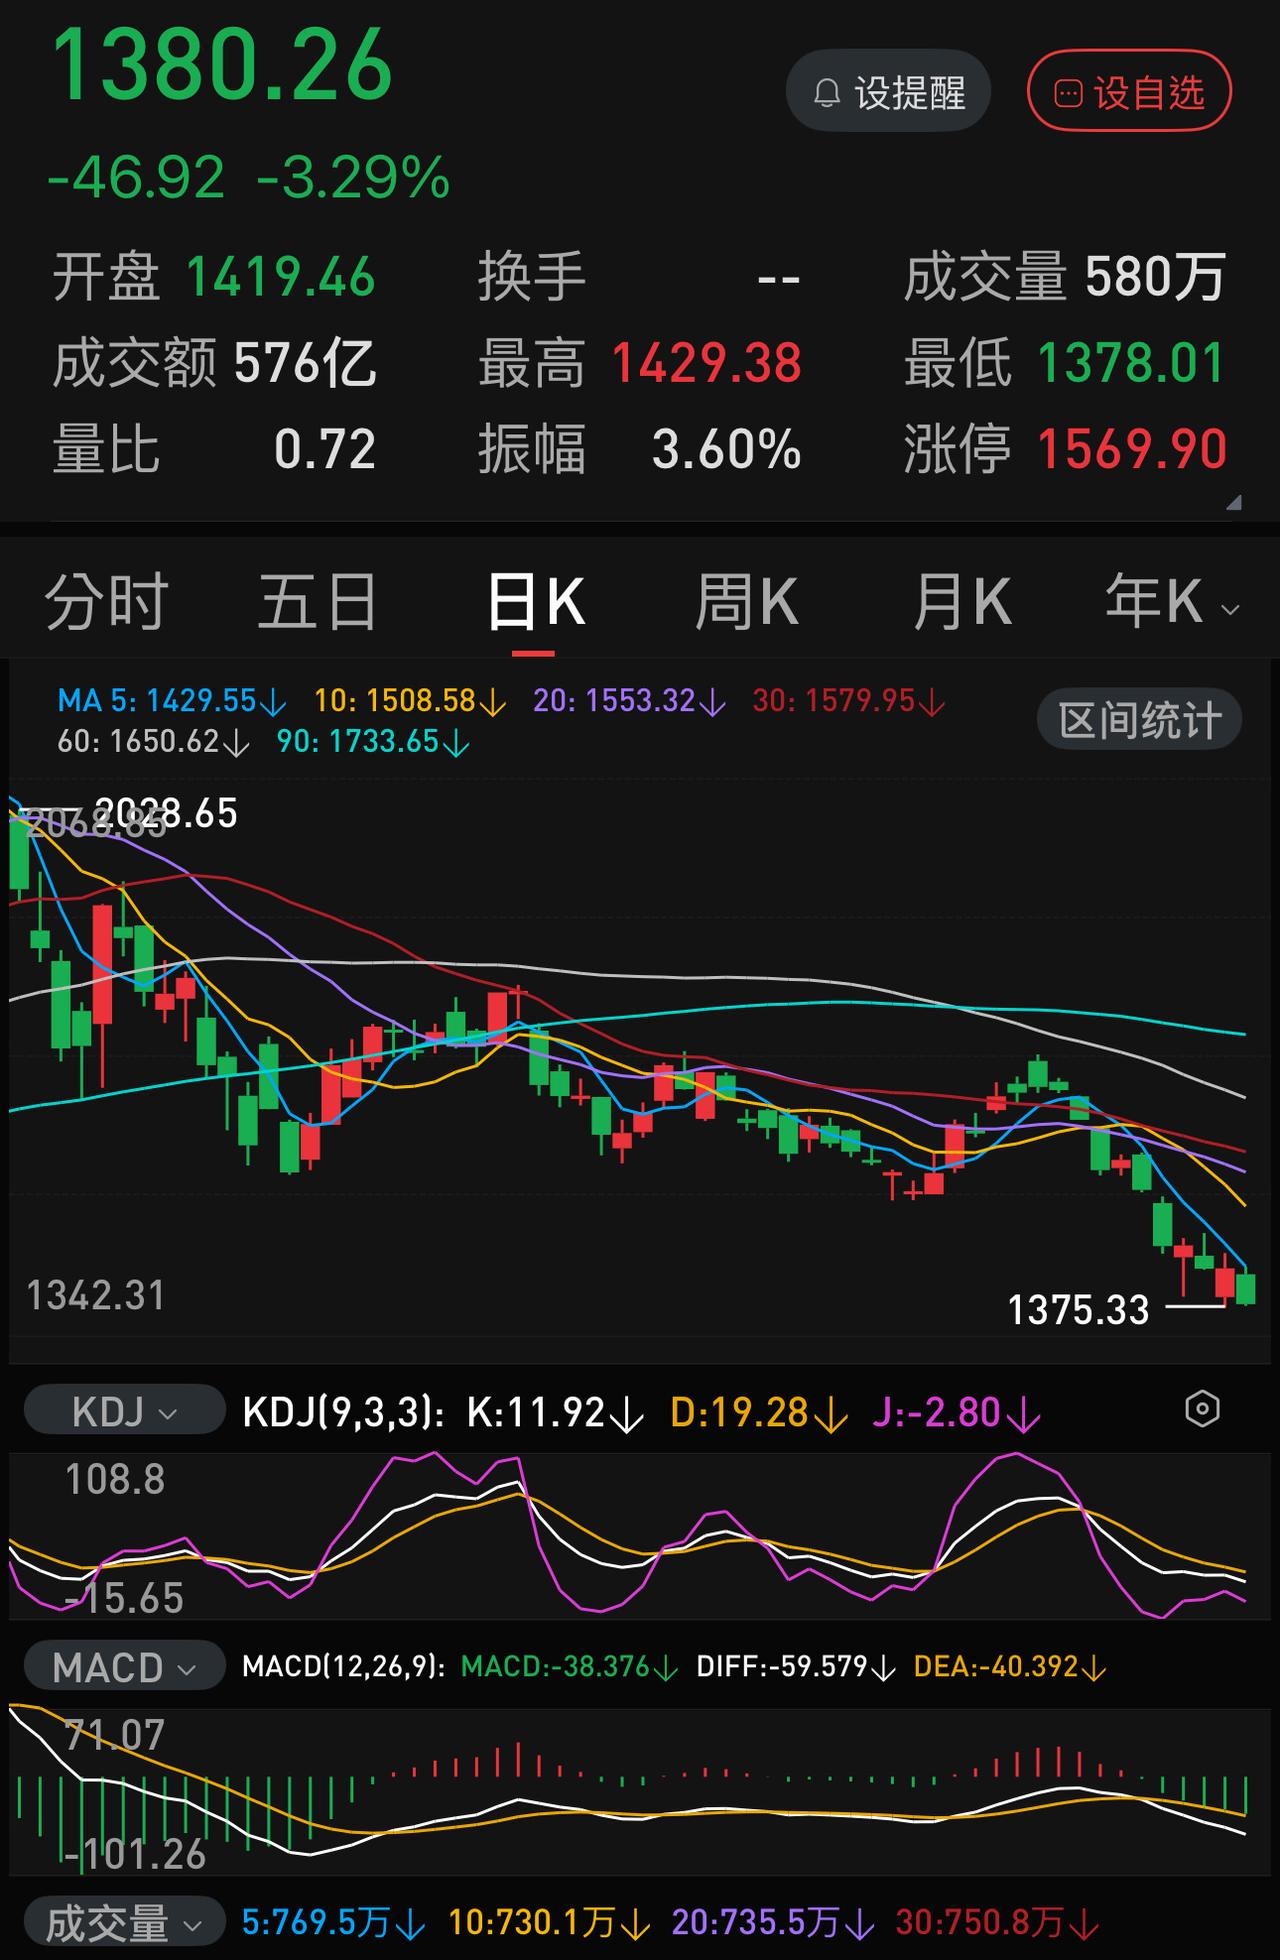
现在的盘面就是最直观的写照。指数看着没跌多少,可全市场超过六成的个股,早就跌回了两年前的位置。
行情冲高的时候,资金全挤在几十只抱团股里,三千多只个股反而跟着下跌;一旦抱团股松动,整个市场连个能扛住指数的板块都找不到。
有人说这是结构性牛市,可这结构也极端得太过头。全A成交额前5%的个股,拿走了市场42%的成交额,离45%的历史临界线只剩一步之遥。
剩下四千多只股票,每天成交惨淡,有的几分钟都没一笔交易,近乎陷入流动性枯竭。
这样的僵持,注定撑不了太久。
机构有季度业绩排名的压力,散户有日常用钱的现实需求,两边都不可能无限期耗下去。现在就像一场比耐力的拉锯,看谁先撑不住。是机构先扛不住赎回压力集体砸盘,还是散户先扛不住亏损集体割肉。
可无论哪一方先松手,结果都是市场的剧烈震荡。机构砸盘,股价雪崩,净值跳水,散户亏得更惨;散户割肉,筹码涌出,股价继续下探,机构更难出货。这是一个走不出去的死循环,也是当下A股最无奈的现实。
可潮水总有退去的时候。当机构抱着高价筹码出不了货,散户拿着深套股票解不了套,这场互相钳制的游戏到最后,或许根本没有赢家。