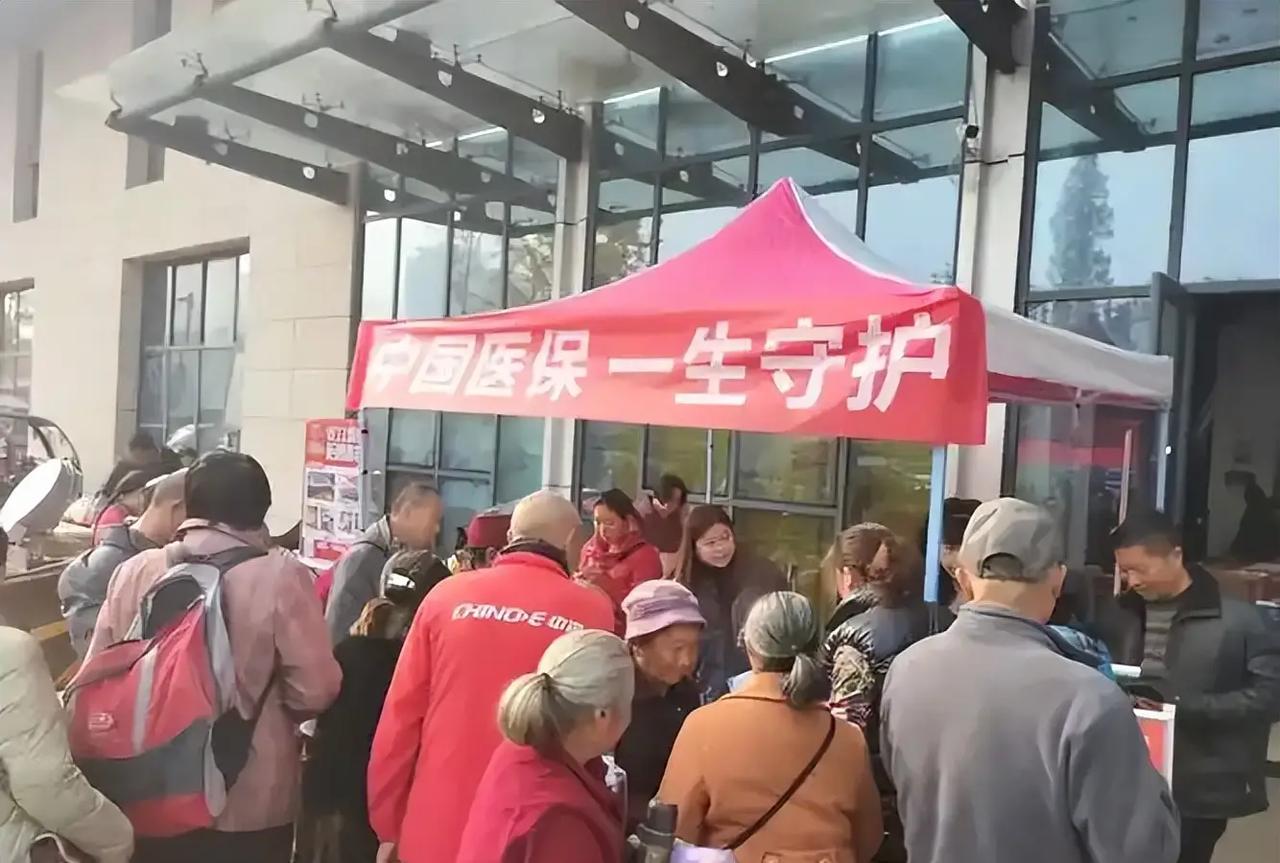
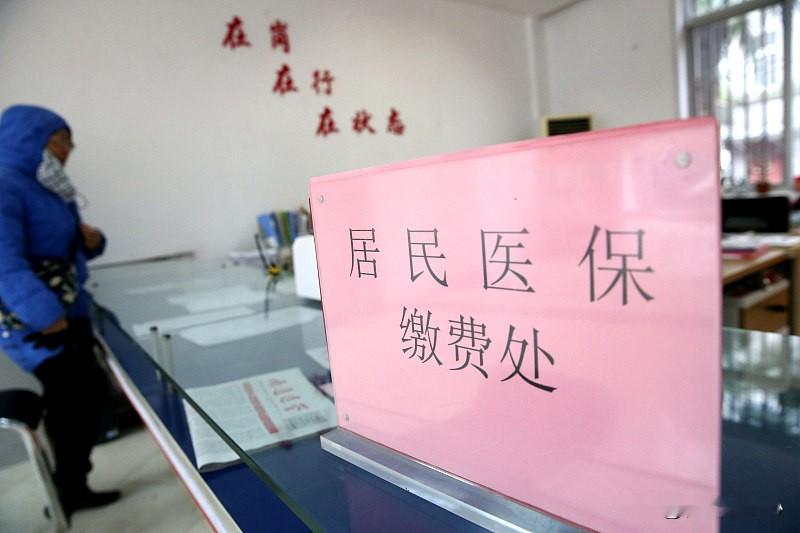
400块,一分没涨,农民还是不想交!10月初,新一年度城乡居民医保已经开征,个人缴费连续三年停在400元,可从2003年的10块钱算起,已经涨了整整40倍。
城乡居民医保新一年度缴费已经启动,个人缴费标准连续三年维持在每人400元,可对一个六口之家来说,还是得一次拿出2400元;从2003年的每人10元算起,缴费标准已经涨了40倍。
不少家庭犹豫,不是觉得看病不重要,而是这笔钱眼下就要掏,生病却是将来的事,没病没灾的一年过去,医保也没用上,钱像是“打了水漂”。对收入不稳定、人口又多的农村家庭来说,这种感受并不难理解。
居民医保和职工医保的缴费方式不同,职工医保按月缴费,部分缴费会进入个人账户,平时看病买药也能用;居民医保则按年缴费,交一年保一年,没有个人账户。没生病时,缴费不会返还,而是进入统筹,用来分担参保人看病的费用。
制度设计强调的是互助:有人暂时用不上,大家一起托住真正生病的人,但落到个人身上,账本就显得更直接——自己交了400元,今年有没有报销?
如果一年没去医院,很容易觉得吃亏,居民看不到财政补助和统筹资金怎么运转,往往只看见自己掏出去的钱。
更现实的是,农村家庭的现金流并不宽裕,收入可能跟着农活、零工和季节走,今天有进账,不代表下个月也有。一口气拿出2400元,对六口之家不是小数目,未来可能遇到的疾病风险固然重要,眼前的生活开支却更急、更具体。
所以,缴费标准没有上涨,并不等于负担就轻了,对多人口、低收入家庭来说,关键不是数字连续几年没变,而是这笔钱在家庭预算里仍然很重。
尤其是低保边缘家庭、灵活就业人员和人口较多的家庭,可能既够不上现有资助条件,又很难轻松拿出全家的保费,最容易在这里断保。
断保的代价也不只是少了一张保障,错过集中缴费期,或者中断后重新参保,在一些情况下会遇到等待期。万一偏偏在这段时间生病,医疗费用就得自己扛。越是手头紧的家庭,越可能因为眼前舍不得交而冒更大的风险。
要让人愿意参保,不能只反复说“生病了就知道医保重要”,平时能不能用得上,同样影响信任。门诊买药、慢性病复诊,如果能在政策范围内方便报销,医保就不再只是住院时才出现的保障。报销目录、起付线、哪些费用能报、实际能报多少,也应该讲得明明白白,别等到结算时才发现和预期差了一大截。
减负也得对准真正吃力的人,对人口多、收入低的家庭,可以探索更精准的阶梯资助;缴费能否分批完成,也值得认真考虑。
以工代缴、集体补助、农产品抵扣等方式,若能因地制宜落地,也能少一些“一次拿出好几千”的压力,跨省替家人缴费、灵活就业人员按月缴费等渠道越方便,参保就越不折腾。
连续参保和多年没有报销的家庭,也需要看得见的激励,相关政策不能只停在文件里,最好能让群众直接算清楚:连续参保有什么好处,缴费以后保障怎样变化。所谓“划算”,不是让每个人都把医保当成存钱,而是让大家知道钱去了哪里、遇到病能获得什么帮助。
居民医保靠的不是某一家人年年都能报销,而是大家一起分担风险,缴费不涨是减压,财政补助是支撑,最终还得让普通家庭看得懂、用得上。
医保这笔钱,只有交得起、心里明白,真遇上病时也靠得住,才能从“舍不得交”变成“愿意留下”。
信源:方医保局公开政策文件 2026‑09‑17 2026 城乡居民医保筹资标准解读