8.26 亿人次出游,酒店老板们却高兴不起来
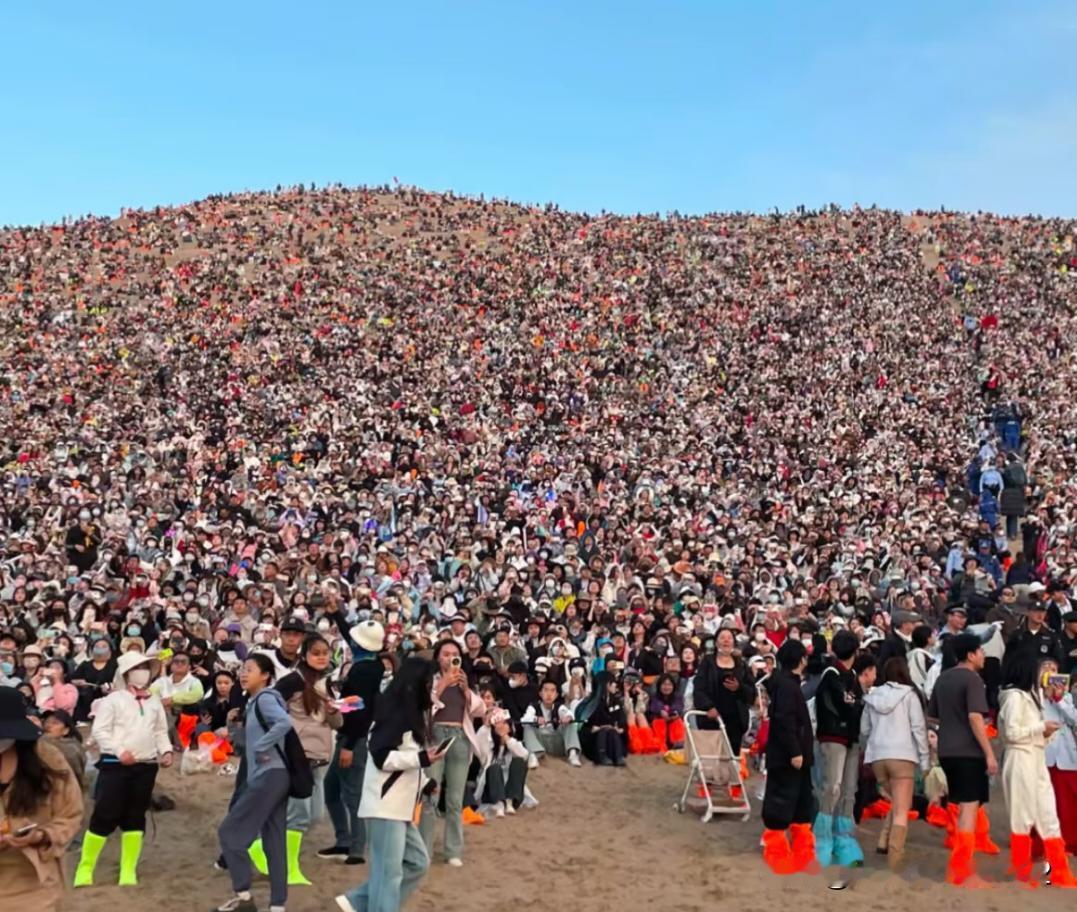
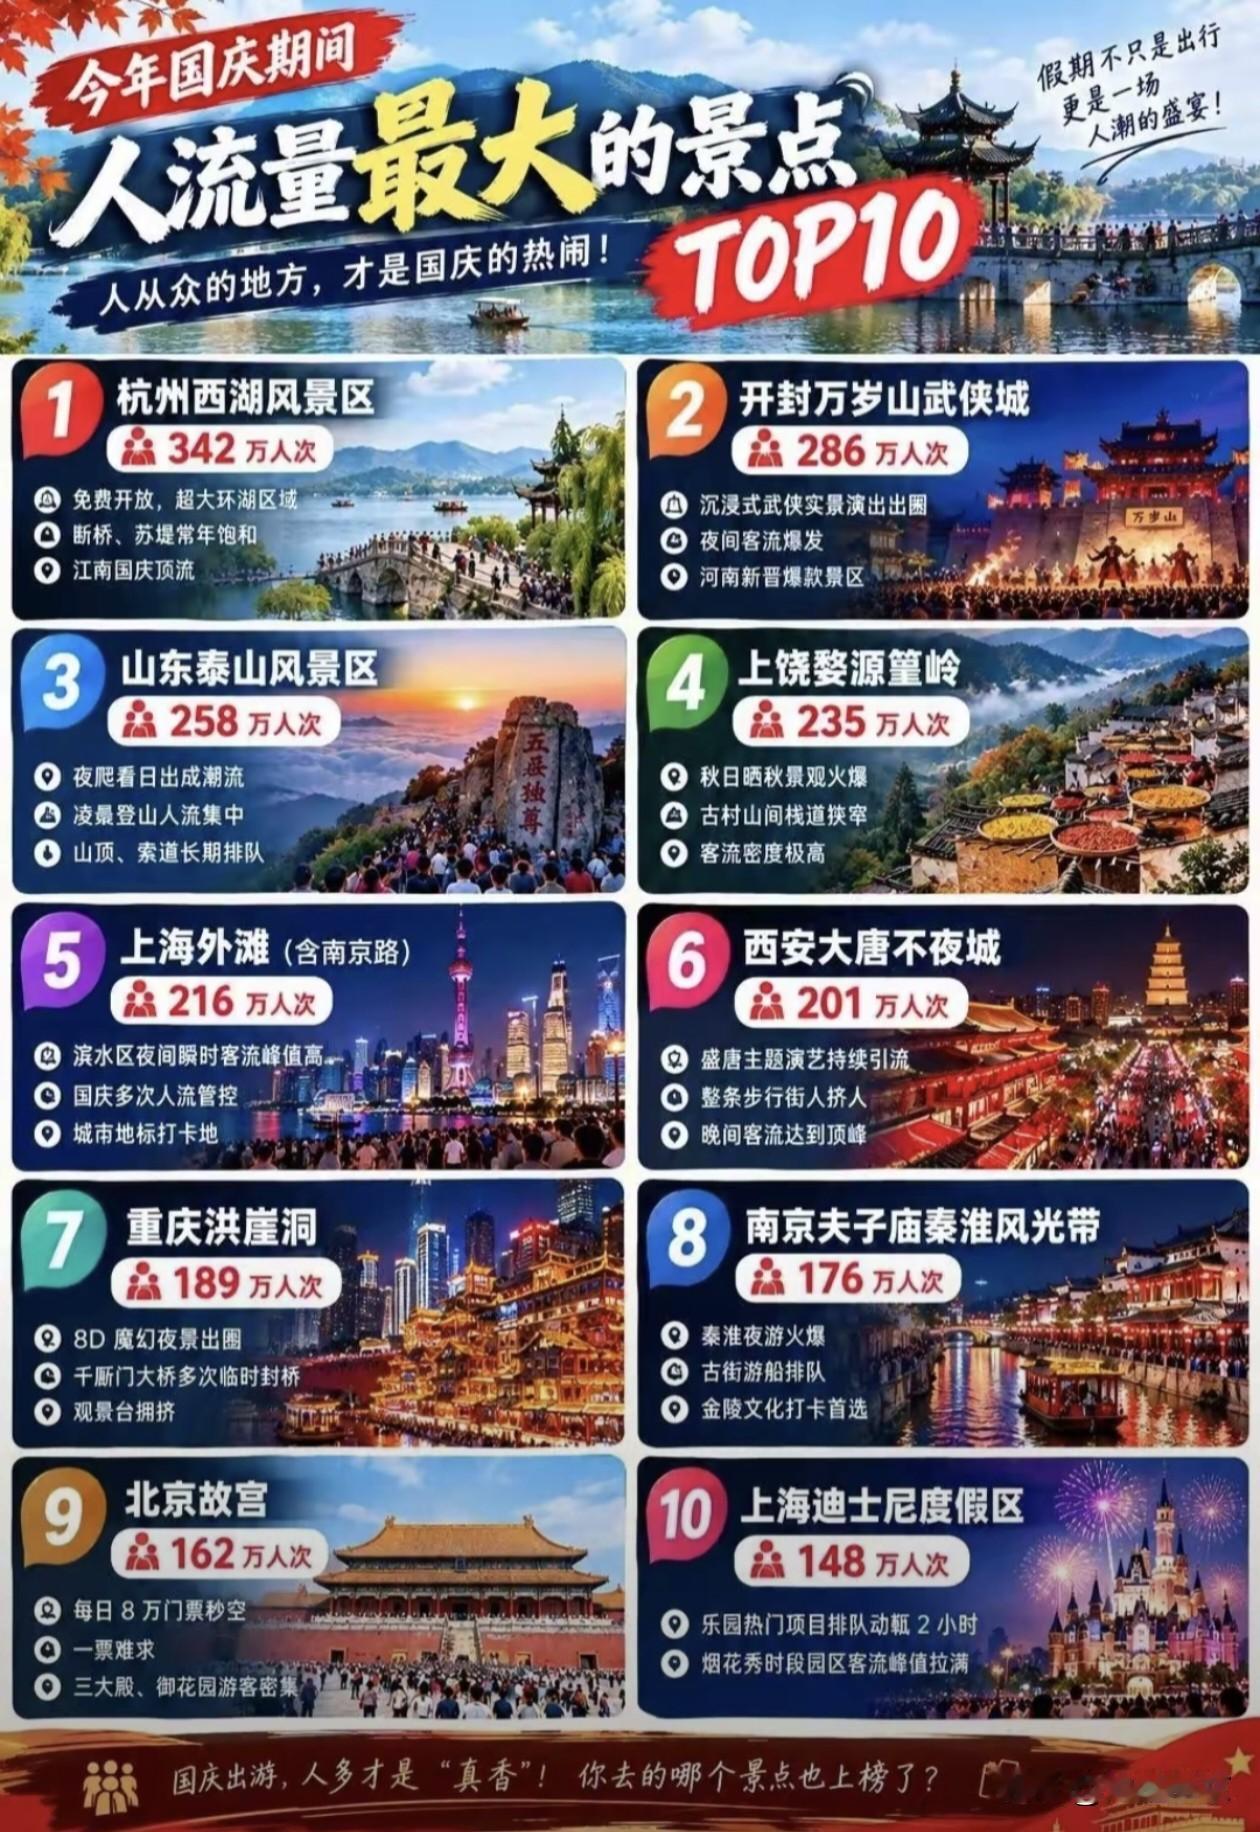
国庆假期结束,官方数据出来了,8.26 亿人次出门,花了 7383 个亿,媒体一片欢腾,说消费又行了。
干酒店的看到这新闻,估计笑得很勉强。因为账本里藏着一行小字:人均花费,同比降了 1.9%。
啥意思呢?人是乌泱泱地来了,但每个人捂紧了钱包。过去三年酒店业最舒服的一门生意,叫旺季涨价——中秋那几天房价翻着倍卖,ADR 同比涨 10%,RevPAR 涨 6.5%。结果到了国庆正日子,价格反而回落了。前高后低,最该弹起来的时候弹不动了。
需求端还只是小感冒,供给端才是大洪水。
看一组大多数人没注意的数据:到 10 月第二周,OTA 平台上挂着的酒店有 104.2 万家,一年涨了 24.8%。客房 2335 万间,比疫情前多了 14.7%。
把这两组数放一块儿品:客人人均少花 2%,酒店数量多出 25%。这就是一道简单的除法题——分到每家店碗里的饭,肉眼可见地变稀了。经济学管这个叫产能过剩初期,总量还在涨,但新增供给已经不赚钱了。
奇怪的是,行业四季度以来的 RevPAR 居然还涨了 2.6%,比三季度的 1.1% 还好。供给洪水加消费收紧,怎么还能涨?
因为这是个平均数,而平均数是这个行业最大的谎言。
华住今年净开了 1154 家店,涨了 9.2%;亚朵涨了 13.9%;连锁门店占比到了 10.7%。这些大集团靠什么?会员直销不交佣金、中央采购压低布草易耗品成本、收益管理系统动态调价。人家是从单体酒店碗里抢饭。行业的 2.6%,是连锁的正数减掉单体的负数得出来的。美国上世纪也走过这条路,连锁化率从两成干到七成,中间倒掉的单体旅店不计其数,最后活下来的单体,要么有个性到极致,要么地段硬到极致。
这事对不同的人,含义完全不一样。
如果你是单体酒店业主,我话说得直一点:没有流量入口、没有成本体系的店,在这种供给增速里撑不过两个淡季。现在找品牌谈加盟或委托管理,你还有点议价空间;等周边三家新店开起来,就是别人挑你了。
如果你是手里有酒店资产想退出的,重新算算你的模型。过去按"报复性消费"假设估值的,客均 -1.9% 这个数出来,就得推倒重来了。
如果你是做品牌输出的,未来两年是十年一遇的收编窗口。供给出清的过程,就是连锁化率从 10.7% 向 70% 靠拢的过程,雪坡上全是滚下来的便宜筹码。
这轮周期的本质,是酒店从胆子大的生意,变成算得细的生意。8.26 亿人次的烟花放完了,接下来比的是谁能在人均少花 1.9% 的世界里,把每一间房的成本再抠下来一块钱。