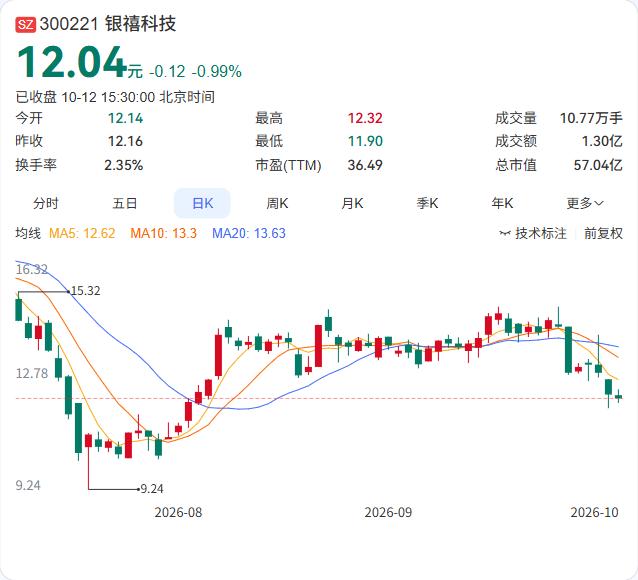
银禧科技发布了三季度业绩预告,前三季度净利润预计1.28亿至1.34亿元,同比增长51.10%到58.19%。
扣非净利润的增速(32%到39.11%)低于归母净利润增速(51.10%到58.19%),两者之间的差距,来自非经常性损益的贡献。
公司提到“计提资产减值准备450万元,较2025年同期减少980万元”,减值准备的同比减少,是归母净利润增速快于扣非增速的重要原因。减值减少属于会计层面的改善,不直接反映主营业务的盈利能力。扣非净利润32%到39%的增速,才是主营业务增长的真实水平。
营业收入同比增长约20%,销售毛利率有所提升——这个组合说明公司在“量”和“利”两个维度都有改善。
营收增长两成、毛利率提升、减值减少,三者共同推动了利润的增长。银禧科技主营高分子材料,产品覆盖改性塑料、电子材料和生物降解材料。改性塑料的下游是家电、汽车和消费电子,电子材料则受益于PCB和覆铜板的需求增长。
银禧科技的业绩改善,与下游需求的回暖有关。
家电和汽车行业的排产回升,带动了改性塑料的需求;AI算力对PCB的需求增长,则拉动了电子材料的订单。毛利率的提升,说明公司在产品结构上有所优化,或者原材料成本的下降传导到了利润端。前三季度净利润1.28亿至1.34亿元,对一家营收约30亿元的公司来说,净利率在4%出头,属于材料加工行业的正常水平。对投资者而言,需要关注的是四季度下游需求的持续性,以及公司毛利率改善能否在原材料价格波动中保持稳定。业绩预告未经审计,最终数据以正式季报为准。