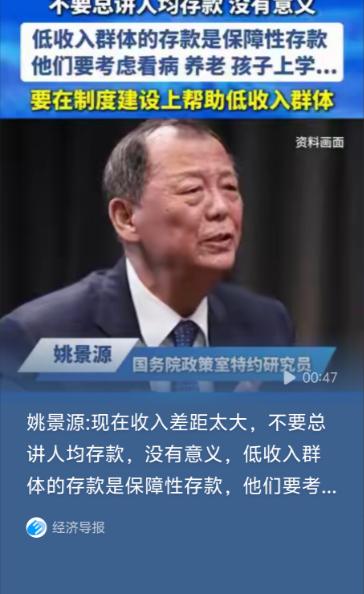
终于有人把“人均存款”这块遮羞布给扯下来了。姚景源教授说:“现在总说一百多万亿存款,不要去讲人均存款多少万,其实没有太大意义!因为收入差距摆在这,基本上大部分存款都集中在有钱人手里,普通老百姓存款很少,甚至没有。低收入群体哪怕存一点钱也不是财富存款,纯粹是保障性的保命存款。“
(信源:同花顺财经——“居民消费率明显提高”为何写入“十五五”规划?独家对话姚景源)
作为曾长期担任国家统计局总经济师兼新闻发言人的权威专家,姚景源的求学与履历极其特殊。
他当过知青、做过工厂里的电焊工与锻工,靠着在煤油灯下的苦读,以吉林省考研状元的身份考入吉林大学专研经济。
后来他又主政过人口超千万的大市,从最基层的民生疾苦一路走来。正因如此,他解读宏观经济数据时,从不只看冷冰冰的表格,而是习惯用脚踏实地的民生视角去衡量数据的真实温度。
在一场关于宏观经济与消费现状的访谈节目中,讨论谈及了当时全国居民存款总额已突破百余万亿元的大关。按照当时的总人口简单拉平计算,算出的人均存款数额相当可观。
就在不少人对着“人均存款”账面数据泛泛而谈时,姚景源却当场打断了这种简单粗暴的算法,直接泼出了一盆醒脑的冷水。
姚景源开门见山地指出,盲目强调100多万亿的存款总量或者去算“人均存款”根本没有任何现实意义。
因为当下的收入分配结构决定了财富的分布极不均衡,绝大部分天量存款实际上集中在少数高收入人群和有钱人手中,广大中低收入群体和普通老百姓的账户里存款很少,甚至很多人根本没有积蓄。
更让人动容的是,姚景源对普通人存钱的本质做出了极其深刻的剖析。他表示,即使低收入群体省吃俭用在银行里攒下了几万块钱,那也绝不能被等同于可供随意挥霍的“财富存款”。
对于普通家庭而言,那几万元积蓄是不敢花、不能花的“保命钱”和“救命钱”,是为了预防家人突发大病、应对失业风险以及维持老人养老和子女教育的最低防线。
在姚景源看来,如果不从根本上完善看病报销、养老保障等制度建设,不解决普通人在医疗、教育方面的后顾之忧,老百姓就只能被迫紧缩开支,把每一分钱都紧紧捂在口袋里作为自我保障的防线。
这种基于安全感缺失而产生的防御性储蓄,不仅无法转化为拉动内需的消费活力,反而在无形中折射出了普通家庭应对生活风险时的艰难与谨慎。
这番不遮不掩、言辞恳切的发言一经传播,迅速在网络上引发了无数普通人的强烈共鸣。许多网友表示,姚教授讲出了大家不敢说、没机会说的真话,彻底道破了“被平均”背后的现实困境。
统计学与宏观经济学在社会治理中承担着客观反映国情、辅助科学决策的核心职能。在统计学基本原理中,算术平均数虽然能直观反映整体规模,但在面对极度偏态分布的收入或财产数据时,往往会掩盖内部巨大的结构性差异。
这也正是现代经济统计中越来越强调“中位数”以及“分位数分布”的重要原因。
从早期简单的总量数据公布,到如今更加注重收入分配改革、社会保障网的筑牢,中国在推动高质量发展的进程中,正一步步将宏观经济数据的增长转化为民生领域的福祉改善。
只有让医疗、养老等公共服务兜底机制更加完善,才能真正卸下普通家庭心中的顾虑,让经济发展的红利惠及每一个脚踏实地生活的普通人。
评论列表