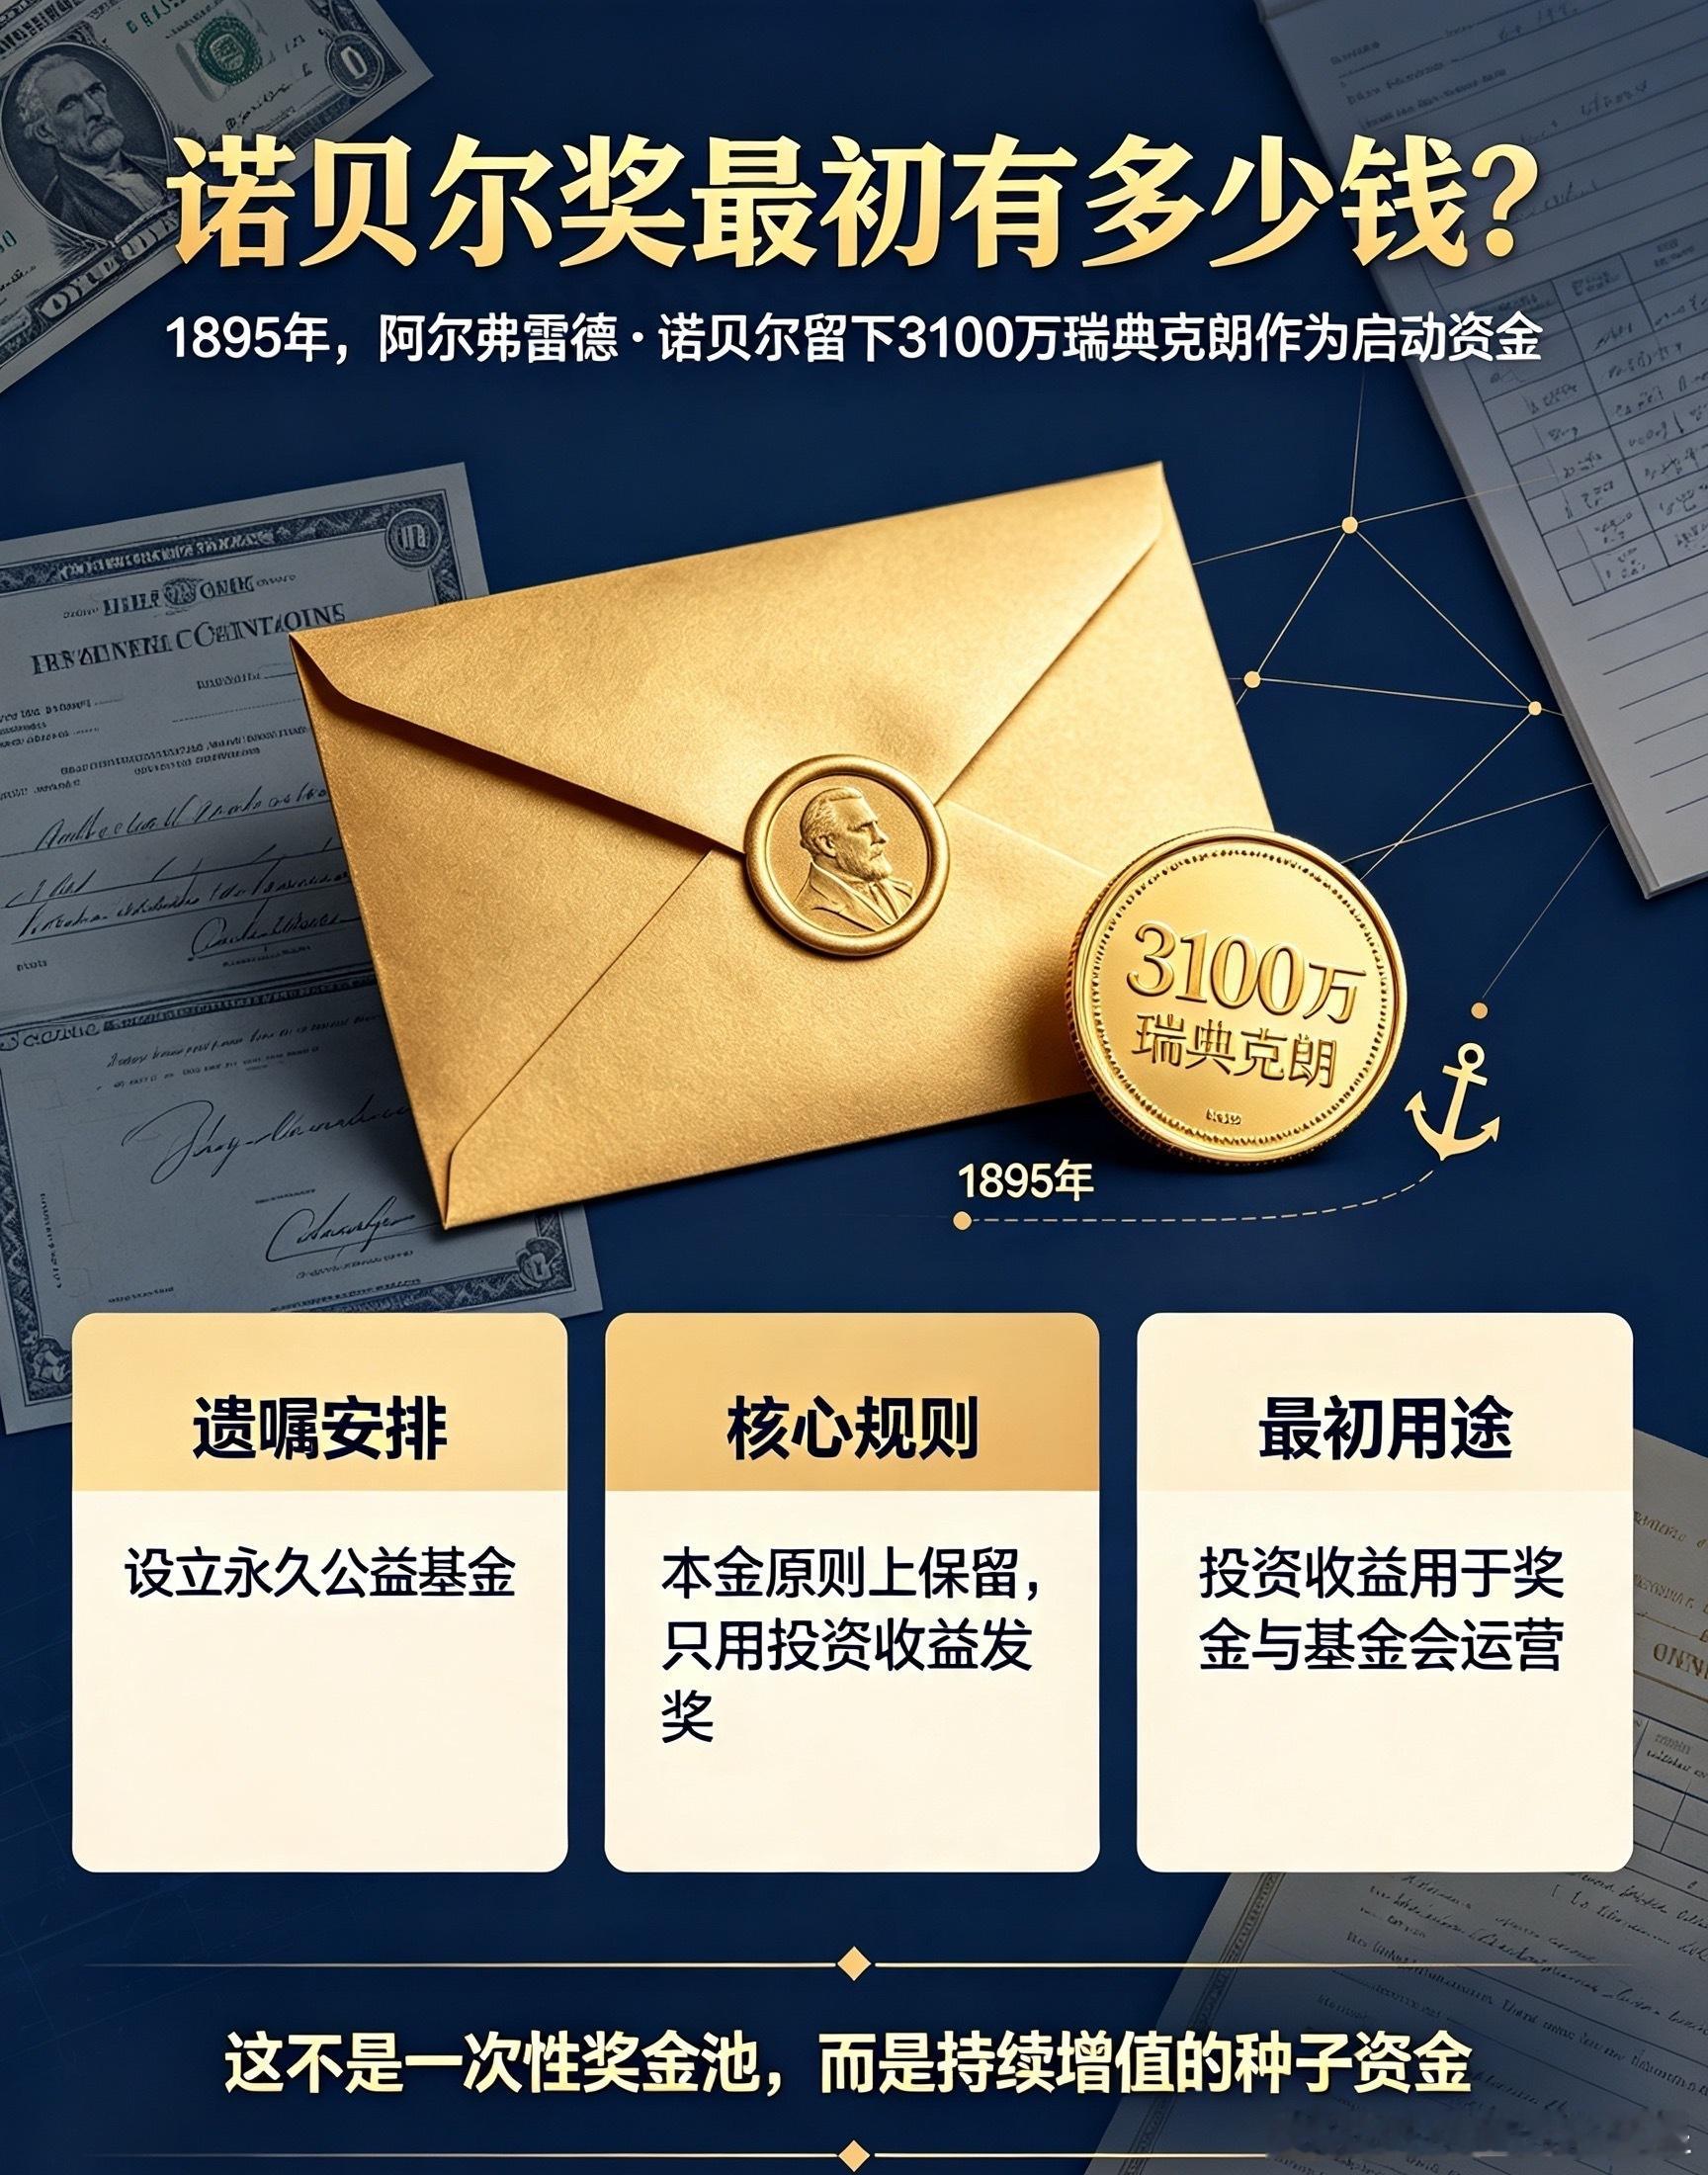
诺贝尔奖发了整整125年,不仅没有把老本吃空,反而把当年老诺贝尔留下的3100万瑞典克朗,硬生生打理到了如今的近68亿瑞典克朗,折合7亿多美元,涨了200多倍。
每年几十个顶尖人物分走千万级别奖金,资金盘子却越滚越大,大到根本发不完。
背后最大的秘密,其实是基金会在经历了差点关门的绝境之后,想通了一个极其朴素的道理:干不过通胀,就加入全球最赚钱的企业。
很多人不知道,诺贝尔基金会差一点就死于保守。老诺贝尔在1895年的遗嘱里写得非常死板:所有的钱只能买国债、定期存款这种安全的证券。
结果在接下来的半个世纪里,通胀狂飙加上高昂税负,奖金购买力一路腰斩再腰斩。到了1950年代,基金会差点连奖金都发不出来。
1953年成了命运的转折点。那一年,瑞典政府终于松了口,允许基金会独立进行投资,可以把钱投到股市和不动产上。同一个时期,美国也给了诺贝尔基金会在美投资收益免税的待遇。这两件事叠加在一起,等于给基金会解开了手脚上的绳子。
其实早在1946年,瑞典议会就已经同意基金会享受免税待遇,但真正让基金会脱胎换骨的,还是1953年投资限制的放开。从那一年开始,基金会把目光从债券转向了股票,抓住了战后全球经济复苏和股市大涨的机会。
但这并不意味着从此就一帆风顺了。基金会投资策略的进化,其实经历了好几轮折腾。
最初那几年,虽然获准投资股票,但基金会还是偏谨慎。到了1980年代,海外持股比例才从8%提升到22%,年化回报从不到2%爬升到4%到5%。听着不算高对吧?但复利这个东西就是这样,时间拉长了威力惊人。
1980年代还有一个插曲。瑞典提高了不动产税,基金会觉得房产持有成本太高,干脆把所有不动产装进一家叫“招募人”的上市公司,后来赶在1990年瑞典金融危机爆发之前,把这家公司的股票全部卖掉,结结实实赚了一笔。
再往后,基金会越玩越专业。2000年,规则又改了一次,允许把资产卖出的资本收益也用于发奖金,而不仅仅靠利息和分红。这意味着基金会可以更大比例地配置股票资产,追求更高的回报。
到了近几年,基金会干脆把财富管理外包给了全球顶级资产管理公司,贝莱德这类机构都曾受雇操盘。虽然要付管理费,但人家的专业能力确实不是自己那几个人能比的。
截至2024年底,基金会的资产总市值达到了67.97亿瑞典克朗,2024年单年投资回报率高达11.6%,过去十年的年化回报率也有8.3%。
你可能好奇,这些钱到底投在哪儿了?2024年的资产配置是这样的:股票类占56%,固定收益和现金占12%,房产和基础设施占9%,另类资产比如对冲基金占24%。
说白了,一半以上的钱在股市里滚,剩下的大头在另类资产和对冲基金里对冲风险,真正压舱的债券反而只占一小块。这个配置逻辑很清楚:既然通胀是最大的敌人,那就要让大部分资产去追逐能跑赢通胀的回报。
当然,股市有涨就有跌。2011年全球股市不振,基金会股票投资亏了1900多万瑞典克朗,单项奖金从1000万降到了800万。但即便如此,当时的总资产也高达28.6亿克朗,是最初设立时的92倍。这就是长期投资的好处,单年亏损根本伤不到根本。
后来基金会还做了一件挺有意思的事。2017年推出了严格的ESG投资指南,明确排除核武器、烟草、化石燃料领域的投资,还推动被投企业实现净零排放目标。一个靠炸药大王遗产起家的基金会,如今在投资上主动跟武器和污染划清界限,多少有点黑色幽默的味道。
回过头看这125年,诺贝尔基金会的故事其实就讲了一个特别简单的道理:钱放在保险柜里只会越来越不值钱,敢把它放到能生钱的地方去,才是真正的保值。老诺贝尔当年的遗嘱是为了安全,但过度的安全恰恰是最大的不安全。而一旦想通了这一点,后面的故事就顺理成章了。