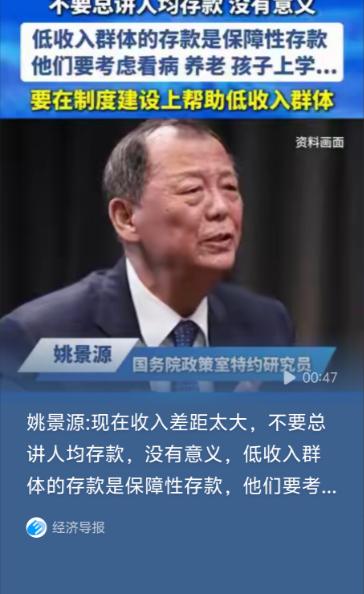
终于有人把“人均存款”这块遮羞布给扯下来了。姚景源教授说:“现在总说一百多万亿存款,不要去讲人均存款多少万,其实没有太大意义!因为收入差距摆在这,基本上大部分存款都集中在有钱人手里,普通老百姓存款很少,甚至没有。低收入群体哪怕存一点钱也不是财富存款,纯粹是保障性的保命存款。“
信源:同花顺财经——“居民消费率明显提高”为何写入“十五五”规划?独家对话姚景源
前段时间金融机构公布的数据把不少人给看懵了。全国居民存款总额一路飙升,直接突破了140万亿元的天花板。
数据一出,不少网络自媒体开始在算账,拿这笔天量资金除以全中国14亿人口,折算下来人均存款居然达到了近10万元。
一时间,各个聊天群和朋友圈里热闹非凡,有人调侃自己连银行卡密码都快忘了,也有年轻人晒出自己几千块钱的余额,直呼不知道自己到底是被哪位隐形富豪给“平均”了。
正当全网为了这笔账算不明白而吵得不可开交时,原国家统计局总经济师姚景源在一次论坛演讲里直接下了定论。
他面对镜头没有丝毫含糊,明确表示天天在大众面前喊“人均存款多少万”毫无实际意义。姚教授直言不讳地指出,现在的收入差距客观摆在那里,这140多万亿的大蛋糕,其实绝大部分都静静地躺在极少数富豪的账户里。
对占绝大多数的普通打工人来说,卡里的钱屈指可数,甚至还有相当一部分人背着车贷房贷过日子。
更让人触动的是,姚景源还把这两类人的存款性质给撕得清清楚楚。有钱人把成千上万的资金存在银行里,那是为了吃利息、做资产配置,属于实打实的财富衍生;
而普通家庭千方百计从牙缝里省下来三五万块钱,根本算不上什么家底资产,充其量就是抵御风险的“防身钱”。
这笔钱一旦遇到失业、裁员或者家里有人突然生病,瞬间就会消耗净尽,根本没有任何抗风险的余裕。
这番接地气的大实话很快在网络上发酵,也让各大银行之前披露的数据重新浮出水面。就拿招商银行发布的年度报告来说,里面有一组极其扎眼的数据:
银行里仅仅2%的高净值客户,就牢牢掌控着超过80%的资金总量;剩下的98%普通客户,分摊下来户均资产连一万块都不到。
这组活生生的人数与资金对比,用最冰冷的方式印证了姚教授的说法,也把“被平均”背后的尴尬暴露无遗。
把视线从高高在上的数据拉回到普通人的日常里,便能明白这种“数字繁荣”与现实感受之间的脱节有多么严重。
对于每天起早贪黑的打工人来说,一个月到手的工资扣掉房租或房贷、水电煤气、日常吃穿,能剩下来的本就所剩无几。如果在工厂上班或者跑外卖,还要随时面对接不到订单或者工时减少的风险。
很多年轻人看似穿着整洁、手持最新的智能手机,可一旦打开银行APP,里面的积蓄可能还支撑不了三个月的无业期。
面对这种脆弱的财务状况,突然被告知“你的人均存款已经达到十万”,除了无奈苦笑,剩下的只有满腹辛酸。
其实只要看看身边人的生活变化,就能明白大家为什么越来越爱存钱。前几年行情好的时候,不少年轻人拿到奖金还想着换个新手机、买辆好车,或者跟朋友出国旅游一趟。
可最近这两年,大家对花钱的态度明显收紧了。即使银行把存款利率降了一轮又一轮,定期利息越来越薄,许多人依然坚持把赚来的辛苦钱硬塞进银行保险柜里。
大家宁可牺牲流动性去存长期固定收益,也不敢轻易拿钱去投股市或者买房,这种集体收缩的“预防性储蓄”,图的就是一份手中有粮的心理支撑。
这种预防性储蓄的兴起,本质上是普通家庭对未来不确定性的一种自我保护机制。当人们感知到失业风险上升、跳槽涨薪变得困难时,减少非必要消费、增加现金储备就成了最本能的选择。
打工人们开始精打细算,精简各种不必要的社交聚会,把健身房卡换成户外跑步,把外卖换成自己带饭。这些生活细节上的转变,无一不在诉说着老百姓对口袋里每一分钱的珍惜。
然而,当大家都选择紧缩开支、把钱锁在银行里时,消费市场自然就感到了阵阵寒意。街边的餐饮小店换了一家又一家,商场的折扣活动搞得越来越频繁,却依然很难刺激起人们的购买欲望。
这种现象反过来又影响了实体经济的复苏,形成了一个亟待破解的循环。光靠喊口号或者发几张有使用门槛的优惠券,根本无法从根本上改变老百姓对未来的预期。
面对消费市场低迷和大众储蓄意愿高企的尴尬局面,光靠劝老百姓把银行里的保命钱拿出来消费,显然很难收到实效。
想要真正让大家放开手脚去改善生活,最核心的举措还是要切实想办法提高中低收入人群的薪资待遇,同时把医疗报销、养老保障这些关乎基本生活的底线兜得更稳。
只有老百姓的口袋里真正充实起来,对未来的收入有了稳定预期,才能不再被虚幻的“人均存款”所绑架,踏踏实实地享受到经济发展带来的福利。