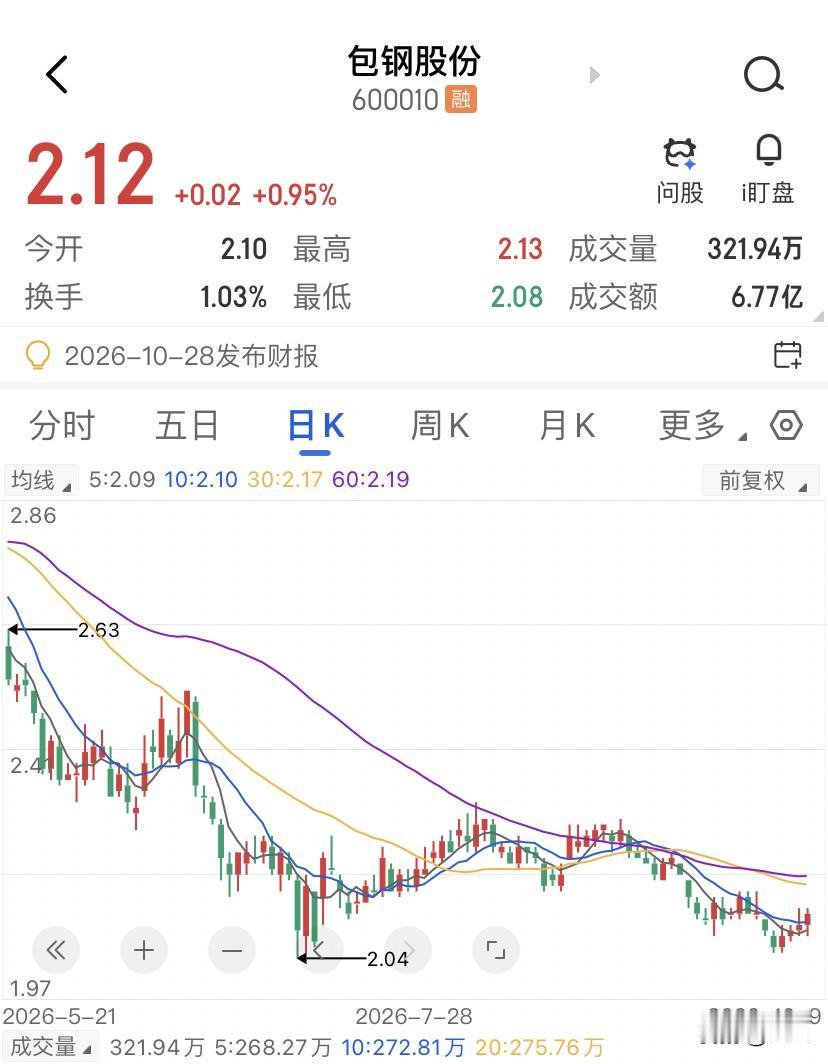
包钢股份的困境不是经营不善,是控股股东不需要它赚钱。包钢股份的价格趴在2块钱出头,流通盘超过300亿股了,25年的净利润只有3.74个亿,动态市盈率被顶到了169倍。但诡异的是,这家公司的稀土精矿业务营收占比只有约20%,却贡献了超过80%的净利润。
包钢股份9月的走势特别有意思,从月初开2.25块,收2.27块,看着像是要往上突一突,到了9月28号探到2.05块,最后三天勉强收在2.09,全月跌了大约7%,成交额从前一个月的126个亿缩到不足一半。
技术面上,9月4日MACD在零轴上方死叉,9月9日双线下穿零轴,进入弱势调整,目前的关键支撑位在2.04-2.07块这个区间。总结起来就是,包钢股份这是低价周期股典型的缩量磨底,有量的时候冲一下,没量的时候往下沉,反复在摩擦。
25年的包钢股份赚3.74个亿,北方稀土赚22.5个亿,后者是前者的6倍。到了26年一季度,包钢股份直接亏掉4.63个亿,而北方稀土净利润9.18个亿。同一块矿,同一个大股东,差距能拉到这种程度啊,这压根不是经营能力的差距。
24年5月那份106亿的关联交易议案被超过七成的反对票否决,投反对票的就是包钢股份自己的中小股东,理由很简单啊:稀土精矿卖便宜了。更绝的是,北方稀土那边也曾经以超过五成的反对票否决过包钢股份的提价方案,同一笔交易,买卖双方的股东都觉得吃亏,这在全球资本市场都找不出第二例了。
有意思的是包钢集团持股包钢股份超过55%,同时又控股北方稀土。因为关联交易规则,它在两个公司的股东大会上都必须回避表决。但回避表决不等于不参与啊,从集团层面看,利润留在包钢股份还是北方稀土,本质上是没有区别的。这就意味着,定价权被制度性地交到了两边中小股东手里,而两边中小股东的利益是天然对立的,谁也不可能说服谁。
于是包钢集团作为"父亲",手心手背都是肉,但它不需要出手调解,因为拖延本身就是一种选择,谁更等得起,谁就能拿到更多。
看看人家八一钢铁,22年到24年,八一钢铁和控股股东八钢集团之间发生了非经营性资金往来,累计收到约90个亿,累计转出约89.5个亿,资金双向流动规模基本平衡,但公司从未在定期报告中披露。八一钢铁的问题是暗着来的,钱在账上转来转去,小股东根本不知道。包钢股份的问题是明着来,关联交易金额、反对票比例、定价公式,公告都清清楚楚,但小股东就是推不动啊。
这才是包钢股份真正稀缺的地方,它把一个公司治理的困境,完整地暴露在阳光下,阳光是很阳光了,但没用。
对于包钢股份,券商的目标价普遍在3.21-3.67块之间,隐含约30%-75%的上行空间,逻辑都是资源重估和稀土盈利改善。但这些目标价的实现,前提是稀土精矿的定价的机制能朝着包钢股份有利的方向松动,而这个前提,在过去五年里从来没有真正出现过。
包钢股份短期看,2.04-2.07块已经是硬支撑,跌破这个位置会打开新的下行空间。上方2.25-2.3块是前期的密集成交区,每次反弹到这里都会遇到抛压。中期来看,26年三季度的稀土精矿价格已经终结了七连涨,这对包钢股份的利润弹性是个边际上的压制。
包钢股份最吊诡的地方在于,你如果因为它便宜而买入,它确实也不贵,但你如果因为它有稀土而选择买入,那个稀土的价值你永远只能看到、摸不到。