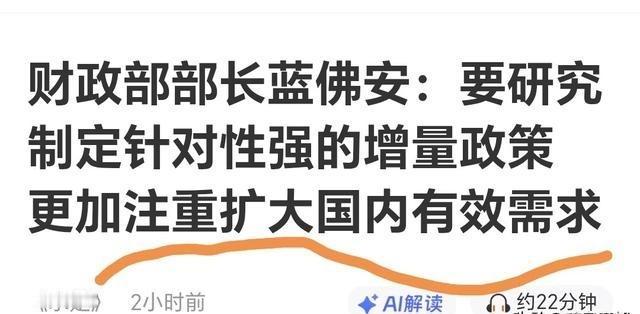
老百姓心里话:房子股市都亏钱,怎么敢放开消费?
这几年,关于扩大消费的讨论越来越多,商场搞促销,汽车有补贴,家电能以旧换新,旅游平台也不断推出优惠活动。可不少普通家庭面对这些活动,第一反应不是赶紧下单,而是先看看银行卡余额,再算算房贷还剩多少。问题不在于大家不想过好日子,而是房子里的钱暂时动不了,投资账户又有亏损,未来还有不少开支等着,消费自然要谨慎。
进入2026年,这种现象依然值得关注。国家统计局公布的数据显示,今年前八个月,全国社会消费品零售总额达到327569亿元,同比增长1.1%,其中8月份增长0.4%。这说明消费仍在增长,只是恢复的力度还有提升空间。尤其值得注意的是,餐饮、网络购物和传统商品零售之间存在差异,不能简单认为所有人都不愿意花钱。
先看房子。过去很长一段时间,住房是中国家庭最重要的资产之一。许多家庭辛苦工作十几年,把积蓄拿出来支付首付款,再背上二三十年的贷款。买房既是为了居住,也包含着改善家庭生活、积累财富的考虑。房价上涨时,即使工资没有明显增加,家庭也容易产生资产增值的感受,购买汽车、装修住房、安排旅游时,心里会更加踏实。可当房地产市场进入调整阶段,情况就不同了。假设一套住房当初花了200万元购买,如今周边类似房源挂牌价格降到160万元,账面上就出现40万元的差距。即使房主没有出售住房,这种变化仍可能影响消费决定。原本计划换辆20万元汽车的家庭,可能转而考虑继续使用旧车,把准备买车的钱留下来应付未来支出。这种情况并非所有城市都一样。不同地区、不同地段以及不同品质的住房,价格变化存在明显差别。
房地产调整影响消费,还有一个容易被忽略的因素,就是房贷支出具有长期性。一个家庭每个月收入15000元,如果房贷需要5000元,再扣除孩子教育、老人生活、交通和日常饮食,能够自由安排的钱其实有限。住房资产价格即使发生变化,每月还款责任也不会自动减少。收入没有明显增加,家庭便很难轻易扩大非必要支出。再看股票市场。对于参与投资的普通家庭来说,股票和基金原本是希望通过长期投资增加财产性收入。但资本市场有涨有跌,投资收益存在不确定性。有些人买入时恰好处于较高位置,随后经历市场调整,账户出现浮亏。只要尚未卖出,亏损未必已经兑现,可资金被占用、投资信心下降,仍会影响家庭其他消费计划。2026年9月17日,长江商学院发布的投资者情绪调查受到关注。
还有一个值得关注的现象,就是居民的消费选择正在发生变化。有些家庭减少高价商品支出,却愿意购买价格合理的食品、生活用品;有些人暂缓购买新车,却仍然安排短途旅行;还有年轻人减少不必要的社交开销,把资金投入技能学习和健康管理。这些变化说明,消费需求并没有消失,而是在向更注重性价比和实际价值的方向调整。国家统计局的数据也能说明这种差异。今年前八个月,便利店和超市零售额分别增长5.5%和3.8%,餐饮收入增长2.4%,网上商品零售额增长4.3%。相比之下,部分传统零售业态承受着较大压力。普通家庭不是停止消费,而是更加仔细地决定钱应该花在哪里。
资本市场也需要给投资者提供更加稳定、透明的投资环境。提高上市公司质量、完善分红机制、加强投资者保护、严厉打击违法违规行为,都有助于增强长期投资信心。股票投资不能保证赚钱,但如果市场规则清晰、企业经营质量持续改善,居民才更愿意把一部分长期资金投入资本市场,而不是始终担心资产受到不合理损失。政策层面已经在采取行动。2026年9月24日,中国人民银行公布第三季度货币政策委员会例会相关消息,提出继续实施适度宽松的货币政策,加强货币政策与财政政策协同,促进经济稳定增长和物价合理回升。这些安排有助于改善融资条件,为经济发展和居民收入增长创造更好的环境。但扩大消费不能只依靠信贷。贷款可以买到眼前的商品,却也意味着未来需要偿还本金和利息。对于已经承担住房贷款的家庭,如果收入增长跟不上债务增加,过度借贷反而可能压缩今后的消费空间。
从长远来看,促进消费还要依靠就业、收入分配和公共服务持续改善。让劳动者通过工作获得更加稳定的收入,让中低收入群体拥有更强的购买能力,让养老、医疗、教育保障更加完善,才能逐渐降低家庭的预防性储蓄需求。消费市场要真正活跃起来,靠的是千家万户有钱花、愿意花,而且花完之后不用为明天过度担忧。中国拥有规模庞大的国内市场,居民改善生活的需求依然旺盛。从新能源汽车到智能家电,从文化旅游到养老服务,都存在广阔的发展空间。当前需要做的,是让这些潜在需求更顺畅地转化为实际购买力,使消费增长与居民收入增长形成相互促进的关系。老百姓对消费的态度,其实没有那么复杂。房子能够安稳居住,投资风险得到合理管理,工资收入持续改善,家庭未来支出有保障,自然更愿意购买需要的商品、享受更好的服务。