美国逆差明明是拿自己印的美元换其他国家的产品,为什么反倒是美国先受不了了?
9月初公布的一组数据,把美国眼下的矛盾摆得很直白。美国7月商品和服务贸易逆差扩大到886亿美元,环比增加24.4%,创一年多来最高水平;进口接近4000亿美元,出口却出现下降。 这说明美国真正头疼的,并不是简单的“美元花多了”,而是一个消费大国长期依靠外部生产之后,想把制造能力重新搬回国内,远比喊几句“制造业回流”困难。
美元仍然是世界重要货币,美国也远没有走到所谓“美元马上崩盘”的地步。把贸易逆差简单理解成美国欠的钱越来越多,甚至必然引发货币崩溃,并不准确。美国长期逆差背后,更深的一层是高消费、低储蓄以及产业国际分工形成的经济结构。中国商务领域公开研究也指出,美国即使减少从中国进口,国内消费缺口仍可能转向其他供应国。
真正让华盛顿越来越焦虑的,是钱和产能并不是一回事。几十年来,美国企业可以依靠全球供应链压低成本,把大量中低端制造环节放到海外。平时看,这套模式效率很高;可一旦遇到供应链中断、贸易摩擦或者持续的高强度军事消耗,缺少本土配套工厂的代价就会迅速显现。
今年的军事动向就是一个很典型的窗口。8月,美国国防部宣布扩大“爱国者”和“萨德”反导系统关键部件产能,计划把部分“爱国者”导弹产量提高到原来的3倍,“萨德”相关产能提高到3倍。 几天后,美国国防部又要求军工企业在21天内提交加快生产和交付的方案。 如果现有工业体系完全从容,美国没有必要如此急着补生产线。
更关键的是,有些工业能力不是砸钱就能立刻恢复。导弹需要固体火箭发动机、电子元件、特种材料和熟练产业工人,一条生产线从扩厂到稳定量产,要经过认证、采购和供应商扩充。新华社8月报道,美国在伊朗战事中的高强度消耗已经让部分防空弹药供应出现紧张,美国总统本人随后也承认某些类型弹药供应“相对紧张”。
这才解释了一个看似矛盾的现象:美国一边拥有强大的金融市场和全球购买能力,一边又不断强调供应链安全、关键制造业回流和军工扩产。美元可以在全球市场上调动资源,却无法让一座导弹工厂第二天就多出几倍产量,更无法瞬间补齐几十年形成的产业配套缺口。
我认为,美国如今真正担心的并非贸易逆差这个数字本身,而是长期依靠进口以后,部分关键制造能力与国家安全需求之间出现了越来越明显的错位。逆差只是一张账单,账单背后暴露出来的产业链、供应链和持续生产能力,才是华盛顿近年反复推动关税、产业补贴和制造业回流的重要原因。
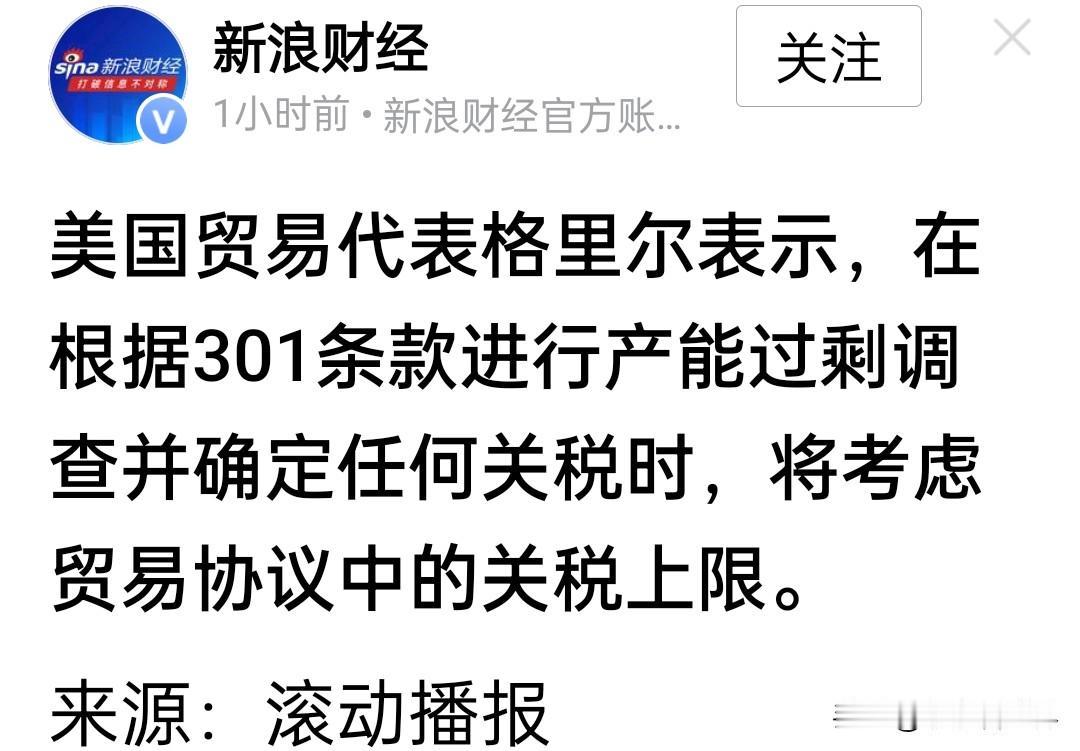
从中国的角度看,也没有必要把美国描述成已经“没有工业”的国家。美国在航空航天、芯片设计、军工和高端装备等领域仍然拥有雄厚基础。真正值得观察的是,美国正在试图用贸易壁垒和产业政策重新塑造全球供应链。2026年3月,中国商务部已经就美国破坏全球产供链的相关做法启动贸易壁垒调查,其中就涉及限制中国产品进入美国市场、限制高技术产品对华出口以及限制投资等措施。
与此同时,中国外贸正在继续降低对单一市场的依赖。国家统计局9月公布的数据表明,今年前8个月,中国与东盟、非洲、拉美等市场的贸易保持较快增长,对共建“一带一路”国家进出口也继续增长。 这种市场多元化,本质上是在提高产业体系面对外部波动时的韧性。
所以,贸易竞争真正比拼的,从来不只是手里有多少美元。谁拥有更完整的产业链,谁能稳定获得能源和原材料,谁能在需求突然放大时迅速扩产,谁在长期竞争中就多一分底气。美国今天频繁谈制造业回流,本身已经说明,金融优势很重要,但到了真正需要大量实体产品的时候,最终还得看工厂能不能开起来、生产线能不能转起来。