美国AI缺电?不,它缺的是造电厂的能力,美国AI巨头现在最焦虑的,真不是买不到英伟达的芯片,是买不到燃气轮机,那是造电厂的核心设备,卡住了AI的脖子。
需求端有多疯,一个十万卡集群,配上液冷、交换机和存储,用电奔着300到500兆瓦去,相当于一座小城市的用电量,微软、Meta、谷歌规划的不是一个这样的中心,是几十个。高盛预计,到2030年全球数据中心用电量比25年要涨170%,超过60%的增量来自美国。
美国电网接得住吗,接不住的,70%的输电线路和变压器,运行超过25年,很多是上世纪六七十年代建的。新建高压输电线路的年均里程,从2010到2014年的1700英里,骤降到20到23年的350英里,电网接入的等待时间,从历史上的大约两年,已经拉长到七年以上。
所以巨头们只能自救啊,搞表后发电,在数据中心旁边直接建电厂,高盛刚刚把数据中心自备电厂的容量预测从40GW大幅上调到67GW,预计到2030年要承担全球25%的数据中心用电,而25年这个比例几乎为零。
路径清晰了,然后呢?当然是买燃气轮机啊,但是买不着!
全球大型重型燃机市场,GEVernova、西门子能源、三菱重工三家占了约80%的份额。这三家的订单情况,GEVernova到25年底燃气设备积压订单从62GW蹿到83GW,它家29年和30年的产能几乎排满,现在下单大型燃机最早2031年交付。
西门子能源总裁克里斯蒂安·布鲁赫也说了,交付时间排到2029、2030年,2028年的供应也会十分有限,三菱重工大型燃机积压订单从23GW增长到35GW,27年前的产能已经全数售罄。
拿亚马逊举例,亚马逊在德克萨斯州PecosCounty那个数据中心园区,规划了35座天然气涡轮机,最高发电能力达到7.65GW。还有一家叫Crusoe的AI基础设施公司,一次性从GEVernova订购了29台燃气轮机,其中10台专门部署在德州的Abilene园区。这些订单都在往后排队,而AI的训练等不起啊。
那为什么西方自己造不更加快吗?这就要说到去工业化了,重型燃机的供应链,经过几十年已经碎了一地。英国造叶片,德国做机加工,法国供控制系统,最后运到美国组装。任何一个环节掉链子,整台机器延期。更要命的是垄断舒适区里的心理:躺着赚高溢价,扩产是重资产赌博,万一AI热潮退了,产线就是负资产。所以订单排到三四年之后,是三巨头理性选择的结果。
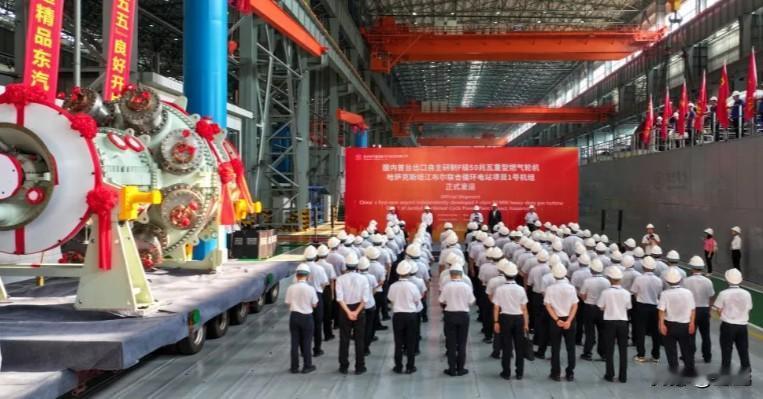
那把镜头切到中国德阳,东方电气自主研发的G50,F级50兆瓦重型燃气轮机,历时13年攻关,22年首台发运,25年签下首个海外订单,26年8月从德阳启运发往哈萨克斯坦,实现首次整机出口,这台设备100%的是国产化,发电效率可达38%,单台毛利率超过了40%。
关键不是一台设备,是背后的产业链,在德阳,围绕燃机制造有30余家重点配套企业分工协作,本地配套率超40%。东方电气联合了300余家国内上下游科研院所和企业共同打造产业链。举个例子啊,南京高精齿轮和东方电气搞联合研发,仅用4个月就完成了G50所需国产齿轮箱的研发,这个响应速度,放在碎片化的西方供应链里很难想象。
东方电气燃机产量预计从27年的10台提升到28年的20到30台,新建的自主燃机核心产能提升项目预计27年底建成投产,达产后年产30台。说白了,美国AI巨头现在面对的瓶颈,芯片只是冰山一角。真正的深水区在水面之下,发电设备交付周期排到了2031年,电网并网要等七年,自建电厂的核心设备全球就那么几家能造,而那几家的产能已经锁死了。
芯片可以设计、可以迭代、可以找台积电代工,但重型燃气轮机不行,它考验的是单晶叶片冶炼、气膜冷却孔加工、万吨锻压能力,以及一整个重工业体系几十年积累的物质基础。AI的竞赛打到最后,拼的已经不是谁的模型更聪明,而是谁能把电流稳定地送进机房,大模型的尽头,是一台烧着天然气的燃气轮机。