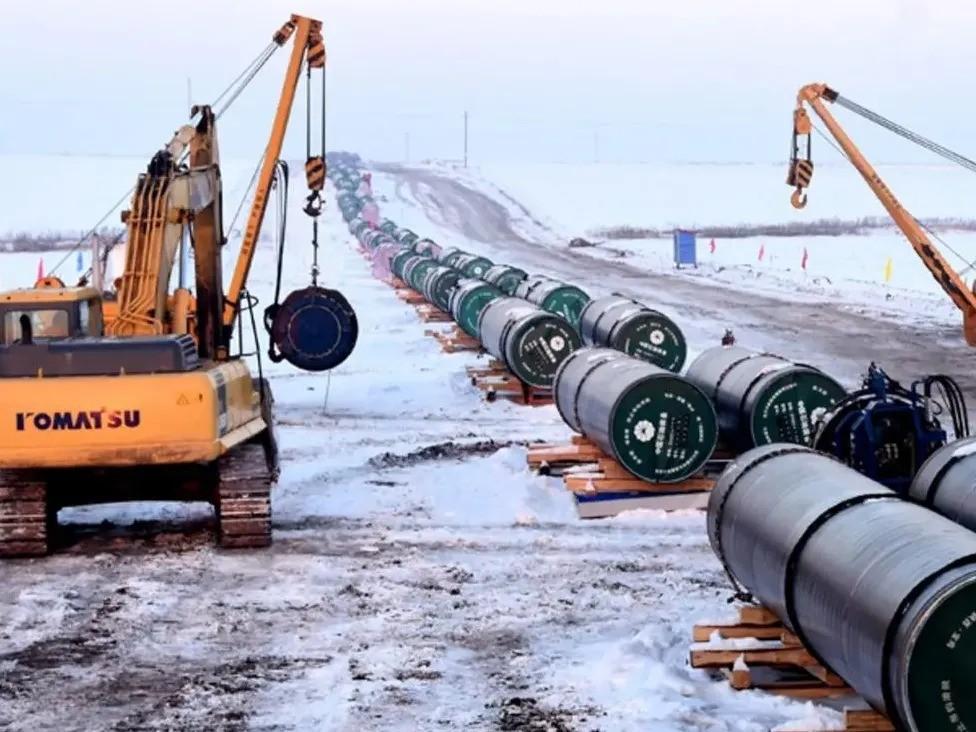
俄方立场强硬,执意让天然气管道过境蒙古国通往中国,要价每千立方米250至260美元,拒不松口。中方底线为120至130美元,以俄境内气价为参照。与此同时,中国燃气下属子公司同美国Venture,Global于9月签署了一份长期液化天然气购销协议。
俄方坚持250美元,中国为何不急于签约:中俄天然气管道价格博弈背后的能源选择一条横跨草原的天然气管道,谈了多年,却始终卡在一个关键数字上。
俄罗斯希望推动连接西西伯利亚与中国市场的“西伯利亚力量2号”天然气管道项目,并通过蒙古国过境进入中国。按照目前外界披露的信息,俄方希望天然气价格维持在每千立方米250至260美元左右,而中国方面更倾向于参考俄境内市场价格,希望控制在120至130美元区间。
双方差距明显,这也成为项目推进过程中需要解决的重要问题。
与此同时,9月,中国燃气旗下子公司与美国Venture Global签署长期液化天然气采购协议,计划从2030年开始,每年采购约50万吨液化天然气,合同期限达到20年。这两件事放在一起看,表面上是两笔能源交易,实际上反映的是全球天然气市场正在发生的一种变化:买方越来越重视供应来源的多样性,而卖方则希望锁定长期稳定的市场。
“西伯利亚力量2号”并不是突然出现的新计划。
早在多年前,俄罗斯就希望通过这条管道,把西伯利亚地区丰富的天然气资源输送到中国。按照规划,该项目年输气能力大约为500亿立方米,线路计划经过蒙古国,再进入中国境内。
2026年9月,俄罗斯方面还宣布将该项目名称调整为“贝加尔力量”,但路线和主要目标并未发生改变。
对于俄罗斯而言,这条管道的重要性很高。过去很长时间里,欧洲一直是俄罗斯天然气出口的重要市场。
但国际能源贸易格局变化后,俄罗斯需要寻找新的稳定客户。中国市场规模大、需求稳定,自然成为俄罗斯能源出口向东方调整的重要方向。
但天然气交易不像普通商品,卖出去就结束。管道天然气最大的特点,是前期投资巨大,后期依靠长期合同回收成本。
一旦双方签订几十年的供应协议,价格就会影响未来长期收益。因此,俄方希望获得更高价格,并不只是眼前利润问题,也涉及管道投资回报。
不过,中国方面考虑的问题也很现实。天然气采购不是单纯看供应商报价,而要综合考虑国际市场价格、运输成本、供应稳定性以及未来需求变化。
如果长期合同价格明显高于其他来源,那么即使天然气来自可靠伙伴,也会增加整体能源成本。这也是中方希望按照更加接近市场规律的价格进行谈判的重要原因。
实际上,中国目前并不是只有一个天然气进口渠道。除了俄罗斯,中国还通过中亚天然气管道获得供应,同时从多个国家采购液化天然气。
近年来,中国国内天然气生产能力也持续提升。多种来源共同存在,使中国在能源采购方面拥有更大的调整空间。
对于能源进口国来说,供应渠道越丰富,面对价格谈判时就越有主动权。这也是为什么中国没有急于接受高价方案。
能源合作讲究长期稳定,但长期稳定的前提,是双方都认为合同条件合理。如果价格差距太大,即使双方存在合作意愿,也需要时间寻找平衡点。
美国Venture Global的长期液化天然气合同,也被外界关注。这份合同采购量并不算特别大,但它体现出另一种能源合作模式。
液化天然气不像管道气那样依赖固定线路,可以通过海运运输,根据市场情况调整流向。这种灵活性,对于大型能源进口国来说具有现实价值。
它意味着买方不仅可以购买天然气,也可以通过更多市场选择来优化供应结构。从全球范围来看,天然气市场正在从过去的固定供应关系,逐渐转向更加灵活的贸易模式。
供应商希望通过长期合同锁定客户,进口方则希望保留更多选择。双方之间的谈判,本质上就是稳定与灵活之间的平衡。
除了价格,蒙古国过境问题也是这条管道需要考虑的因素。管道经过第三国,意味着项目不仅涉及俄罗斯和中国,还涉及过境费用、维护责任以及运营协调等问题。
建设一条跨国能源管线,不能只看地图上的距离。线路越长,涉及的协调环节越多,未来运营中的不确定因素也越需要提前考虑。
因此,中国在谈判中关注的不只是天然气单价,也包括整个项目几十年的运行成本。对于俄罗斯来说,如果价格谈不下来,项目建设速度可能受到影响。
因为管道投资规模巨大,没有稳定买家和合理价格,很难形成完整商业闭环。而对于中国来说,即便未来继续增加俄罗斯天然气进口,也需要确保价格和供应体系符合长期规划。
这并不意味着双方没有合作空间。事实上,中俄能源合作已经持续多年,现有天然气贸易仍然是双方经济合作的重要组成部分。