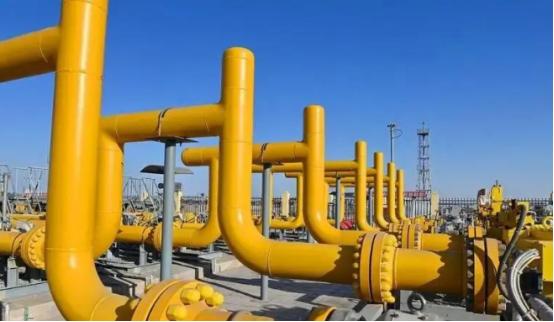
500亿立方米的俄气准备经蒙古进入中国,但这条管道谈了这么多年,到现在仍然没有走到最终落地。
9月4日,中俄能源合作委员会第23次会议在符拉迪沃斯托克举行。俄方随后表示,中俄仍在继续就“贝加尔力量”开展对话。这条原名“西伯利亚力量2号”的管道,规划年输气500亿立方米,经蒙古进入中国,合同期计划为30年。
问题在于,中国现在面对的已经不是“有没有第二条俄气通道”这么简单。
东北方向,中俄东线已经运行多年;远东方向,俄方计划从2027年开始通过远东线向中国供应天然气,规划年供气100亿立方米。
西边同样没有停。
9月21日,塔吉克斯坦能源部门披露,中方企业与塔方继续讨论中亚—中国天然气管道D线在塔吉克斯坦境内的建设进度、现实问题和后续协调。D线最终也是连接中国西部天然气市场的一条通道。
再看中国自己的供气能力。
国家统计局数据显示,2026年1—8月,规模以上工业天然气产量达到1757亿立方米,同比增长1.1%;8月份单月产量214亿立方米,同比增长0.8%。
把这些路线放在一起,事情就变得很清楚了:
中国当然需要长期稳定的天然气进口,但可以选择的来源和通道正在增加。
俄罗斯希望把西西伯利亚的气源送进中国,蒙古希望成为过境国,500亿立方米的规模也足够大。
可站在中国这一端,算的就不只是“俄罗斯有没有气”。
还要算气价、运输距离、过境环节、国内管网怎么接,以及这条管道一旦签下几十年合同之后,会不会限制未来采购其他气源的空间。
这也是蒙古线真正要面对的门槛。
它不是没有价值,而是必须证明:为什么这500亿立方米一定需要通过这条路线进入中国。
中俄东线已经存在,远东线准备增加供气,中亚D线仍在推进,中国国内天然气产量也在增长。
选择越多,买方在长期能源合同里的考量就越细。
所以,“贝加尔力量”接下来真正值得看的,不是管道名字怎么改,也不是谁在谈判中声音更大,而是这条经蒙古进入中国的线路,最终能不能把价格、路线和中国自己的能源网络全部算通。
对俄罗斯来说,这是出口通道;对蒙古来说,这是过境项目。
但对中国来说,它最终必须是一笔算得过来的长期能源生意。