未来一百年,中国能不能真正站到世界最前面,关键就看三个战场:科技、能源、货币!科技是硬实力,能源是命脉,而货币是看不见硝烟的终极较量!
麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!
2026年1月1日,数字人民币正式从1.0版升级到了2.0版。别看只是一个数字的变化,这背后是天翻地覆的跨越。
打个比方,以前数字人民币就像你口袋里的纸币,能花但不能生钱。现在不一样了,你放在数字人民币钱包里的钱,银行要按活期存款利率给你算利息了。
咱们中国也因此成为全世界第一个给央行数字货币计息的主要经济体,这个“第一”含金量有多高,懂行的人都明白。
说到这儿,可能有老哥老姐要问了:这个数字人民币,跟我平时用的微信支付宝有啥不一样?
区别大了去了。微信支付宝说白了就是个“钱包”,里面装的钱还是银行存款。数字人民币本身就是钱,是中国人民银行发行的法定货币,跟咱们手里的纸币一模一样,只不过它是以加密代码的形式存在的。
而且它有个绝活——双离线支付。什么意思呢?就是你和对方手机都没信号,碰一碰就能把钱付了。地下车库、偏远山区、手机欠费,照样能付款。这一点微信支付宝做不到。
那国家为什么花这么大力气推数字人民币?我琢磨了很久,觉得根本原因有三个。
第一个,把支付主权收回来。咱们十几亿人每天扫码付款,这些数据全在商业企业手里攥着。你什么时候买了什么、花了多少钱、去了哪儿,人家比你自己还清楚。金融数据的命脉掌握在私人企业手中,这件事想想就让人不踏实。数字人民币是国家自己的,数据安全有保障,这是关系到国家金融安全的大事。
第二个,建自己的跨境支付通道。现在国际上跨境汇款走的都是SWIFT系统,这个系统被美国人把持着。美国人看谁不顺眼,就把谁踢出去,俄罗斯就是活生生的例子。咱们中国人做生意,凭什么要看别人脸色?
数字人民币的跨境支付平台“数币达”,结算时间从过去的几天缩短到几秒钟,手续费从百分之六以上降到百分之一都不到,已经跟多边央行数字货币桥实现了互联互通。
目前“数币达”已经覆盖了中国香港、中国澳门、新加坡、老挝、泰国、阿联酋、卡塔尔、巴西等国家和地区,今年9月跟老挝的跨境扫码支付也正式开通了,中国居民拿着数字人民币钱包在老挝本地商户就能直接扫码付款。
第三个,抢占全球央行数字货币的标准制定权。美国人对央行数字货币一直犹犹豫豫,特朗普上台后甚至签了禁令,不许美国搞数字美元。这不就等于把制定规则的机会拱手让给了咱们吗?
连Coinbase这样的美国公司都公开承认,数字人民币推出计息功能之后,美国在稳定币领域的优势可能保不住了。日本人呢,一直抱着现金不放,对数字化支付畏首畏尾,等他们回过神来,国际标准早就被中国主导定了。这就是差距。
说完了国家层面的大账,咱们再算算老百姓的小账。数字人民币落地以后,普通人能得到什么实惠?
先说最直接的——省钱。商户用数字人民币收款,提现不花手续费。别小看这几毛几块钱,一年下来小商户能省不少。
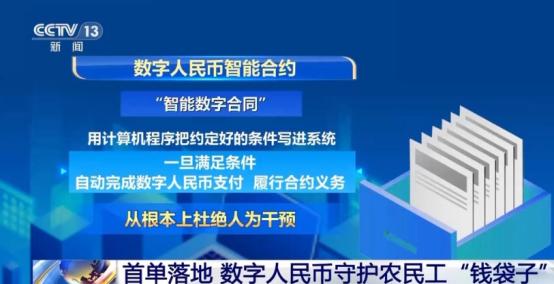
再说欠薪的事。国家在成都已经落地了全国首单数字人民币智能合约农民工工资发放,104名工人拿到了100多万元薪酬,工资直接打进每个人的数字人民币钱包,中间谁都截留不了。以前农民工最怕的就是包工头拖着不给钱,现在智能合约自动执行,到日子钱就到位,谁也没法动手脚。
还有电信诈骗。数字人民币的每一笔交易都可追溯,骗子想把钱转走,门儿都没有,警察顺着资金链条一查到底。
预付卡的事也是老百姓的心头病,健身房、理发店收了钱跑路的还少吗?数字人民币智能合约管着这笔钱,你消费一次划转一次,商家跑路了,剩下的钱自动退回你账户。深圳已经发文推行全量预付资金监管,这个做法值得全国推广。
再说一个老年人特别关心的——没网也能付。出门买菜手机没信号?没关系,碰一碰就付了。上海还给老年人发了数字人民币可视硬钱包,一张卡片带个小屏幕,能显示余额和付款码,不用学智能手机也能用,这才是真正为老百姓考虑的好东西。
我预判,从2026年开始,数字人民币进入全面推广阶段。未来三到五年,养老金发放、医保报销、政府补贴这些民生场景,商场超市收款,还有跨境贸易结算,用数字人民币的地方只会越来越多。
美国人想用SWIFT卡我们脖子,日本人还在抱着现金做旧梦,而我们已经跑在了最前面。这场货币战争,中国赢在了起跑线上。