康宁一声提价,炸出了中国显示产业藏了几十年的软肋。
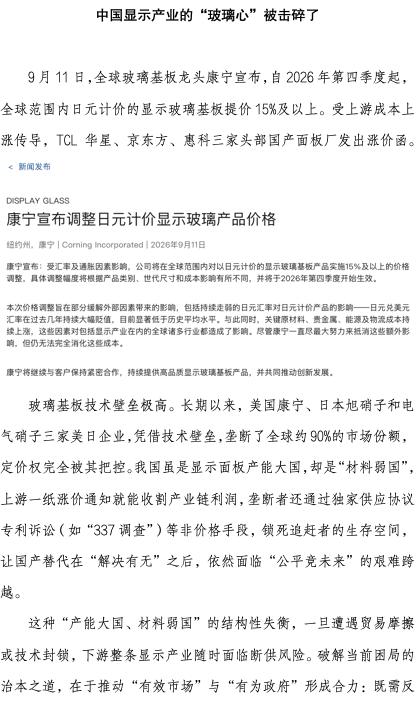
9月起全球显示玻璃基板涨价15%以上,国内三大头部面板厂随即跟进调价。看似普通的成本传导背后,是海外巨头垄断上游的现实,而这轮阵痛,恰恰是国产替代破局的关键拐点。
一纸调价公告,像一块石头砸进平静的湖面,瞬间在整个显示产业链激起层层涟漪。这从来不是一次普通的原材料价格波动,而是全球显示产业上游垄断格局下,成本话语权的又一次集中释放。
康宁给出的理由直白又现实:日元兑美元汇率持续大幅贬值,早已偏离历史平均区间,叠加关键原材料、贵金属、能源及物流成本持续攀升,企业已经尽最大努力消化外部压力,却依然无法覆盖全部成本涨幅,最终只能选择向下传导。
看似只是汇率与通胀的双重作用,背后藏着的却是全球显示玻璃基板行业固化了几十年的垄断格局。
在这个赛道里,美国康宁一家就独占55%以上的全球市场份额,搭配日本旭硝子、电气硝子两家
企业,三家海外巨头联手瓜分了近九成的市场。
从核心玻璃配方、高精度生产设备到全套制造工艺,海外企业长期实施全方位的技术封锁,甚至绑定上下游配套体系签订排他性协议,国内企业在很长一段时间里,连参与高端市场竞争的入场券都拿不到。
而中国恰恰是全球面板制造的绝对核心。我国TFT-LCD面板产能全球占比接近80%,OLED出货面积占比也超过五成,京东方、TCL华星、惠科三家厂商稳居全球面板出货量前列,大尺寸电视面板的产能优势更是十分明显。
光鲜的产能数据之下,上游核心材料高度依赖进口的现状,始终是产业发展的隐忧。
玻璃基板作为面板最核心的基础载体,成本占比高、技术壁垒强,是面板制造中最关键的环节之一。上游巨头一旦抬手调价,下游面板厂几乎没有太多议价空间,只能被动承接成本压力。
涨价的传导速度比预想中更快。康宁的公告发布后不久,国内三大头部面板厂的涨价函就陆续落地,成本压力顺着产业链层层向下,最终传导到终端整机市场。
根据行业机构测算,受此次玻璃基板涨价叠加其他上游材料成本上升的共同影响,2026年第四季度电视面板的总成本将环比上涨4%到7%。
偏偏这个节点,下游需求端的表现并不景气。原本下半年是全球电视面板的传统备货旺季,但今年却呈现出明显的“旺季不旺”特征,终端品牌厂商的备货需求普遍收缩。
为了应对需求下滑,京东方、TCL华星、惠科已经计划在十一长假期间安排产线减产,预计十月份大世代产线的整体稼动率将降至79.6%。
一边是上游成本刚性上涨,一边是下游需求持续疲软,国产面板厂夹在中间,承受着两头挤压的经营压力。很多人只看到面板厂跟着涨价,却忽略了它们在产业链中相对弱势的议价地位。
过去十几年,中国面板产业从追赶到领跑,靠的是产能规模、成本控制和完善的产业链配套,但上游核心材料的短板,始终没有彻底补上。
每一次海外原材料巨头宣布涨价,国内面板行业都要经历一轮利润波动,盈利空间被反复挤压。
但压力从来都是双刃剑,成本上涨的阵痛里,也藏着国产替代加速的契机。
事实上,国内企业早就开始了玻璃基板的自主攻关之路。
彩虹股份等企业深耕基板玻璃领域二十余年,从最初的5代实验线从零起步,一步步突破配方、装备、工艺三大核心壁垒,逐步打破海外巨头的长期垄断封锁。
如今国产基板玻璃已经在中低世代产线实现规模化应用,高世代产品的技术突破也在持续推进,产业自主可控的程度不断提升。
与此同时,头部面板厂也开始集体向上游延伸,不再只甘心扮演下游制造的角色。
京东方的玻璃基封装载板自动化试验线已经顺利通线,TCL华星、深天马也在布局相关技术的预研工作,惠科更是斥资40亿元建设12英寸芯片封装测试生产线,把面板领域积累的大面积光刻、超薄玻璃处理等核心工艺,复用至半导体材料与封测领域。
更值得注意的是,玻璃基板的应用边界早已不局限于传统显示面板。
随着全球AI算力需求爆发,玻璃基先进封装、CPO光互连等新赛道快速崛起,玻璃材料凭借低热膨胀系数、超高平整度、低介电损耗等先天优势,成为下一代半导体封装的核心材料之一。
康宁本身也在加速转型,把玻璃基板的技术积累延伸到光互连、先进封装等AI算力相关领域,打开了全新的增长空间。
这对中国产业来说,既是挑战也是换道超车的机遇。过去我们在显示玻璃基板领域被海外卡脖子,如今在新兴的玻璃基封装赛道,国内外企业几乎站在同一起跑线上。
从跟跑到领跑,从做大到做强,中国显示产业的下一个关口,注定是要把上游核心材料的主动权牢牢攥在自己手里。
这轮涨价潮或许会带来短期的经营阵痛,但也会成为国产替代加速推进的催化剂。
等到国产基板玻璃彻底打破海外垄断的那天,再面对上游的调价通知,我们才会拥有真正的底气和议价权。