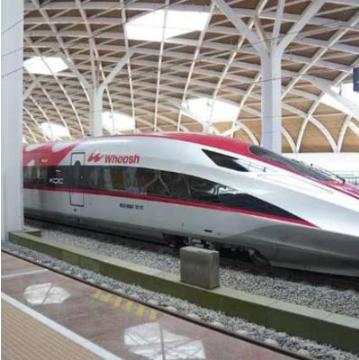
雅万高铁出海这张名片,恐怕要先打个问号了——难不成真要一直赔本赚吆喝?贷款期限从40年拉长到80年,印尼财政部9月15日接手六成股权,运营半年就亏掉20亿人民币,实际客流还不到当初规划的三分之一。这条东南亚第一条高铁,如今还撑得起"国家名片"四个字吗?
先听印尼财长普尔巴亚9月8日的表态:还款期一口气从40年拉到80年,每年只还1万亿印尼盾,还调侃说"80年后大家都不在了,轻松点吧"。
再看上半年的账单:印尼方面的股东公司净亏5.13万亿印尼盾,折合约20亿人民币,比去年全年亏得还多。到6月底,总负债已经压过总资产,实打实的资不抵债。
问题到底出在哪?其实不是没人坐——截至7月,累计发送旅客1658万人次,正点率99.4%,乘客满意度95.79%,运营这一头挑不出毛病。
真正的毛病在于:实际客流和当初画的饼,差得不是一星半点。
立项之初的可行性测算里,雅万高铁要达到年客流1800万人次,才能覆盖运营成本和债务摊销,算下来日均得有近5万人次。可实际跑下来,2025年全年才运送了620万人次,连预期的三分之一都没摸到。今年上半年客流增长几乎陷入停滞,工作日日均一万多人次,周末峰值两万出头,和当初的理想模型差了一大截。
不是列车不行,也不是运营拉胯。99.4%的正点率,95%以上的乘客满意度,放在全球高铁运营里都是第一梯队的水平。印尼民众不是不爱坐高铁,是当地能支撑起高频次、高票价出行的人群规模,根本没达到前期预估的水平。
雅加达到万隆这条走廊,以通勤、旅游、商务混合出行为主,万隆是印尼传统避暑和文教城市,产业聚集度有限,不像国内京沪、广深这类商务大动脉能撑起海量高频往返客流。再加上印尼人均收入水平有限,高铁票价对普通民众不算亲民,休闲出行的频次很难快速提升。
更棘手的是成本端的全面失控。最初项目总预算约60亿美元,结果征地协调反复扯皮拖慢工期,疫情打乱建设节奏,叠加全球建材价格大幅上涨,最终总投资冲到了73亿美元。多出来的13亿美元只能靠追加贷款解决,而追加部分的贷款利率比基础贷款高出不少,直接推高了每年的利息负担。
算笔直白的账:2024年雅万高铁票务加商业配套总收入约1.3亿美元,而当年仅利息支出就有1.2到1.3亿美元。相当于跑了整整一年,赚的钱刚够付利息,本金一分钱都没还上。这也是今年上半年亏损继续扩大、最终资不抵债的核心原因——债务在持续累积,营收增速却追不上利息增长。
所以才有了这次的股权和债务双重调整。9月15日印尼财政部正式接手印尼方持有的六成股权,这不是中方撤资甩锅,而是印尼内部的债务层级升级——原来扛债的印尼国铁联合体扛不动了,由财政部用国家信用接盘,零对价转让股权,同时承接项目全部73亿美元剩余债务。
贷款期限从40年拉长到80年,也是同样的逻辑。按照印尼财长披露的方案,重组后每年只需偿还约1万亿印尼盾,折合人民币3.8亿元左右,完全落在印尼财政的可承受范围内。很多人看到“80年”就扣上“赖账”的帽子,其实这更像一次标准的债务重组,把短期集中的偿债压力摊薄到超长期,避免项目直接违约清算。中方同意这个方案,也不是无底线妥协,而是务实选择——如果真把运营方逼到破产,债权反而会变成坏账,不如给空间换时间,同时绑定后续的铁路延伸合作。
说到这儿,就得聊聊网上吵得很凶的“赔本赚吆喝”。我从来不觉得高铁出海是单纯的一锤子买卖,但也不认同只讲战略价值、不谈商业回报的思路。从单项目商业账上看,雅万高铁这第一仗确实没打好,前期客流测算过于乐观,对海外建设的征地、政策、供应链风险预估不足,导致成本超支、回本周期大幅拉长,这是必须正视的问题,也是后续所有出海项目要吸取的教训。
但要说“高铁出海翻车了”,显然是夸大其词。这条线的核心价值从来都不只是每张车票的利润。作为中国高铁全系统、全要素、全产业链出海的第一个完整样本,雅万高铁把中国的技术标准、装备制造、运维体系完整带到了东南亚,跑通了从建设到运营的全流程,这种行业示范效应是单项目盈亏算不出来的。东南亚很多国家都在盯着这条线的运营表现,它能不能稳定跑下去,直接影响后续高铁合作的市场信任度。
只是我们也该调整出海思路了。高铁出海不能总抱着“先做名片再谈赚钱”的心态,不能每次遇到盈利压力就靠拉长账期解决。以后的项目,客流测算要更贴合当地收入水平和出行习惯,风险分担机制要设计得更清晰,不能把成本压力都堆到贷款和运营端。商业上的可持续,才是长期走出去的根基。
说到底,高铁出海不用急着证明自己能赚快钱,但也不能一直靠时间换空间。找到技术输出和商业回报的平衡点,这张东南亚的高铁名片,才能真正打得长久、打得响亮。