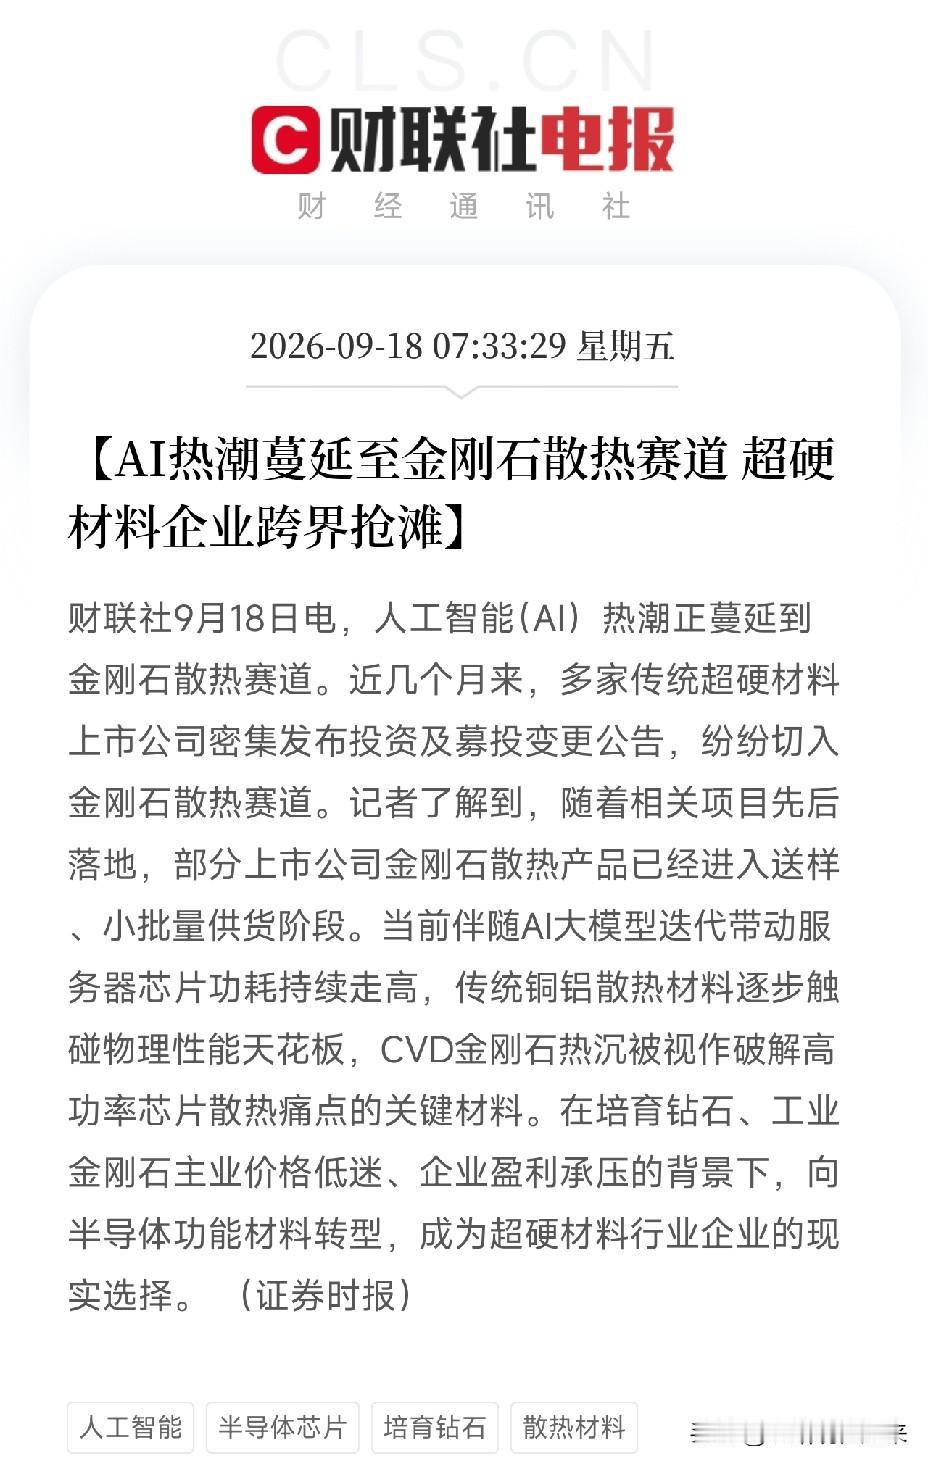
早上七点多到八点多,两条消息连着弹出来,很多人还在通勤路上,但盯着AI算力链的人,已经在重新盘算了
第一条,AI热潮蔓延至金刚石散热赛道。
多家超硬材料上市公司密集切入,部分产品已进入送样和小批量供货阶段。
CVD金刚石导热率是铜的5倍,铜铝已经触碰物理天花板。
英伟达下一代Rubin Ultra单机柜功率可能突破200千瓦,传统散热撑不住。
力量钻石、黄河旋风、四方达、国机精工,在CVD金刚石设备和工艺上有积累。
第二条,亿纬锂能与Fluence签订206GWh供应协议。
覆盖2027-2031年,是亿纬2025年全年出货量的1.7倍。
Fluence由西门子、AES合资成立,今年6月联合西门子、英伟达发布AI数据中心电力架构。
已与两家超大规模云服务企业签署供货协议。
TrendForce刚警告:2030年全球数据中心电力缺口268GW,相当于268台核电机组。
电网供不上,数据中心只能自己配储能。储能从可选变成必选。
把两条消息串起来看,逻辑比较清晰。
金刚石散热解决芯片功耗问题,储能解决数据中心电力问题。
一个管热,一个管电。
AI算力的尽头是电力,电力的尽头是散热。
两条线,同一个逻辑:AI算力基建的物理瓶颈,正在从芯片本身,向上游的散热和电力环节转移。
对A股来说,传导非常直接。
金刚石散热:力量钻石、黄河旋风、四方达、国机精工、惠丰钻石。
AIDC储能:亿纬锂能、宁德时代、比亚迪、阳光电源、科华数据。
但必须冷静。
金刚石散热还在送样阶段,离大规模放量有距离。
亿纬的206GWh是五年框架协议,不是一次性订单。
美联储刚加息,AI算力链今年涨幅不小,获利盘需要消化。
真正能走出来的,是有真实订单、有产能、有客户验证的公司。
AI算力的下一个瓶颈,不在芯片设计,在散热和电力。
你手里的票,是在解决AI的物理瓶颈,还是在蹭AI的概念?
答案,决定你能不能吃到这轮算力基建配套的红利。
AI算力行情 AI算力半导体