美国兰德智库扒完1181家中美AI公司,发现真正的中美AI差异
兰德智库2026年8月发布的《中美两国AI发展》报告,基于1181家AI开发企业(美国743家、中国438家)的系统性调研,揭示了中美AI竞争的一个核心发现:两国AI企业的底层技术和商业模式高度相似,真正的差异在于AI落地应用的行业选择——中国AI大量涌入实体经济,美国AI集中在知识密集型领域。
大脑几乎一样,身体完全不同
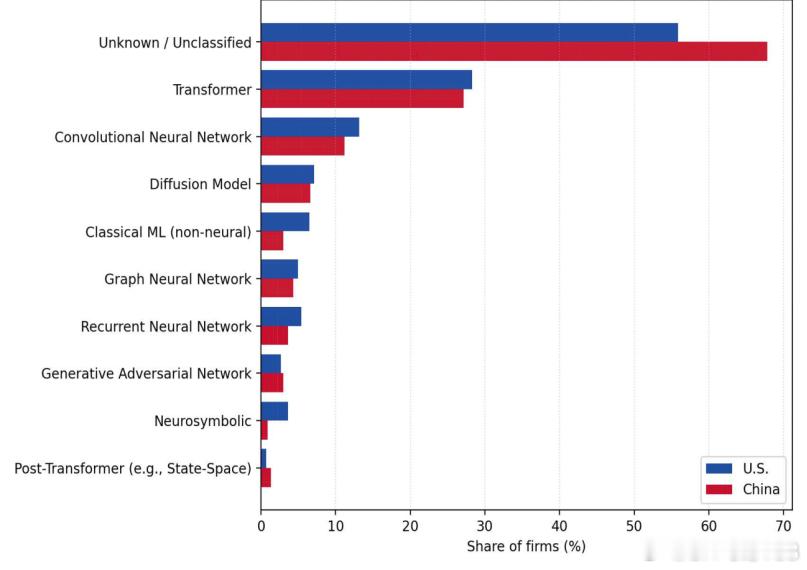
从底层技术看,两国企业均以Transformer为主线架构,各自约19%的企业在开发基础大模型。商业模式上,中美约90%和75%的企业都在做应用型AI产品,只有约10%靠售卖模型接口赚钱。但在产品形态上差异急剧拉大:美国61%的AI企业是纯软件公司,中国这一比例仅为26%。人形机器人赛道中国企业占12%,美国仅2%;自动驾驶领域中国占14%,美国7%。报告用一句话概括:美国AI运行在软件系统中,中国AI大量与机器人、汽车、工业设备绑定。
行业分布:制造业vs知识服务
中国AI企业集中在制造业(30%)、交通运输(26%)、能源(12%)美国AI企业集中在医疗生命科学(28%)、科研(10%)、网络安全(7%)强化学习的应用同样分化:美国主要用于大模型的人类偏好对齐,优化对话输出;中国更多用于机器人运动控制和工业自动化——同一个技术名词,一边在教AI说话,一边在教AI走路。
为什么会有这种差异
两国AI的落地形态由各自的产业结构塑造。美国稀缺的是医生一小时、安全分析师一小时这类高价值知识劳动,AI自然向那里聚集;中国最需要改造的是产线、车队和电网,AI就往实体场景走。另一个被低估的组织因素:中国56.6%的AI开发公司隶属于主业非AI的更大企业集团,美国只有28.8%;33.8%的中国AI企业是上市公司(美国13.6%)。大量中国AI开发发生在国企、电网、银行、运营商内部,这些AI不对外售卖,直接用于改造自身的生产运营。
开源比例的"镜像"
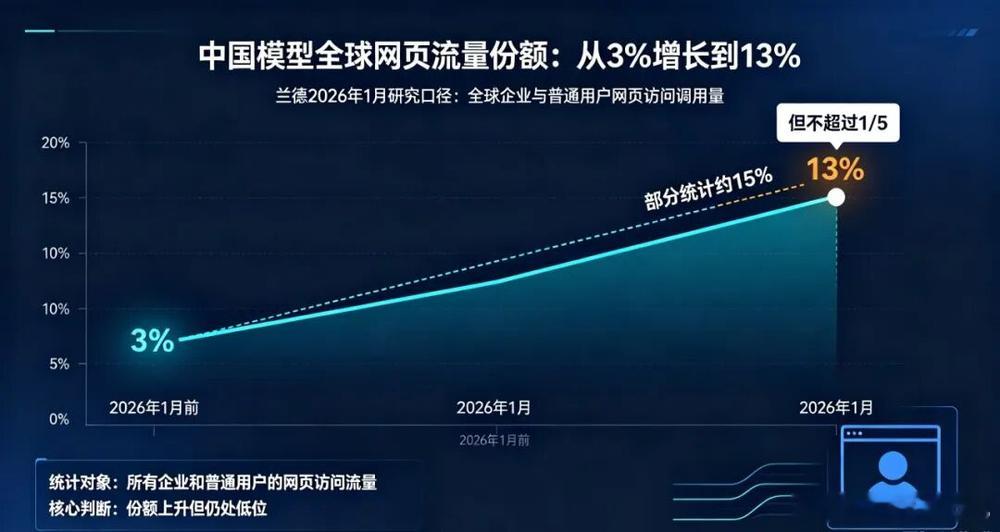
发布开源模型的企业占比两国接近(中国约17%、美国约15%),但含义截然相反。美国的开源分布在外围的小公司和非旗舰模型;中国的开源模型则位于生态顶端——DeepSeek R1采用MIT许可,Kimi K2仅对超大企业提出最低标注要求,六家头部中国模型的旗舰产品全部开源。在OpenRouter平台上,中国模型从2024年底接近零的份额升至2026年4月与美国持平;同等智能水平下,中国模型的调用价格仅为美国的四分之一到五分之一。
兰德报告的核心判断
报告认为,若未来通往更强AI的路必须结合机器人、世界模型和物理环境交互学习,那么中国大量实体AI布局将构成美国商业生态不具备的风险对冲能力。但报告同时明确这只是推演假设,不意味着实体路线一定胜出。报告还提醒政策界:当AI从云端沉入物理世界,谁拥有更丰富的现实场景、谁能积累更多真实工况数据,可能会决定AI竞争的下半场走向.
这一发现也将中美AI竞争的讨论从"谁的模型更强"拉向了另一个维度:两套AI生态服务于不同的产业需求,各自在适应自身的土壤。
网页链接
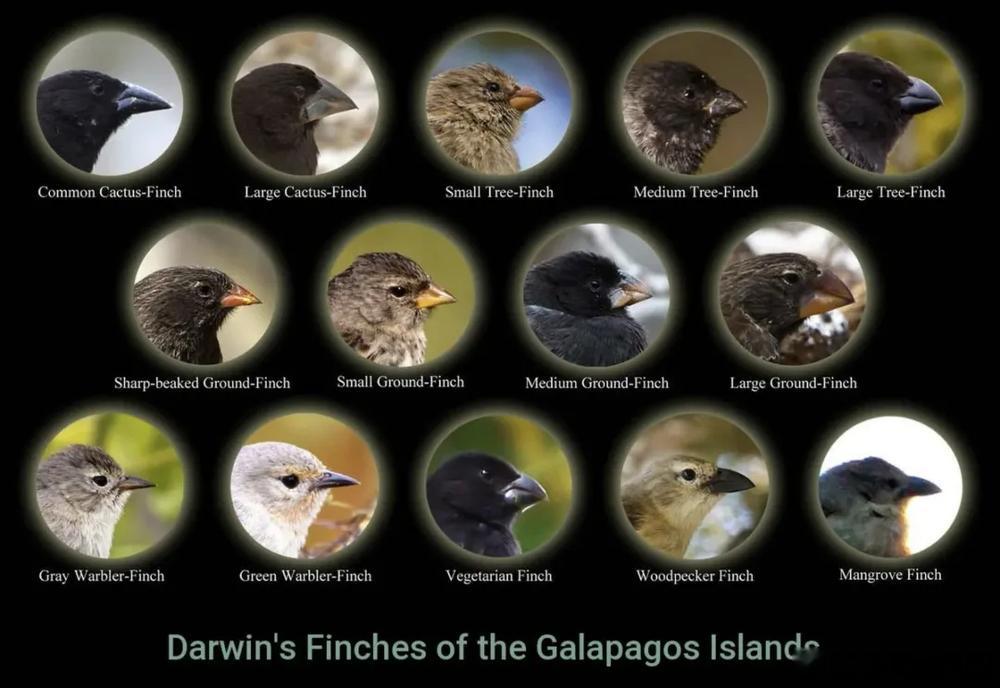
中美的AI,现在看着就像这个。同一个祖先——都是Transformer主导,同样比例在做基础模型,同样比例在用强化学习。两座不同的岛——一边是全世界最贵的知识工作者和最成熟的企业软件市场,一边是全世界最大的制造业和最密的机器人装机基础。于是长出了两种喙。生物学管这个叫适应辐射,不叫赛跑。赛跑有终点线,有名次。分化没有——只有当环境变了的时候,才知道哪一种身体恰好合适。而环境会怎么变,现在没有人知道。