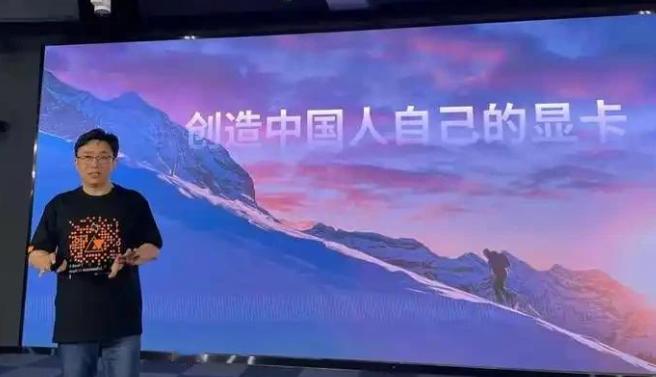
国产GPU第一股摩尔线程,在资本市场一举成名,却也迅速被推上了舆论的风口浪尖。
上市短短数日,公司宣布将募资中99%用于现金管理,引发市场强烈关注。这家尚未盈利、年营收仅4亿的芯片企业,在政策红利和资本热情双重推动下,以极快速度完成上市,却在资金使用上给外界留下了太多问号。
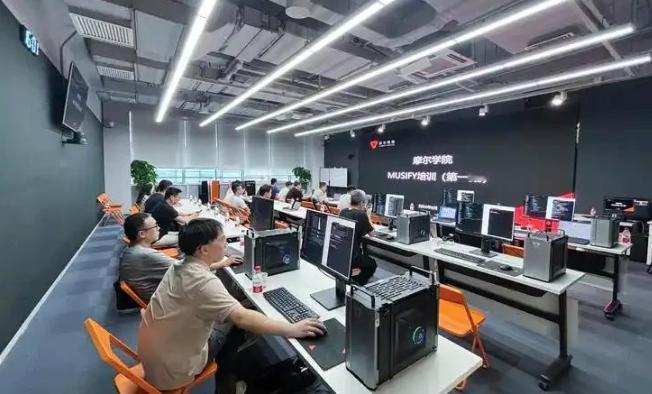
在算力就是竞争力的背景下,GPU已成为国家重点突破的战略方向。摩尔线程凭借自研MUSA架构跻身国产芯片头部,其技术亮点在于一颗芯片即可覆盖AI训练、图形渲染等多种场景。然而,真正让公司受追捧的,除了技术路线,更在于“国产替代”的稀缺性标签。
问题在于,作为研发高度依赖持续投入的行业,摩尔线程此次几乎全额理财的动作,显得与其发展阶段不太匹配。公开信息显示,公司今年前三季度净亏损超过7亿元,产品尚未实现营收兑现。此时,是否应将资金优先投向产品迭代和市场拓展,是摆在所有人面前的关键问题。
另一方面,资本市场的态度几乎是“用脚投票”。摩尔线程上市首日股价暴涨超4倍,一度市值接近3000亿,静态市销率飙升至千倍以上,远高于行业水平。这种脱离基本面的估值泡沫,既反映了对国产芯片的期待,也暗藏高风险信号。
企业或许希望通过理财优化资金效率,稳妥推进研发节奏。然而在国产GPU尚处破局关键期,研发投入的节奏本身就代表企业的技术承诺。如果选择保守财务操作,就必须面对来自外界对其创新动力的审视。
当前,摩尔线程面临的已不只是资本的追捧,还有来自市场的信任压力。如何走好“技术优先”的路线,同时应对高估值带来的经营挑战,将决定这家年轻芯片企业的真正高度。
对国产算力赛道来说,耐力、定力、技术力,缺一不可。