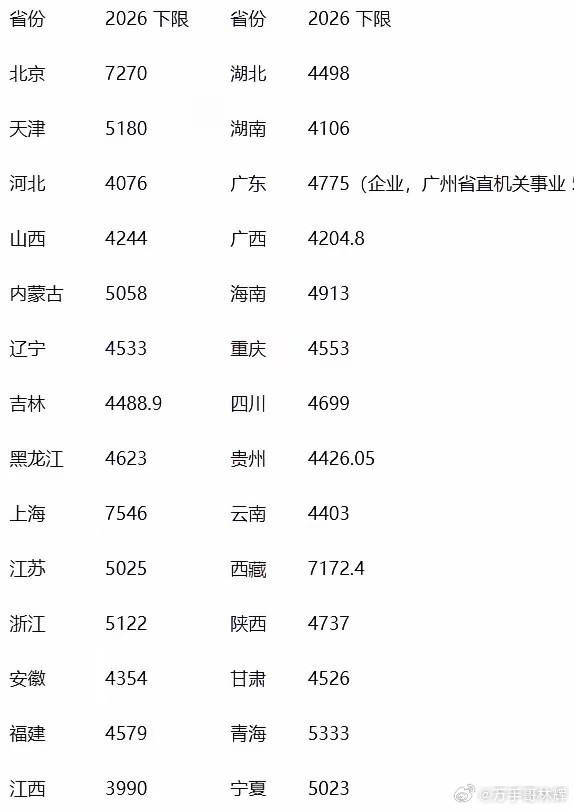
不少灵活就业的朋友,每年一到社保缴费期就犯难。到底选最低 60% 档次,还是直接交 100% 档次?网上说法五花八门,有人说低档回本快更划算,也有人说高档退休领钱多,晚年更省心。很多人没算清账,硬扛压力选高档,交到一半资金紧张只能断缴,白白耽误缴费年限。今天咱们抛开复杂术语,实实在在算一笔养老账,帮大家选对适合自己的缴费档次。
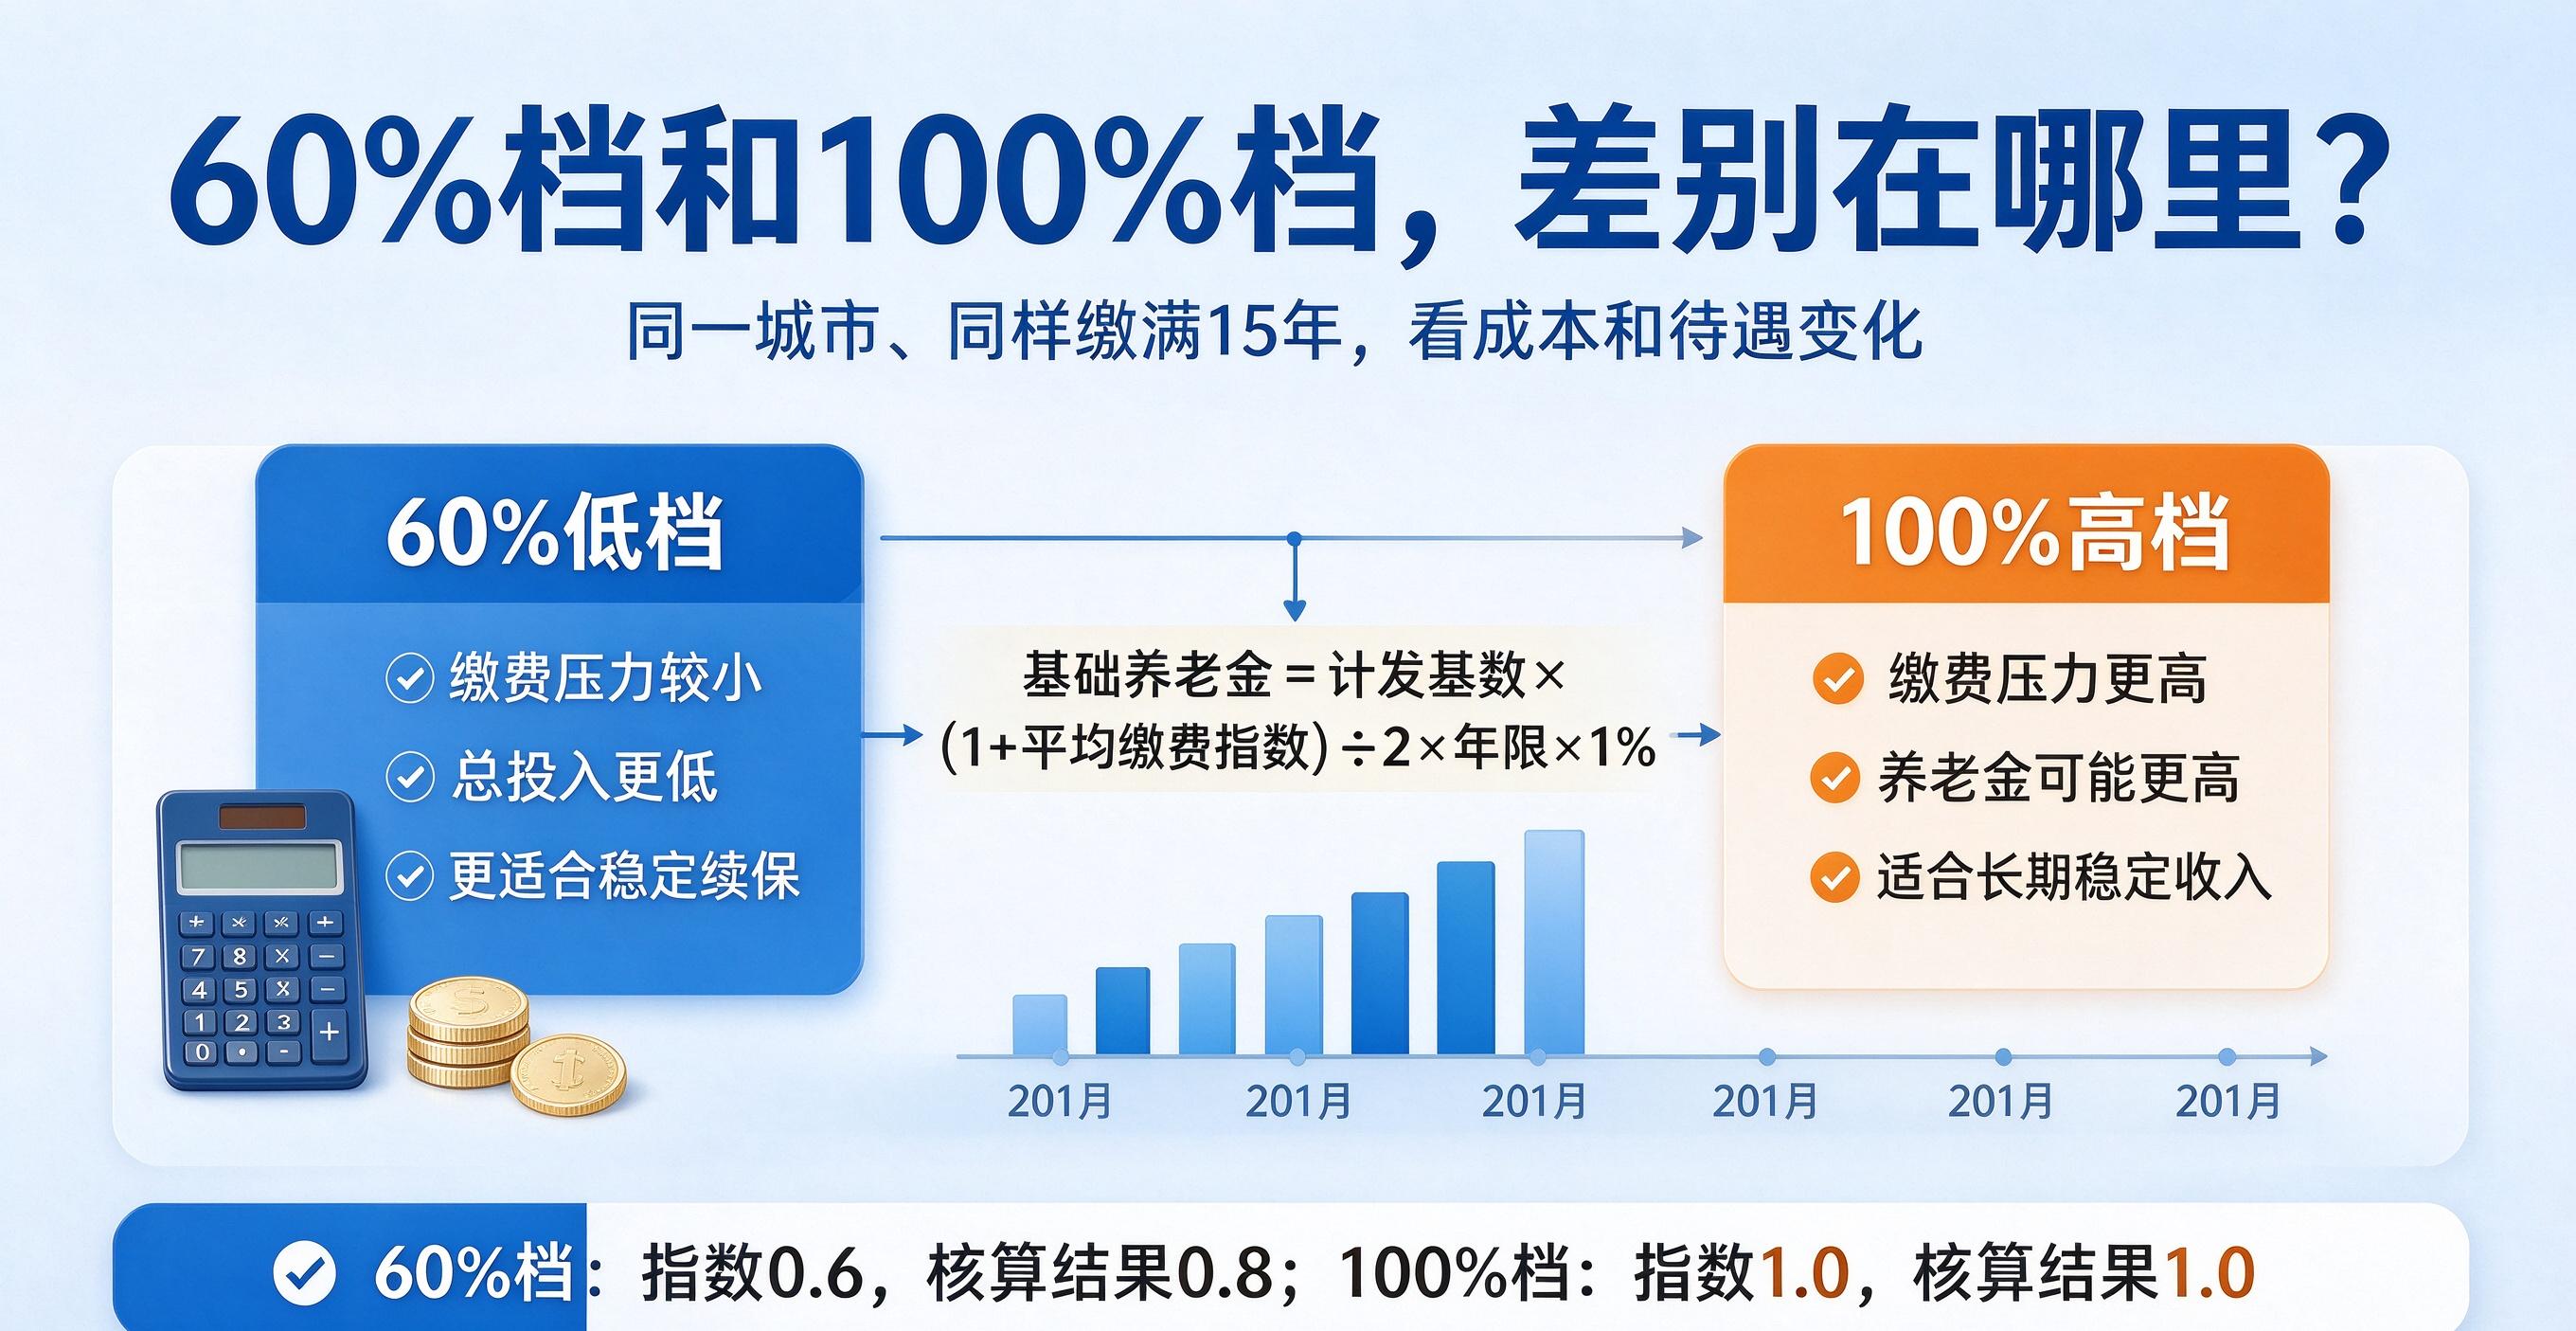
先讲最核心的一个知识点:缴费档次提高,你的养老金并不会同比例上涨。很多人想当然认为,交 100% 档,比 60% 档多花 40% 的钱,退休后养老金就能多 40%,这个想法其实是错的。养老金的基础养老金计算公式,自带倾斜保护,对低缴费档次人群更友好。
举个通俗易懂的例子,同一座城市,两个人同样连续缴满 15 年社保。选择 60% 档次,每年缴费压力小,总投入更少,回本周期大概 8 到 9 年;选择 100% 档次,每年要拿出更多资金,退休后每个月养老金确实能高出几百元,但回本周期拉长到 11 年上下。
咱们简单拆解公式:基础养老金 = 退休当年养老金计发基数 ×(1 + 平均缴费指数)÷2× 缴费年限 ×1%。 60% 档次对应的平均缴费指数是 0.6,代入公式计算:(1+0.6)÷2=0.8; 100% 档次指数为 1.0,计算结果:(1+1.0)÷2=1。 从这里就能看懂,同样缴费年限下,低档的性价比优势就在这里。
但这不代表所有人都一定要选 60% 低档,要结合自身情况来决定。
第一种情况:年龄偏大、收入不稳定,手里积蓄不多,优先选择 60% 最低档。 对于这部分人群来说,保证社保不断缴是第一要务。与其硬着头皮拉高档次,一旦收入下滑导致中途断缴,得不偿失。记住一句社保老话:档次不够,年限来凑。有能力的情况下,尽量拉长缴费年限,远比单纯提高缴费档次提升养老金效果更好。
第二种情况:年纪较轻,收入长期稳定,经济宽裕,可以选择 100% 档次。 选择高档缴费,退休之后每月到手养老金更高。而且每年国家上调养老金的时候,养老金基数越高,每年涨的钱也会更多。适合经济压力小,想要提升退休之后生活质量的朋友。
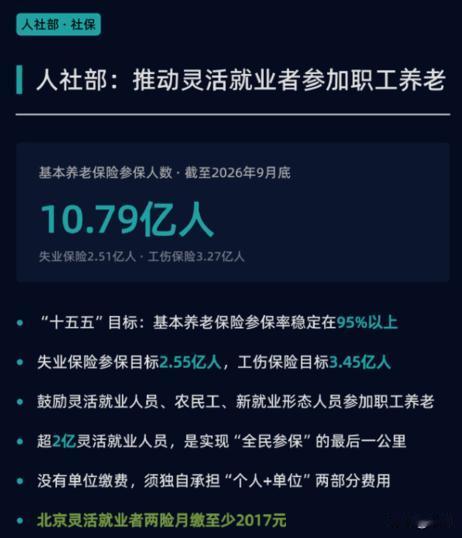
这里有两个很关键的误区,大家千万不要踩。 第一,不要把职工社保当成投资理财,不能单纯盯着回本周期。社保最大价值是终身养老保障,只要在世就能按月领钱,还包含每年养老金上调,不能只用回本快慢来衡量好坏。 第二,千万不要超出经济能力硬选高档。灵活就业社保全部费用由个人承担,一旦经济出现波动导致断缴,不仅计划落空,连续缴费记录也会受影响。
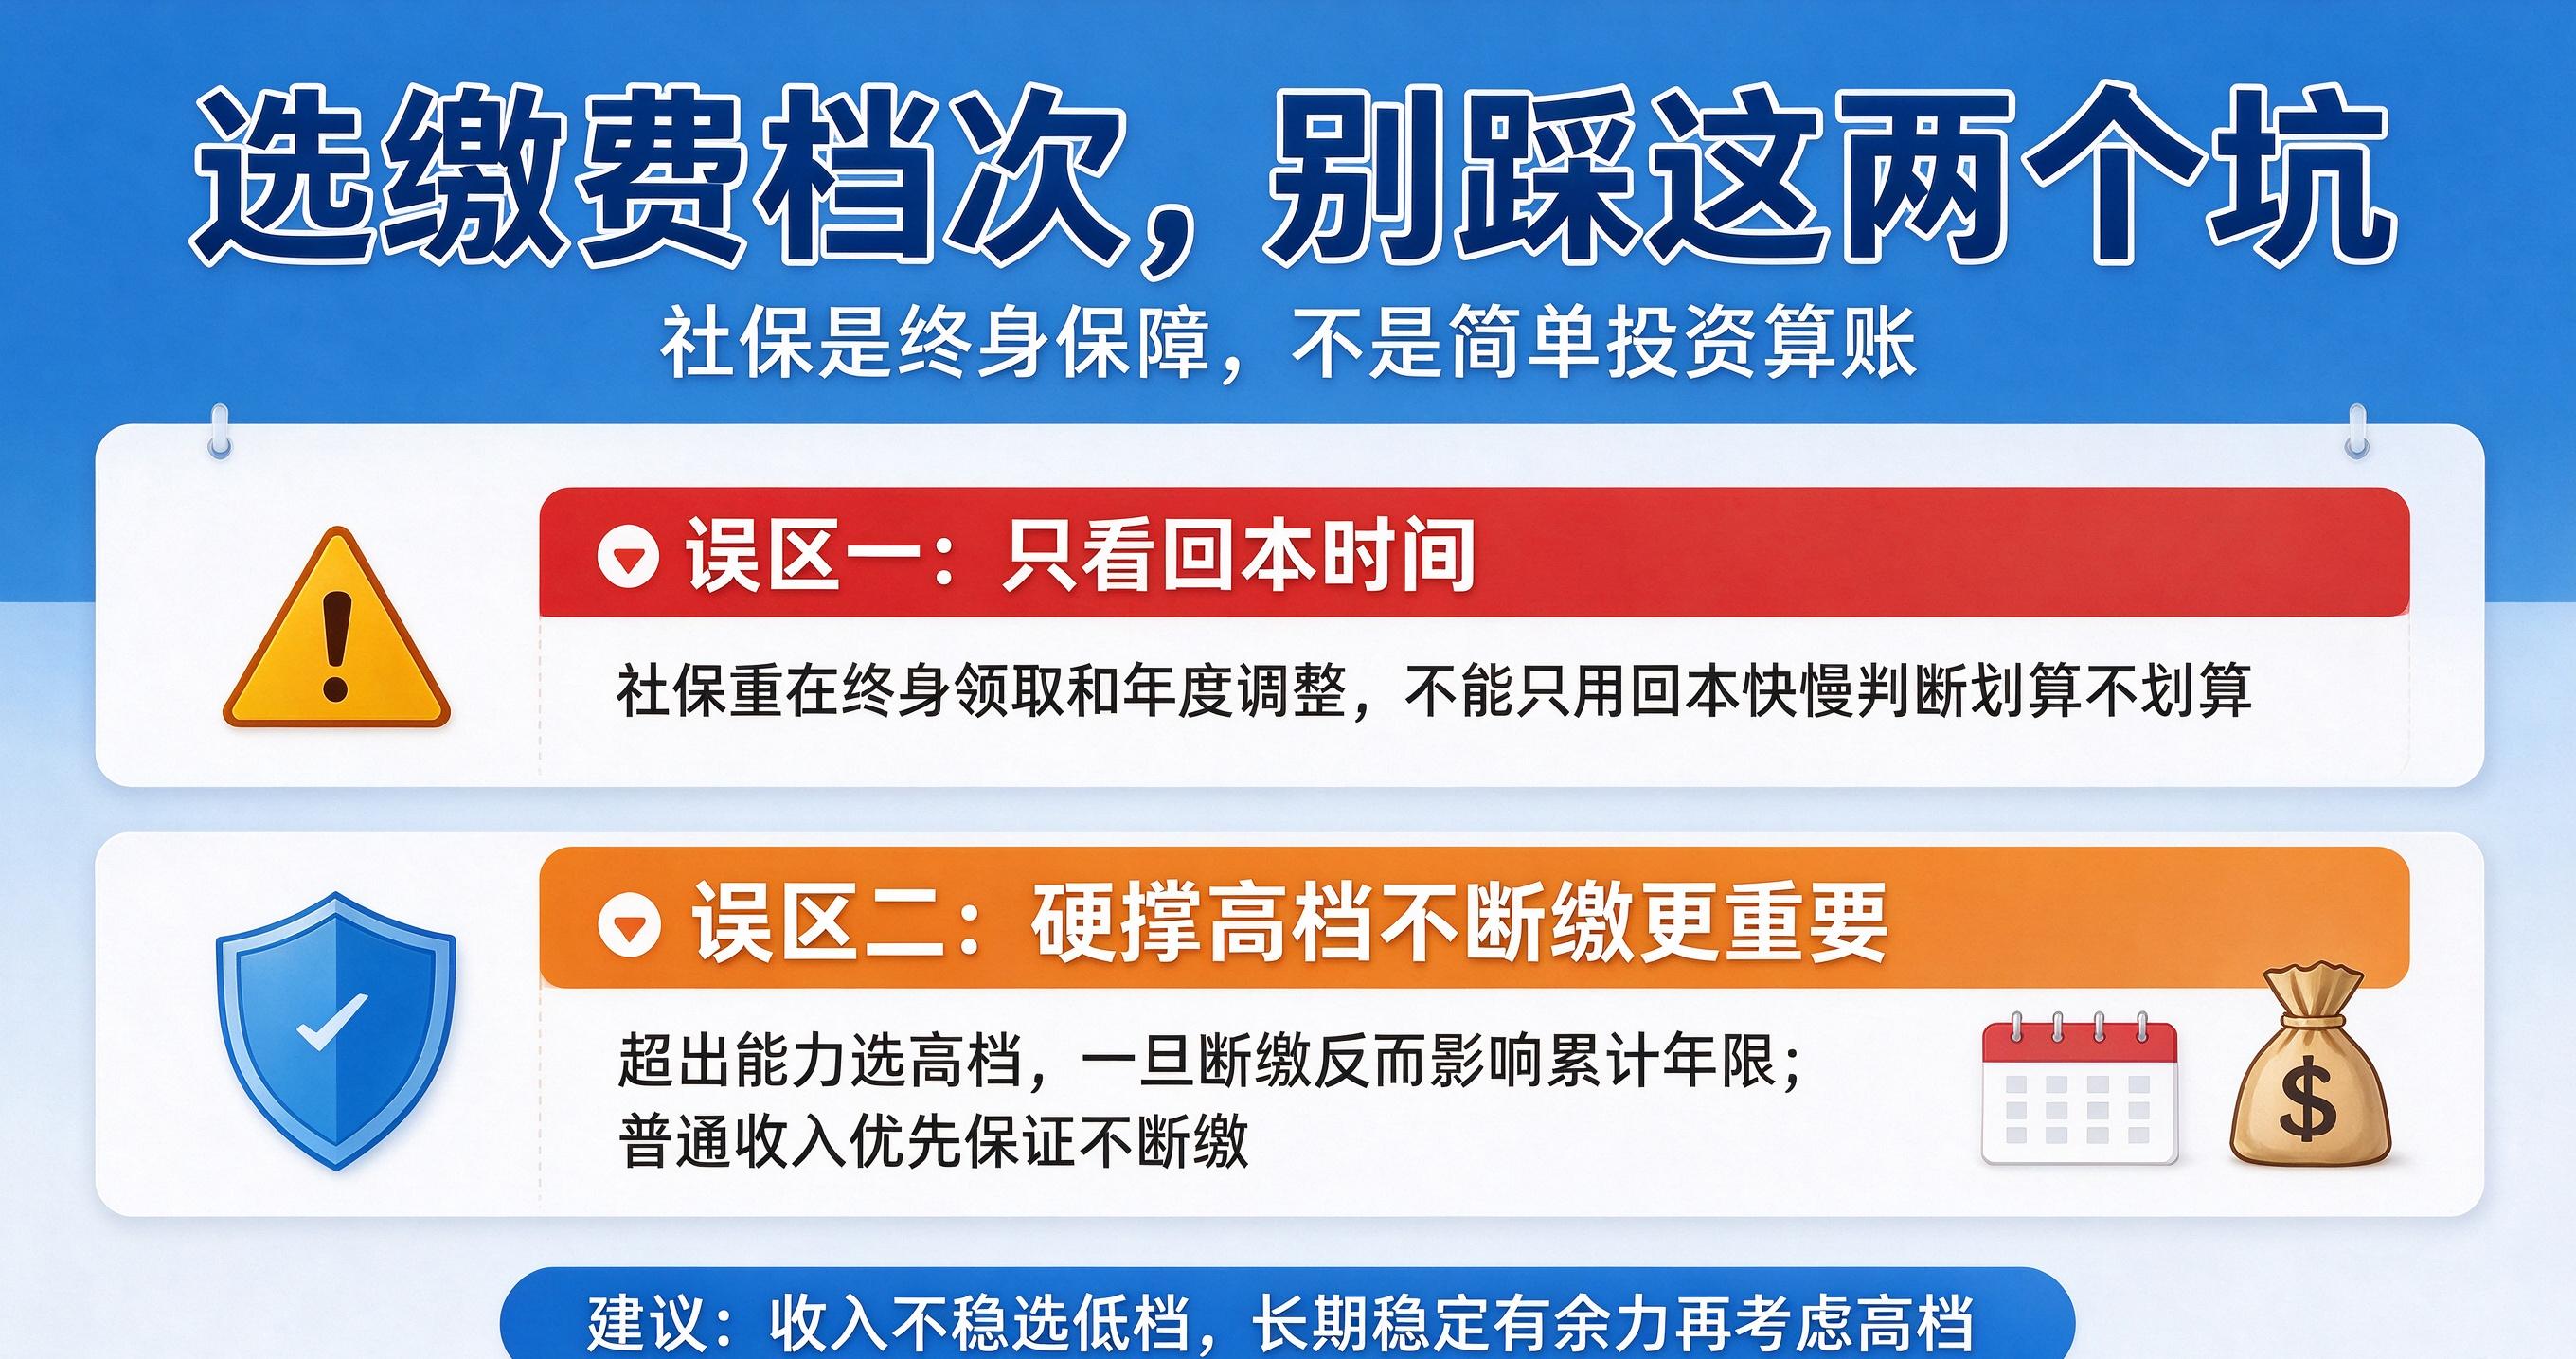
总而言之,普通收入、收入波动大的灵活就业人员,优先 60% 低档,守住不断缴的底线;收入稳定有余力,再考虑 100% 档次,提高未来养老待遇。
你现在交的社保是哪个档次?你觉得低档性价比高,还是高档更值得?欢迎在评论区留言交流。